A
Anonimas
Finansų ekspertas · Financer
Dėmesio! Skolintis pinigus kainuoja.
Nekilnojamojo turto mokestis yra valstybės renkama rinkliava, kurią privalo deklaruoti ir sumokėti visi apmokestinamieji asmenys, tiek fiziniai, tiek juridiniai.
Nuo 2026 metų Lietuvoje galioja naujas nekilnojamo turto mokestis su progresiniais tarifais. Mokėtina suma priklauso nuo turto vertės, paskirties ir to, ar tai yra pagrindinis gyvenamasis būstas.
NT mokestis taikomas visiems nekilnojamojo turto savininkams, jei turto vertė viršija nustatytą neapmokestinamą ribą. Mokestį moka tiek Lietuvos, tiek užsienio fiziniai ir juridiniai asmenys.
Apmokestinamas visų tipų gyvenamosios paskirties nekilnojamasis turtas, kurio vertė viršija neapmokestinamą sumą.
Ne visas nekilnojamasis turtas yra apmokestinamas. Mokestis netaikomas valstybei priklausančiam turtui, tradicinėms bažnyčioms, žemdirbyste užsiimančių juridinių asmenų funkciniams pastatams ir panašiai.
Nuo 2026 metų galioja naujos neapmokestinamos ribos, kurios skiriasi priklausomai nuo to, ar tai pagrindinis gyvenamasis būstas, ar papildomas turtas.
Tai reiškia, jog daugumai žmonių, turinčių vieną būstą, kuriame gyvena, NT mokesčio mokėti visai nereikės, nebent jo vertė viršija 450 000 €.
O turintiems antrą ar daugiau būstų, mokestis pradedamas skaičiuoti jau nuo 50 000 € vertės.
Nuo 2026 metų Lietuvoje taikomi nauji progresiniai nekilnojamojo turto mokesčio tarifai. Tarifai skiriasi priklausomai nuo turto paskirties.
Pagrindinio būsto (kuriame deklaruota gyvenamoji vieta) neapmokestinamąjį dydį ir tarifus nustato savivaldybių tarybos.
Neapmokestinamasis dydis turi būti ne mažesnis kaip 450 000 €, o tarifai gali svyruoti nuo 0,1% iki 1%.
Jei savivaldybė laiku nenustato tarifo, taikomas minimalus 0,1% tarifas viršijančiai daliai.
| Turto vertė | Tarifas |
|---|---|
Iki 50 000 € | 0% |
50 001 – 200 000 € | 0,2% |
200 001 – 400 000 € | 0,4% |
400 001 – 600 000 € | 0,6% |
600 001 – 1 000 000 € | 0,8% |
Virš 1 000 000 € | 1% |
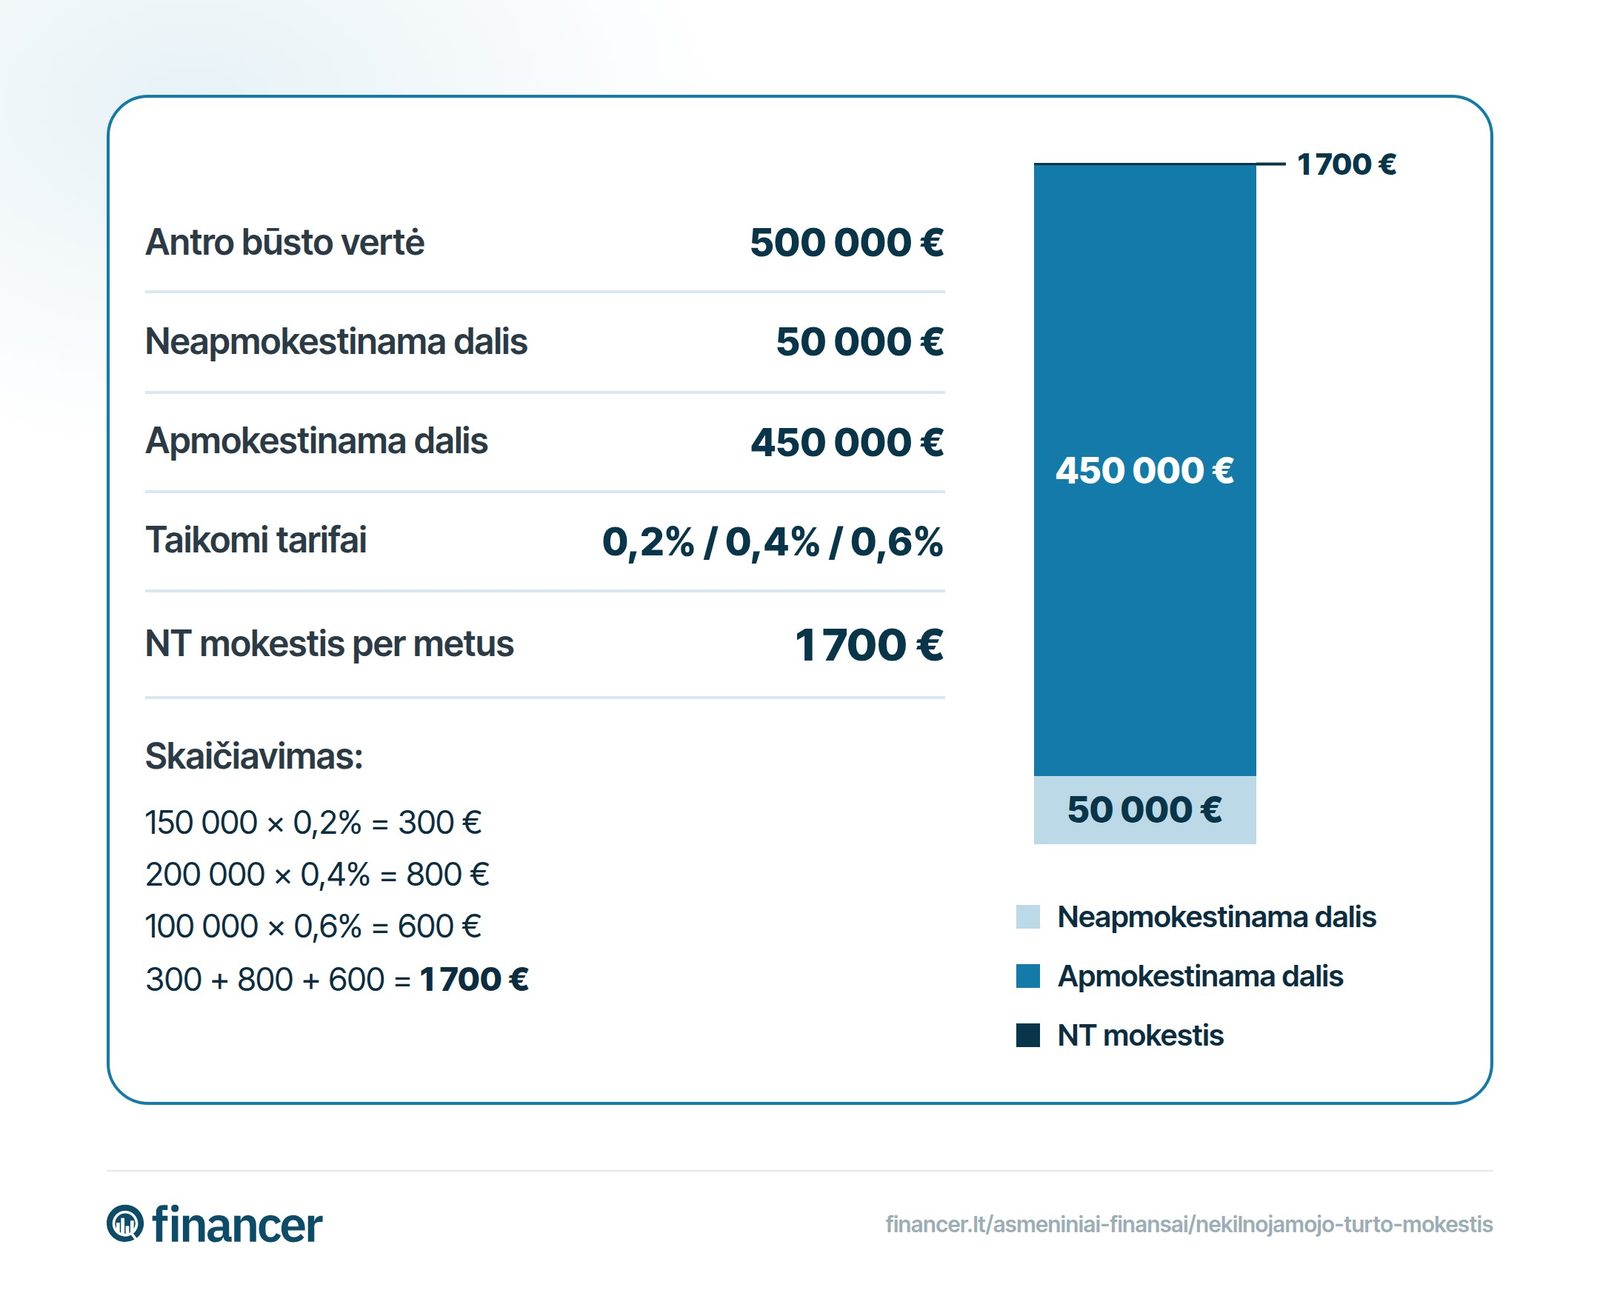
Tarkime, turite antrą būstą, kurio mokestinė vertė yra 500 000 €. Kadangi tai ne pagrindinis gyvenamasis būstas, taikomi progresiniai tarifai:
Iš viso: 1 700 € per metus
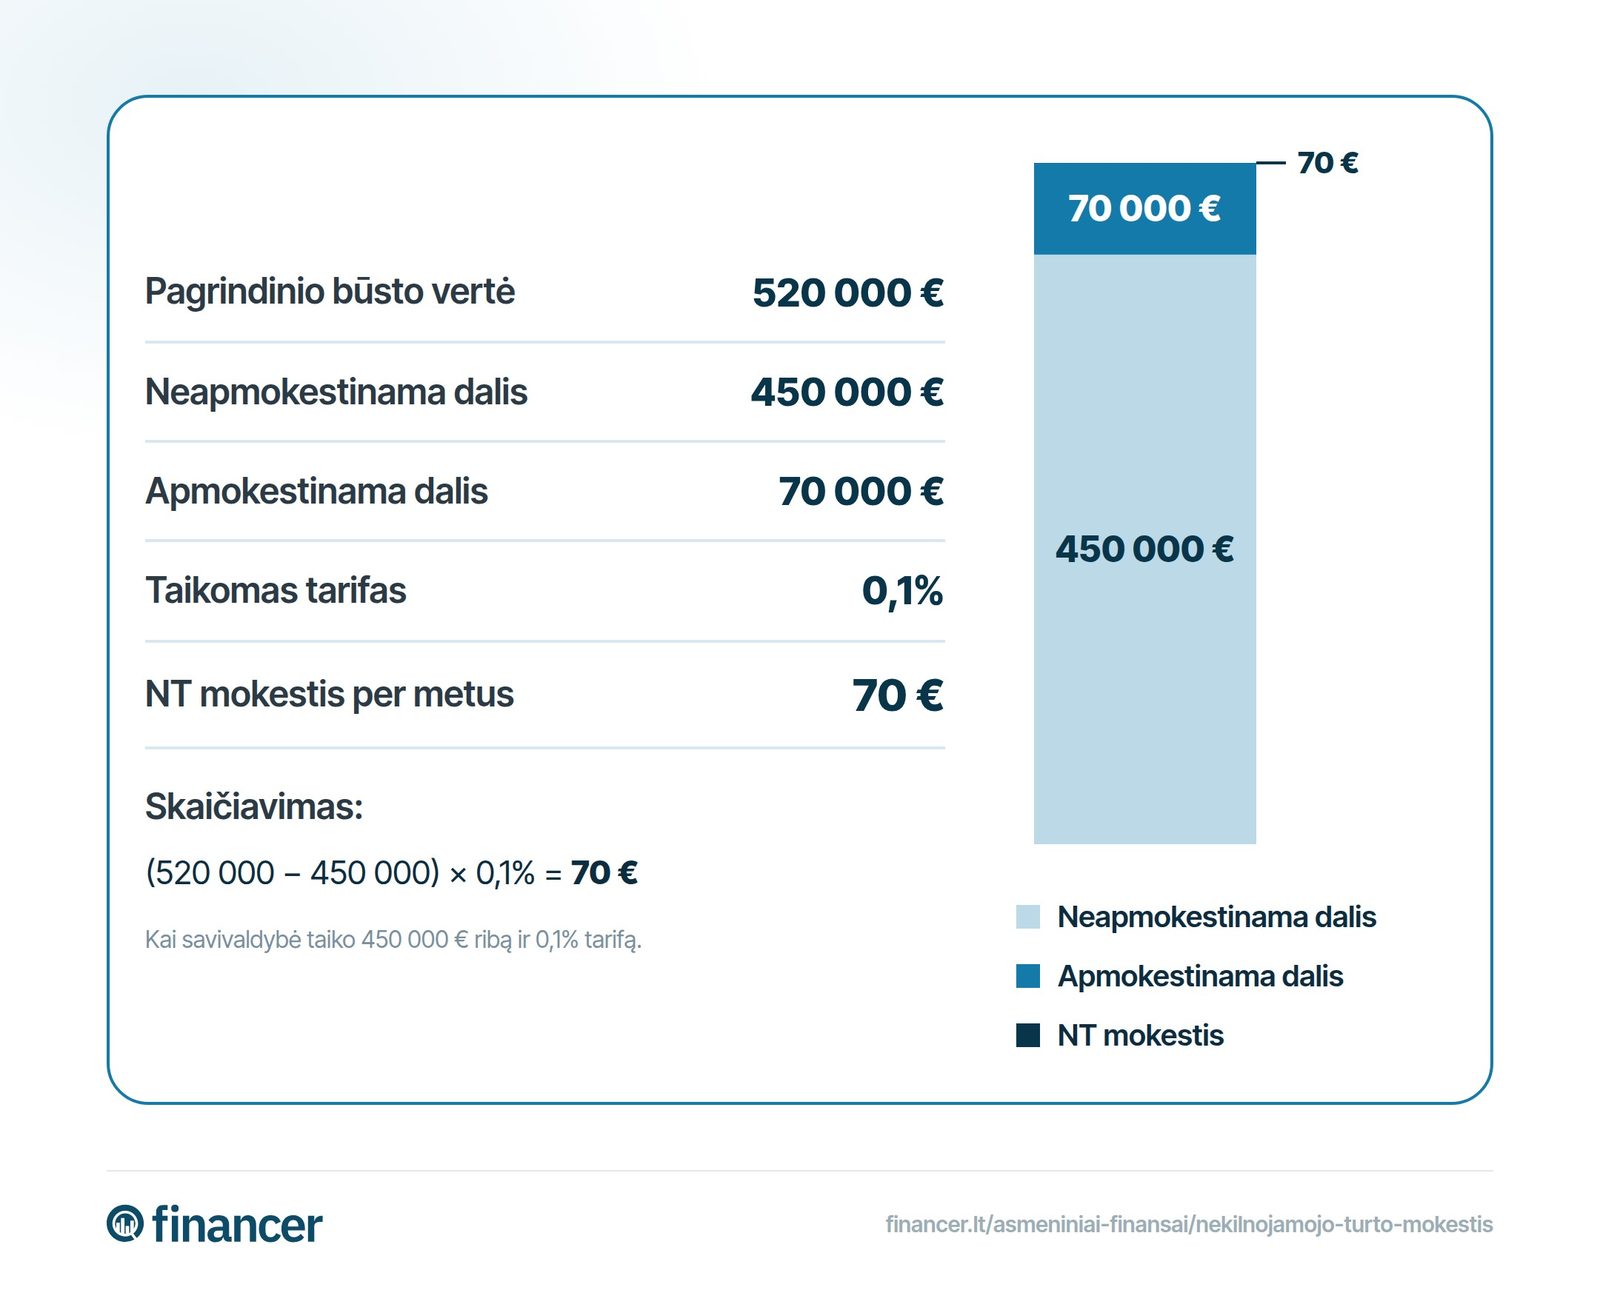
Jei turite pagrindinį būstą (kuriame deklaruota gyvenamoji vieta), kurio mokestinė vertė yra 520 000 €, o savivaldybė nustatė 450 000 € neapmokestinamąjį dydį ir 0,1% tarifą:
520 000 € - 450 000 € = 70 000 € (apmokestinama dalis)
70 000 € x 0,1% = 70 € per metus
Palyginimui, tas pats 520 000 € vertės turtas kaip antrasis būstas būtų apmokestintas 1 840 € per metus.
Komercinio nekilnojamojo turto mokesčio tarifus (nuo 0,5% iki 3%) nustato savivaldybės. Nuo 2026 metų papildomai taikomas 0,2% gynybos mokestis.
Apleistam turtui nuo 2026 metų gali būti taikomi padidiniti tarifai nuo 1% iki 5%.
Nuo 2026 metų keičiasi ir deklaravimo tvarka. VMI (Valstybinė mokesčių inspekcija) automatiškai apskaičiuos mokėtiną nekilnojamojo turto mokestį remdamasi Registrų centro nustatyta mokestine verte.
Svarbu patikrinti savo turto mokestinę vertę Registrų centro tinklapyje. Jei manote, kad vertė nustatyta neteisingai, galite kreiptis dėl mokestinės vertės tikslinimo.
Norint preliminariai apskaičiuoti, kiek reikės mokėti, galite pasinaudoti nekilnojamo turto mokesčio skaičiuokle internete.
Detalią informaciją apie tai, kada mokamas nekilnojamo turto mokestis ir kaip teisingai užpildyti deklaraciją, rasite VMI tinklapyje.
Jei domina kiti mokesčiai Lietuvoje, taip pat skaitykite mūsų vadovą apie PSD ir VSD mokesčius arba pajamų deklaravimą.
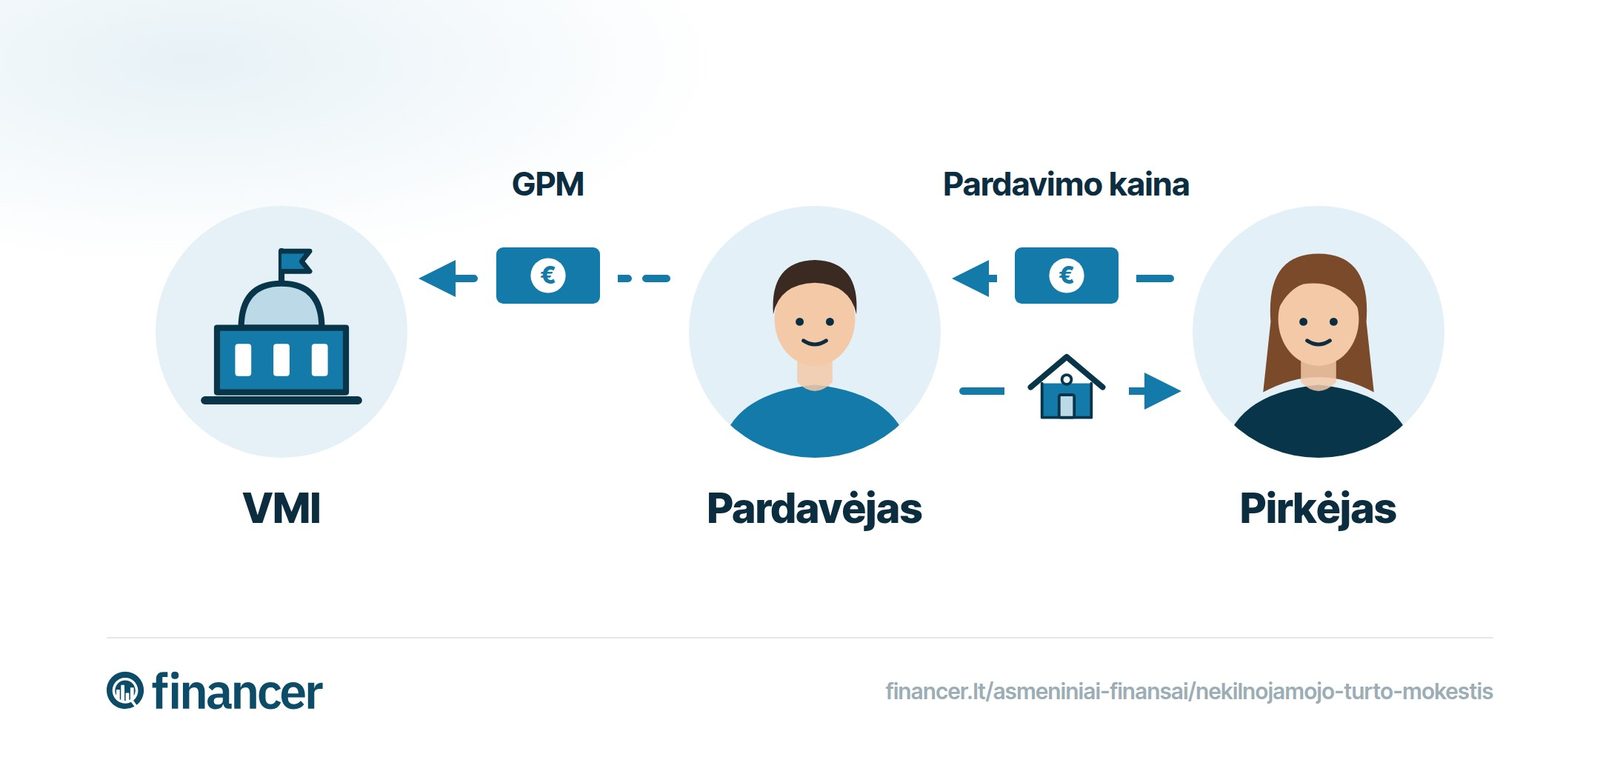
Parduodant nekilnojamąjį turtą, tam tikrais atvejais teks sumokėti gyventojų pajamų mokestį (GPM). Nuo 2026 metų įsigaliojo svarbūs pakeitimai.
Pajamos iš NT pardavimo nėra apmokestinamos GPM, jei tenkinama bent viena iš šių sąlygų:
Nuo 2026 m. pajamos iš NT pardavimo sumuojamos su visomis kitomis metinėmis pajamomis ir apmokestinamos progresiniais tarifais (VDU 2026 m. – 2 312,15 €/mėn.):
| Metinių pajamų intervalas | GPM tarifas |
|---|---|
Iki 12 VDU (27 746 €) | 15% |
12–36 VDU (27 746 – 83 237 €) | 20% |
36–60 VDU (83 237 – 138 729 €) | 25% |
Virš 60 VDU (virš 138 729 €) | 32% |
Mokėtinas GPM paskaičiuojamas pagal formulę:
GPM = (pardavimo pajamos - įsigijimo kaina - privalomi mokėjimai) x taikomas tarifas
Įsigijimo kaina apima: NT pirkimo kainą, savomis lėšomis atliktą remontą ar rekonstrukciją, sumokėtus mokesčius perkant ir panašiai.
Privalomi mokėjimai: notaro mokestis, Registrų centro mokesčiai ir kiti oficialūs mokėjimai.
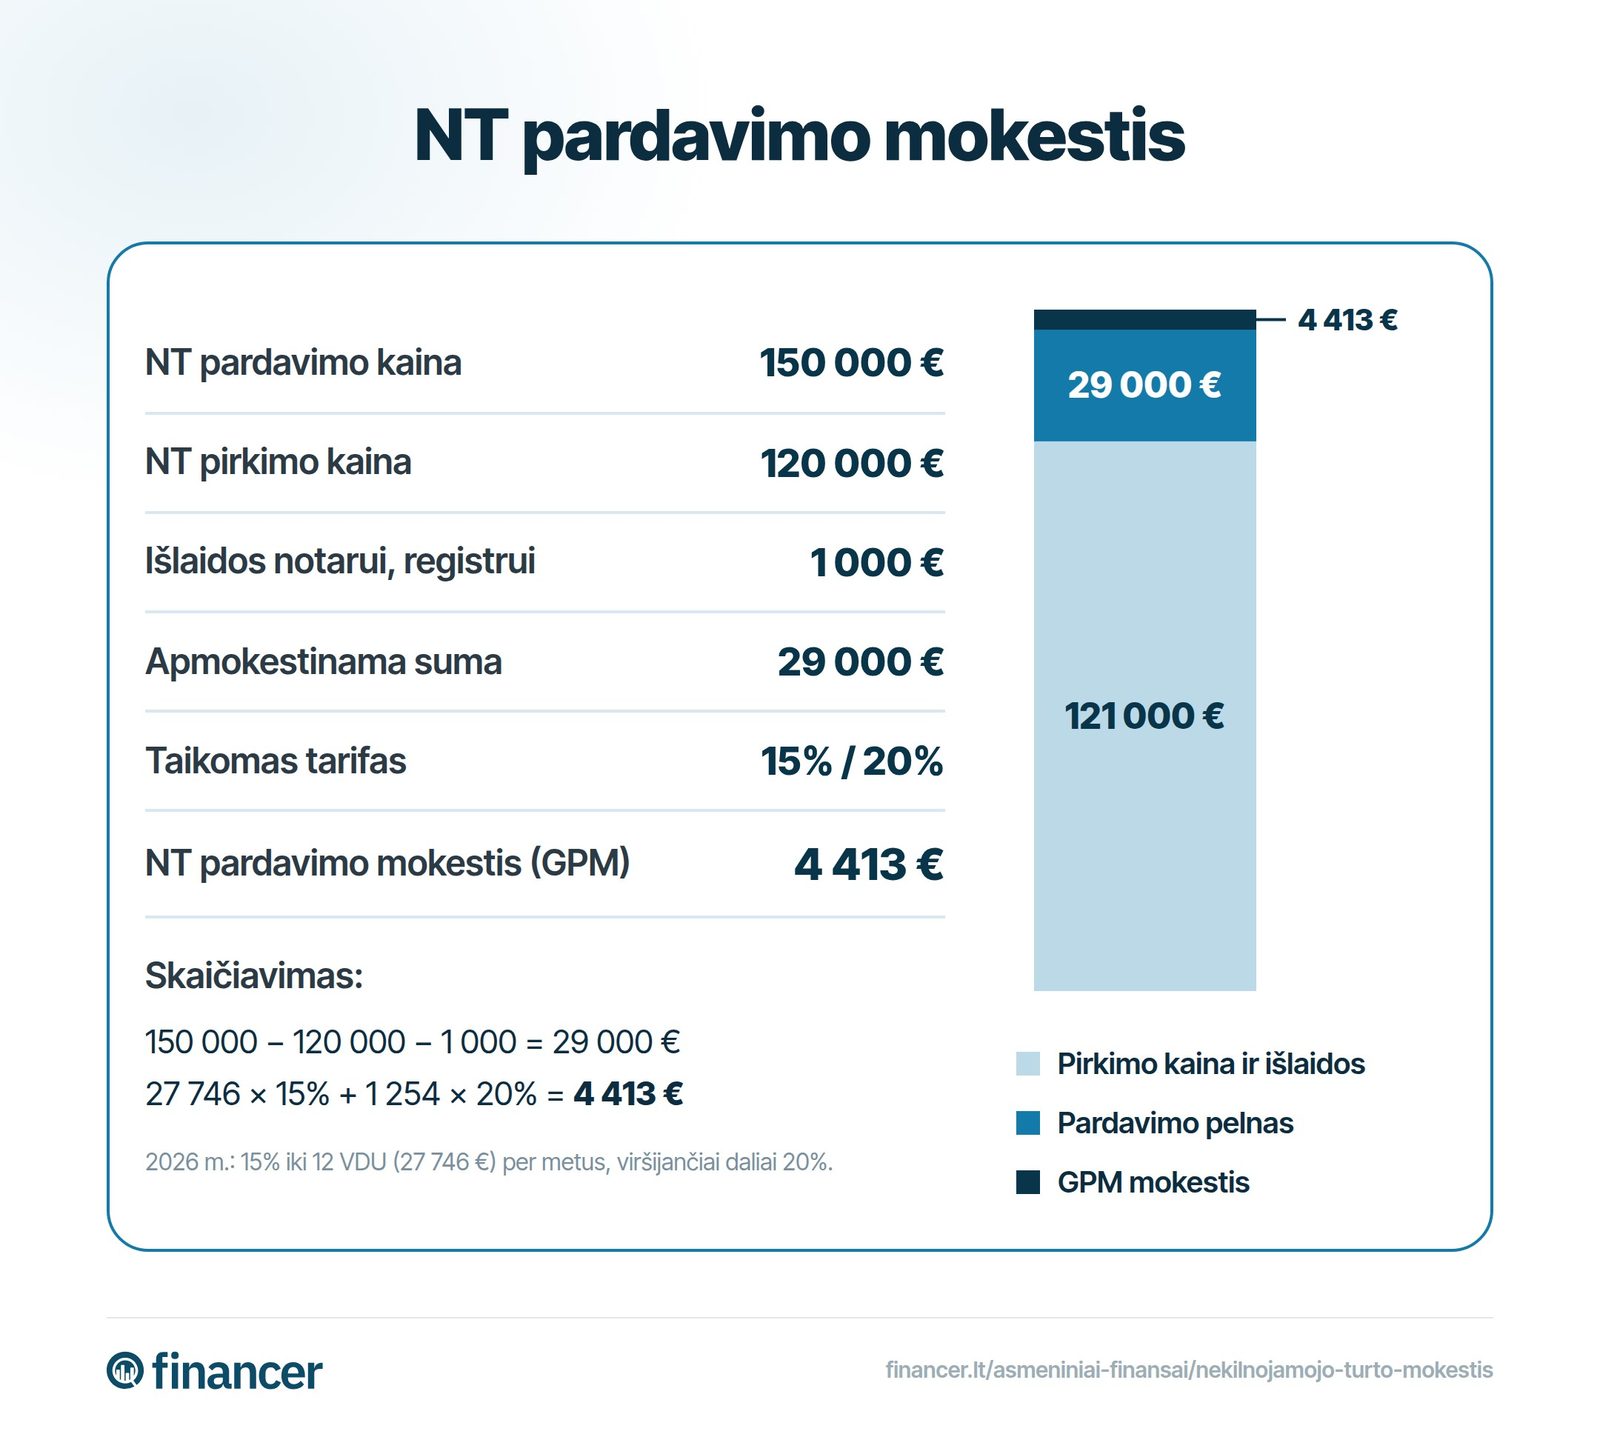
GPM už parduotą NT deklaruojamas metinėje pajamų deklaracijoje.
Rask geriausią paskolą su mūsų palyginimu - greitai, paprastai ir visiškai nemokamai!
Atrinktos pigiausios paskolosPaveldint nekilnojamąjį turtą Lietuvoje, tam tikrais atvejais teks sumokėti paveldėjimo mokestį. Mokestis sumokamas prieš atsiimant paveldėjimo teisės liudijimą, išskyrus atvejus, kai mokestis atidedamas arba nuo jo atleidžiama.
Yra keli pagrindiniai atvejai, kuriais paveldėjimo mokestis netaikomas, nepriklausomai nuo turto vertės.
Jei nepatenkate į nė vieną iš minėtų kategorijų, privalėsite sumokėti paveldėjimo mokestį prieš atsiimant paveldėjimo teisės liudijimą.
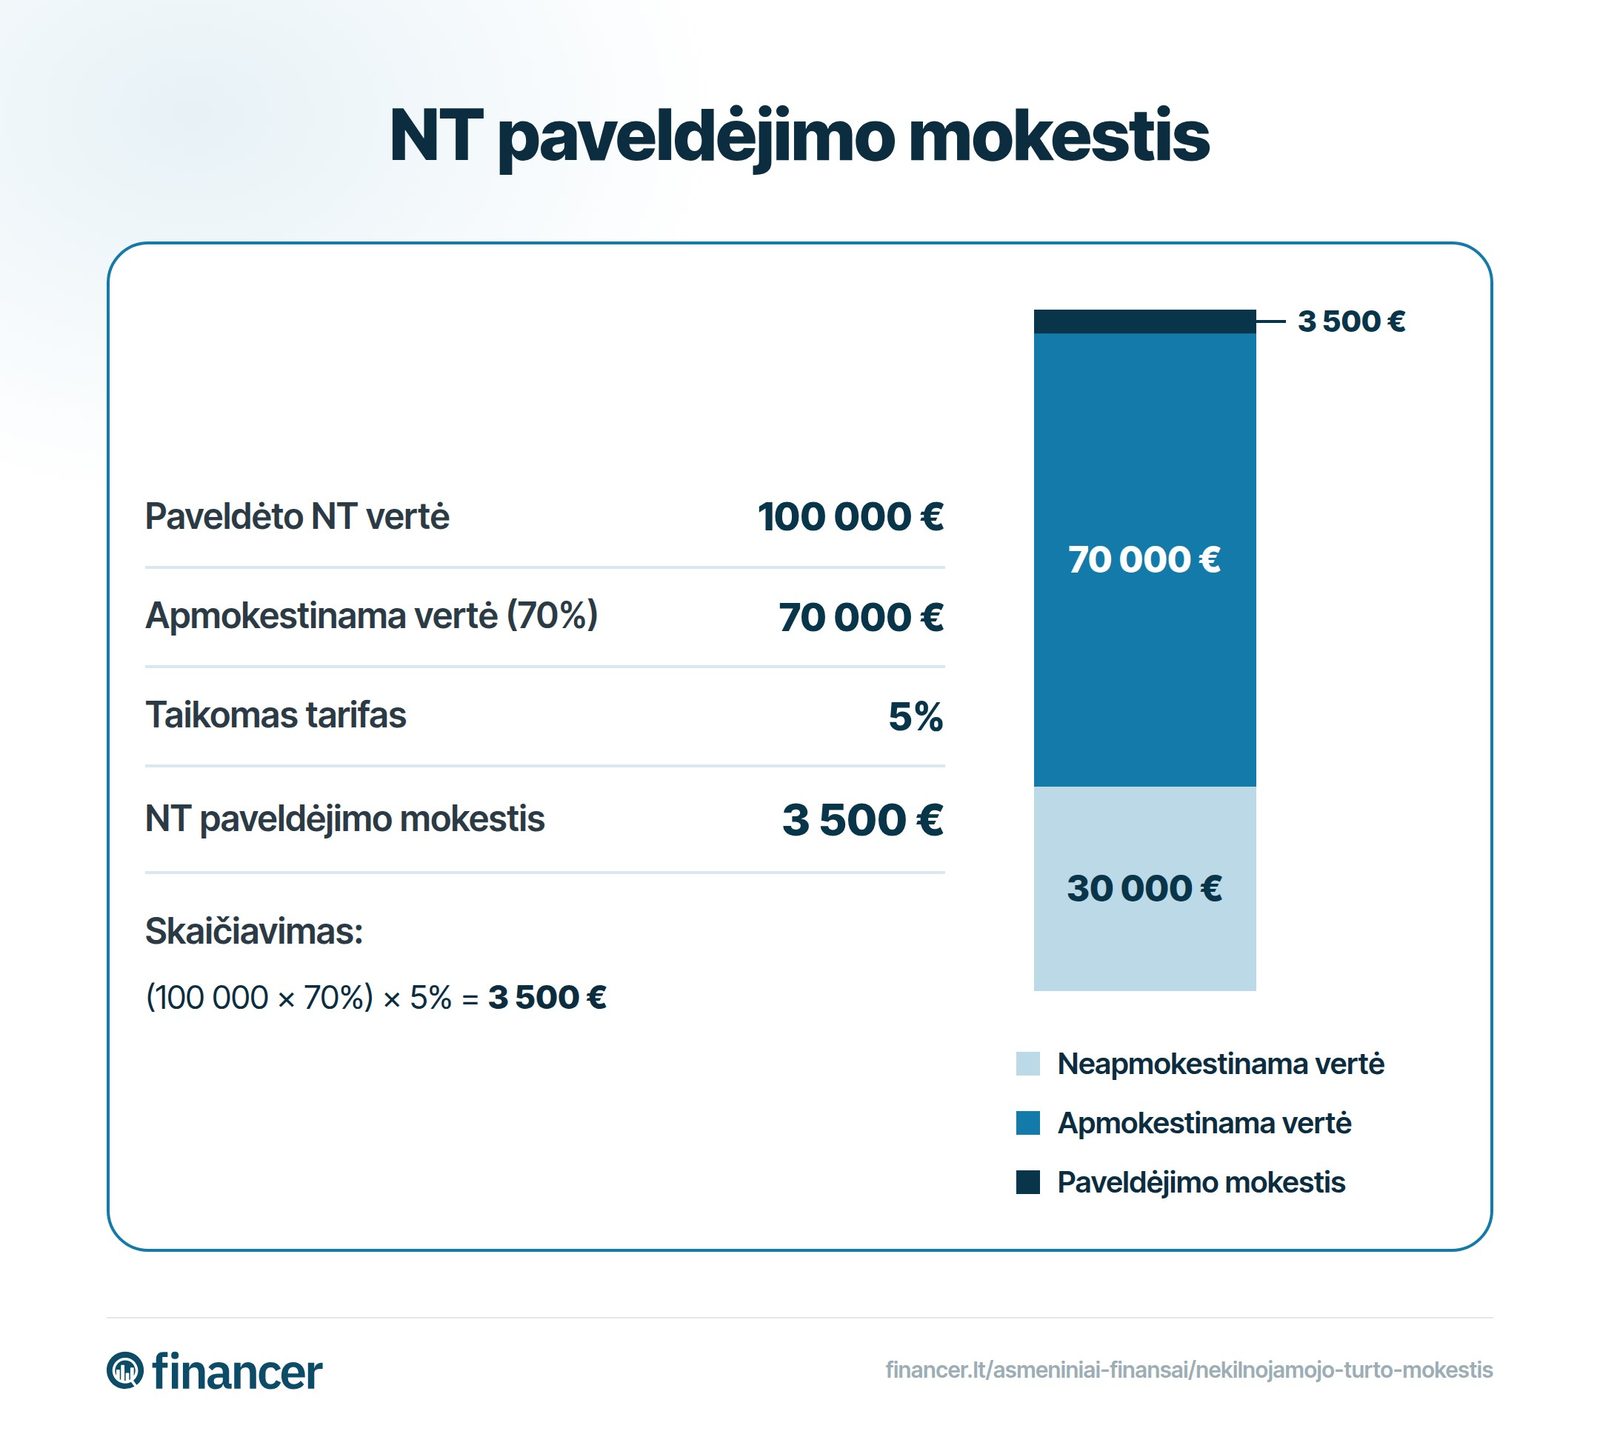
Svarbu: mokestis skaičiuojamas nuo apmokestinamosios vertės, kuri sudaro 70% turto vertės.
Antram ir paskesniems būstams taikomi progresiniai tarifai nuo 0,2% iki 1%, priklausomai nuo turto vertės. Pagrindiniam būstui (kuriame deklaruota gyvenamoji vieta) savivaldybės nustato tarifą nuo 0,1% iki 1%, taikomą tik viršijant 450 000 € ribą.
Pagrindinis būstas neapmokestinamas iki 450 000 € (dviem savininkams iki 900 000 €). Antras ir paskesni būstai neapmokestinami iki 50 000 € bendros vertės.
Nuo 2026 metų NT mokestį reikia deklaruoti ir sumokėti iki kitų metų kovo 15 dienos. VMI automatiškai apskaičiuoja mokėtiną sumą pagal Registrų centro duomenis.
Mokestis skaičiuojamas progresiniu principu nuo turto mokestinės vertės. Pavyzdžiui, 300 000 € vertės antram būstui: pirmi 50 000 € x 0% = 0 €, nuo 50 001 iki 200 000 € x 0,2% = 300 €, nuo 200 001 iki 300 000 € x 0,4% = 400 €. Iš viso: 700 € per metus.
Parduodant NT gali tekti mokėti GPM (gyventojų pajamų mokestį). Tačiau GPM nemokamas, jei turtas buvo nuosavybėje 5 metus (anksčiau buvo 10 metų), arba jei jame buvo deklaruota gyvenamoji vieta ne trumpiau kaip 2 metus prieš pardavimą.
Nuo 2026 m. įvedti nauji progresiniai tarifai (0,2–1%), atskirtos taisyklės pagrindiniam ir antriniam būstui, pakeista deklaracijos forma į KIT719 (vietoj ankstesnių KIT711 ir KIT715), mokėjimo terminas pakeistas į kovo 15 d. Fiziniams asmenims VMI automatiškai apskaičiuoja mokėtiną sumą. Taip pat sutrumpintas GPM neapmokestinimo terminas parduodant NT iš 10 iki 5 metų.
Nuo 2026 metų nekilnojamojo turto mokesčių sistema Lietuvoje pasikeitė. Žemiau trumpai primename pagrindinius aptartus mokesčius.
Ar turite klausimą šia tema? Paklauskite bendruomenės.
El. paštas patvirtintas. Jūsų komentaras pasirodys po peržiūros.
Nuoroda nebegalioja. Pateikite komentarą dar kartą.
Anonimas
Finansų ekspertas · Financer
Palyginkite kredito davėjus
nuo 3,67 % BVKKMN
9 variantų
Nemokama · Neveikia kredito reitingo
Žiūrėti palūkanų normąPalyginkite kredito davėjus
nuo 3,67 % BVKKMN
9 variantų
15 min skaitymoAsmeniniai Finansai
10 min skaitymoAsmeniniai Finansai
7 min skaitymoAsmeniniai Finansai
10 min skaitymoAsmeniniai Finansai
14 min skaitymoAsmeniniai Finansai
Prisijunkite prie *Financer Stacks* - jūsų savaitinis gidas pinigų pagrindams įvaldyti, papildomoms pajamoms uždirbti ir gyvenimo, kur pinigai dirba jums, kūrimui.