Trumpas atsakymas: kiek galite pasiskolinti
Kiek galiu gauti paskolos? Trumpas atsakymas: tiek, kiek kreditorius leidžia pagal Jūsų tvarias pajamas, esamus įsipareigojimus, paskolos terminą ir kainą. Lietuvoje praktinis pradinis skaičius dažnai yra 40 % taisyklė: visų finansinių įsipareigojimų mėnesio įmokos neturėtų viršyti maždaug 40 % tvarių mėnesio pajamų.
Tai nereiškia, kad verta skolintis iki pat viršutinės ribos. Jei Jūsų pajamos į rankas yra 1 500 €, teorinė visų įsipareigojimų riba būtų apie 600 € per mėnesį. Jei jau mokate 180 € už kitą kreditą, naujai paskolai lieka apie 420 € mėnesio įmokos.
Iš tos įmokos kreditorius skaičiuoja galimą sumą: kuo ilgesnis terminas ir kuo mažesnė BVKKMN, tuo didesnė suma gali tilpti į tą pačią mėnesio įmoką. Todėl atsakymas nėra vienas skaičius. Jis visada priklauso nuo konkretaus pasiūlymo.
Nuo ko priklauso suma
Kreditorius nežiūri tik į atlyginimą. Jis vertina bendrą Jūsų finansinį vaizdą: ar pajamos yra pastovios, ar turite kitų skolų, kiek kainuotų nauja įmoka ir ar po jos liktų realus gyvenimo rezervas.
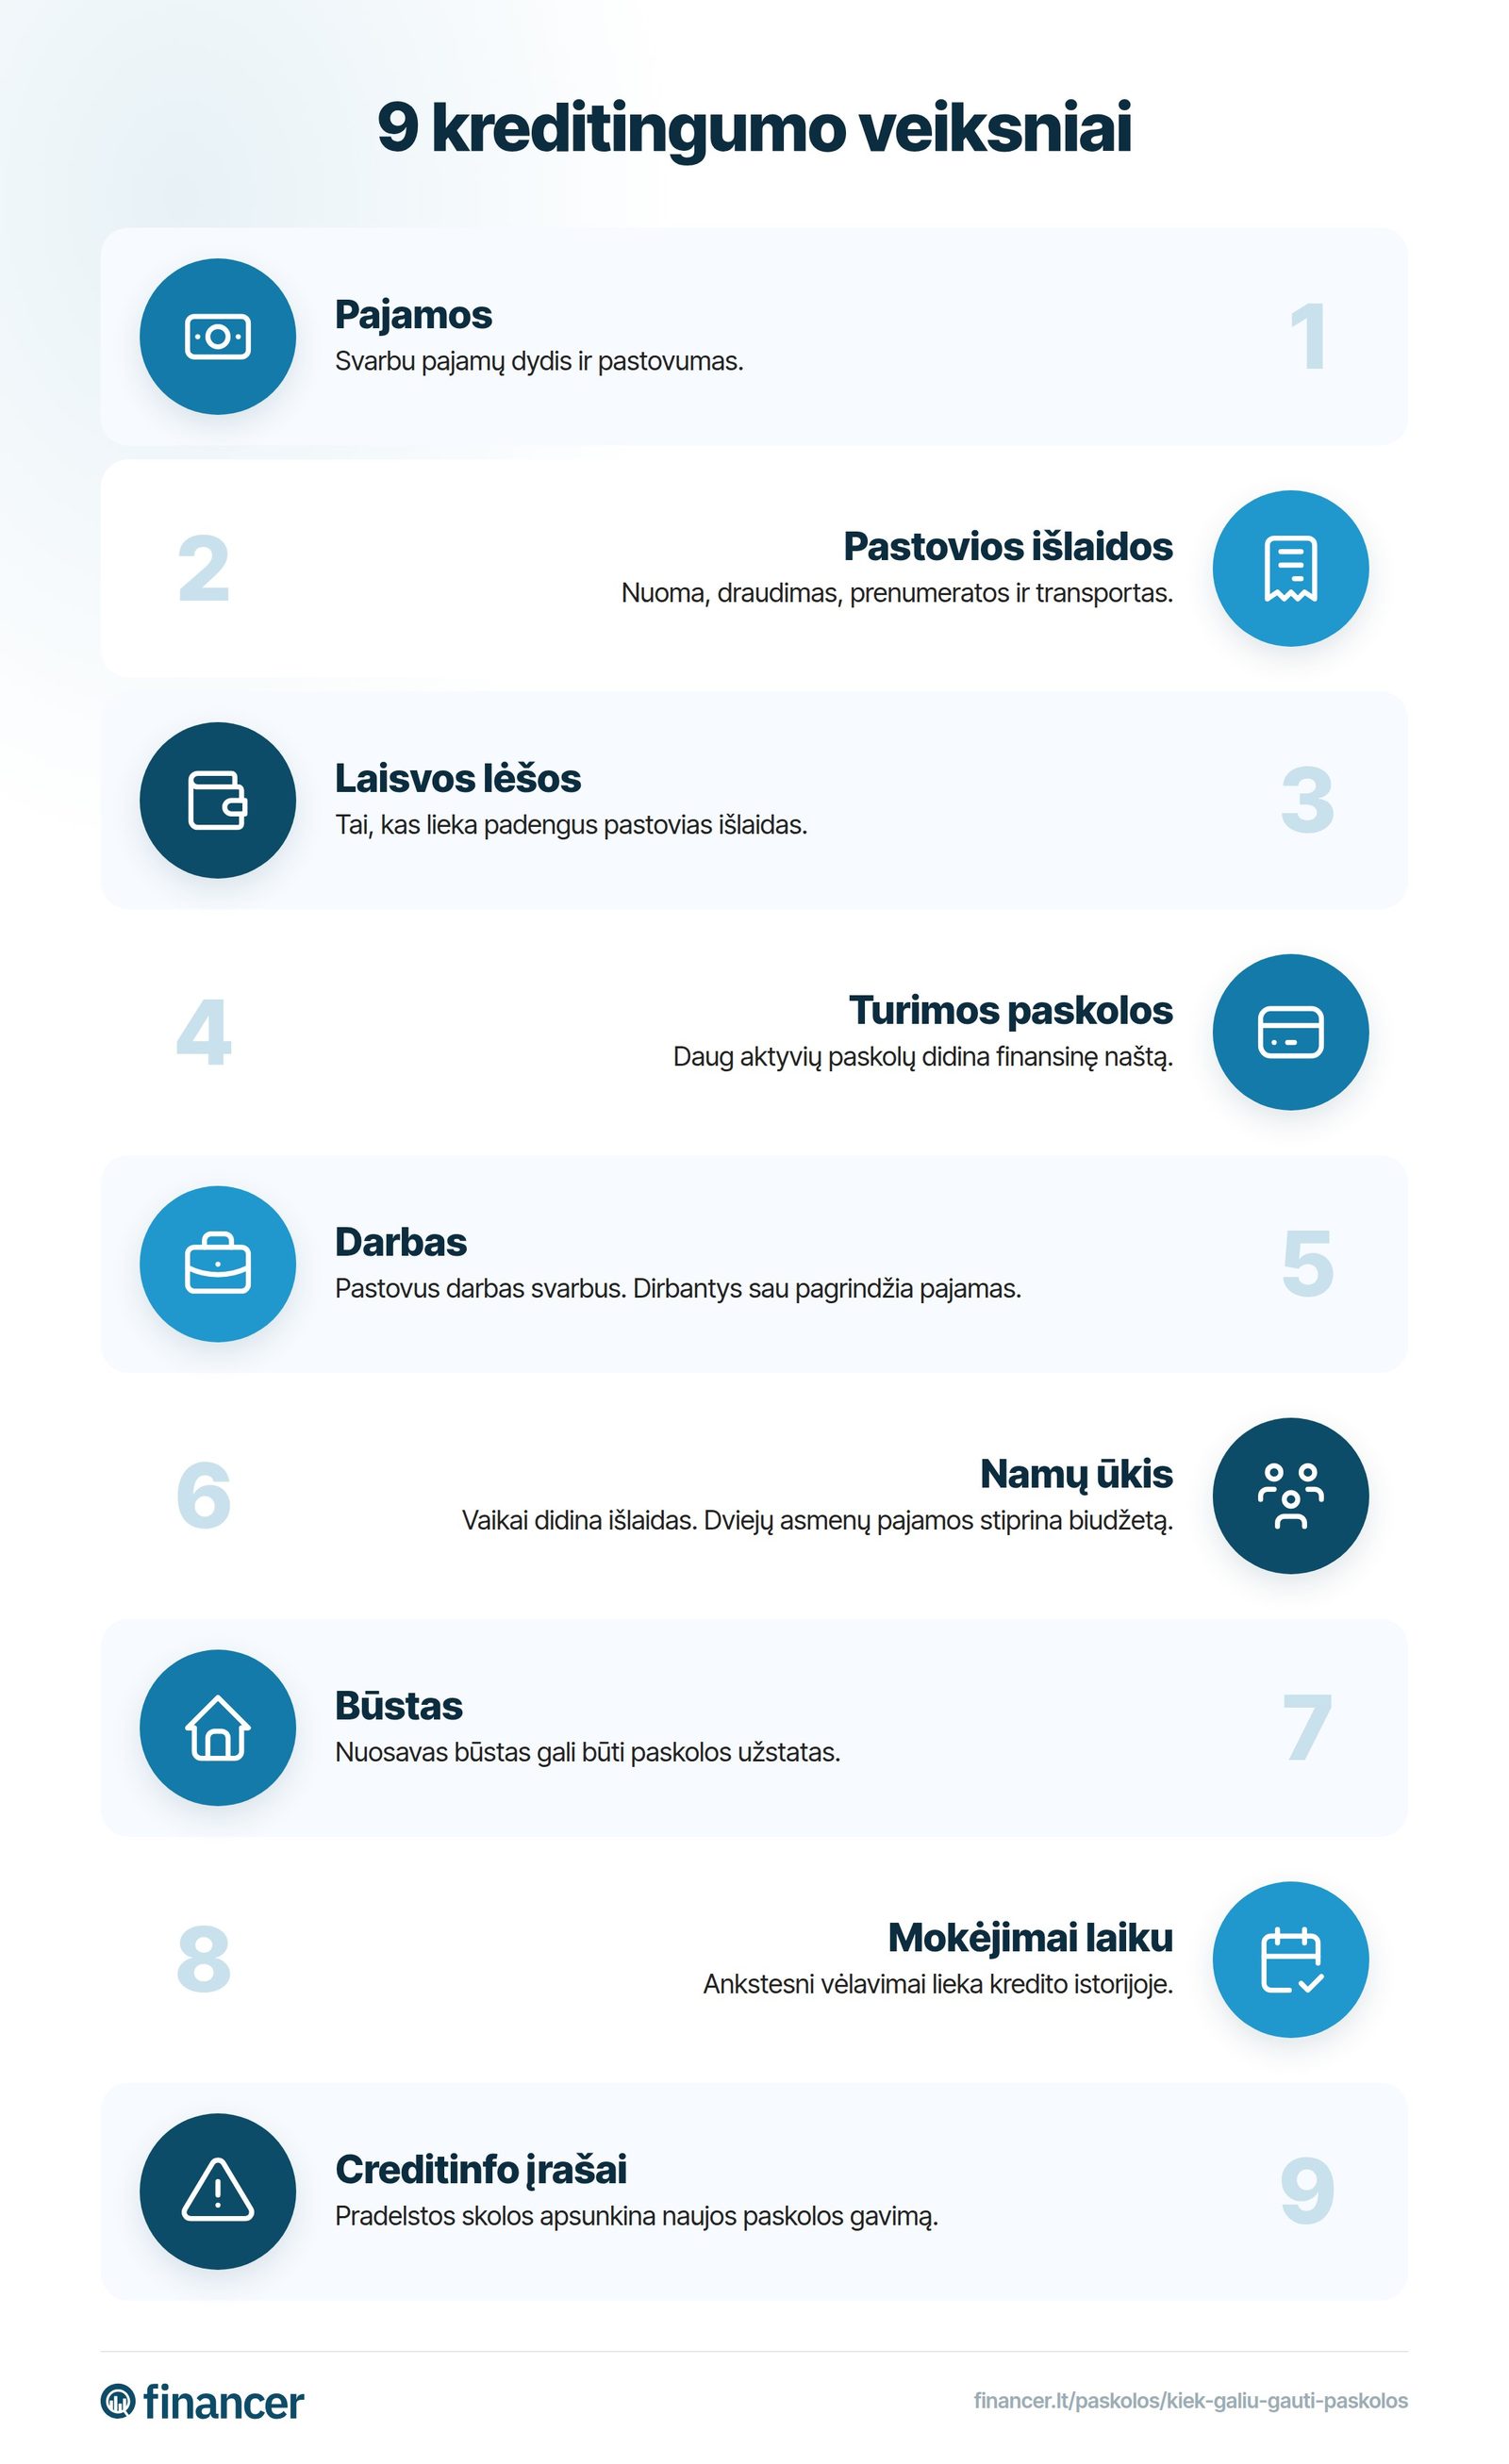
Dažniausiai svarbiausi veiksniai yra šie:
- Tvarios pajamos. Darbo užmokestis, individualios veiklos pajamos, nuomos pajamos ar kitos reguliarios įplaukos turi būti pagrįstos dokumentais. Vienkartinė premija paprastai nebus vertinama taip pat kaip stabilus atlyginimas.
- Esami įsipareigojimai. Kredito kortelės limitas, lizingas, būsto paskola, vartojimo paskola ir kitos įmokos mažina naujai paskolai likusį pajėgumą.
- Paskolos terminas. Ilgesnis terminas mažina mėnesio įmoką, bet dažniausiai padidina bendrą grąžinamą sumą.
- Kaina. Lyginkite ne tik palūkanas, bet ir BVKKMN, nes ji parodo platesnę vartojimo kredito kainą.
- Kredito istorija. Lietuvoje neturėtumėte galvoti apie JAV tipo kredito balą. Kreditoriai tikrina mokėjimų drausmę, pradelstus įsipareigojimus ir turimas skolas.
Jei norite suprasti kainos pusę, verta pirmiausia palyginti vartojimo paskolos sąlygas, o ne rinktis pagal pirmą pamatytą mėnesio įmoką.
Kaip kreditoriai skaičiuoja maksimalią sumą
Paprasta formulė atrodo taip:
Maksimali nauja įmoka = tvarios mėnesio pajamos x 40 % minus esamos mėnesio įmokos
Pavyzdys. Jei Jūsų tvarios pajamos yra 1 800 € per mėnesį, 40 % riba būtų 720 €. Jei jau mokate 250 € per mėnesį už kitus įsipareigojimus, naujai paskolai teoriškai lieka apie 470 € mėnesio įmoka.
Tada ši įmoka paverčiama paskolos suma. Tam naudojamas terminas, palūkanos, sutarties mokesčiai ir kiti kaštai. Dėl to du žmonės su tuo pačiu atlyginimu gali gauti skirtingas sumas, jei vienas skolinasi 24 mėnesiams, o kitas 60 mėnesių.
Prieš teikdami paraišką, galite pasitikrinti kelis scenarijus su palūkanų skaičiuokle. Keiskite terminą ir įmoką. Taip greitai pamatysite, kada paskola tampa per brangi, net jei mėnesio įmoka atrodo pakeliama.
| Tvarios pajamos į rankas | 40 % visų įmokų riba | Jei jau mokate 150 € | Orientacinė nauja įmoka |
|---|---|---|---|
900 € | 360 € | 210 € lieka naujai įmokai | apie 150 iki 210 € |
1 200 € | 480 € | 330 € lieka naujai įmokai | apie 250 iki 330 € |
1 500 € | 600 € | 450 € lieka naujai įmokai | apie 350 iki 450 € |
2 000 € | 800 € | 650 € lieka naujai įmokai | apie 500 iki 650 € |
Lietuvos banko atsakingo skolinimosi reikalavimai
Lietuvos bankas pabrėžia atsakingą skolinimą: kreditorius turi įsitikinti, kad paskolą galėsite grąžinti ne tik paraiškos dieną, bet ir visą sutarties laikotarpį.
Būsto kreditams svarbūs keli papildomi reikalavimai: paprastai reikia bent 15 % pradinio įnašo, ne mažiau kaip 6 mėnesių tvarių pajamų istorijos, tinkamos mokėjimų drausmės ir įmokų, kurios neperžengia pajamų ribų. Todėl būsto paskolos suma dažnai labiau priklauso ne nuo norimos kainos, o nuo įnašo, pajamų stabilumo ir palūkanų jautrumo.
Vartojimo kreditams taip pat taikomas kreditingumo vertinimas. Kreditorius turi vertinti tvarias pajamas, šeimos finansinius įsipareigojimus, išlaidas ir informaciją iš prieinamų duomenų šaltinių. Jei pajamos nepastovios, pavyzdžiui, dirbate su individualia veikla, gali reikėti daugiau įrodymų.
Svarbus niuansas: Lietuvoje kelių paskolos paraiškų pateikimas savaime neturėtų sugadinti Jūsų kredito istorijos. Todėl verta palyginti kelis pasiūlymus, ypač jei suma didesnė arba terminas ilgas.
Kreditorius gali būti griežtesnis nei minimali taisyklė, ypač jei pajamos priklauso nuo sezono, sutartis terminuota arba didelę pajamų dalį sudaro priedai. Todėl klausimą "kiek paskolos galiu gauti pagal atlyginimą" verta suprasti kaip pirmą filtrą, o ne galutinį sprendimą. Galutinis atsakymas atsiranda tik tada, kai kreditorius mato dokumentus ir konkrečią paskolos kainą.
Kaip padidinti galimą paskolos sumą
Jei norite sužinoti, kiek galiu pasiskolinti, pirmas kelias yra ne ieškoti drąsiausio kreditoriaus, o pagerinti savo skaičius.
Didžiausią poveikį paprastai turi esamų įsipareigojimų sumažinimas. Jei uždarote mažą kreditą ar sumažinate kredito kortelės limitą, Jūsų mėnesio įsipareigojimai krenta, o naujai įmokai atsiranda daugiau vietos.
Antras kelias yra ilgesnis terminas. Jis gali padidinti galimą sumą, nes mėnesio įmoka mažėja. Bet čia yra kaina: daugiau mėnesių reiškia daugiau palūkanų. Ilginti terminą verta tik tada, kai žinote, kad bendra grąžinama suma vis dar priimtina.
Trečias kelias yra stabilesni pajamų įrodymai. Jei ką tik pakeitėte darbą, kreditorius gali norėti palaukti, kol susiformuos kelių mėnesių pajamų istorija. Jei dirbate savarankiškai, padeda tvarkinga apskaita, deklaracijos ir sutartys, rodančios pajamų tęstinumą.
Jei tikslas yra pigesnė įmoka, ne visada reikia imti naują didesnę paskolą. Kartais geriau svarstyti paskolų refinansavimą, ypač jei turite kelis brangesnius kreditus ir norite juos sujungti į vieną aiškesnę įmoką.
Ką pasitikrinti prieš paraišką
- Susirašykite visas dabartines mėnesio įmokas, įskaitant lizingą ir kredito korteles.
- Apskaičiuokite 40 % ribą nuo realių, tvarių pajamų, ne nuo optimistinio mėnesio.
- Palikite rezervą nenumatytoms išlaidoms, net jei kreditorius leistų skolintis daugiau.
- Lyginkite BVKKMN, bendrą grąžinamą sumą ir sutarties mokesčius.
- Pateikite paraiškas keliems kreditoriams ir lyginkite realius pasiūlymus. Tam galite pradėti nuo geriausių paskolų palyginimo.
Kada geriau skolintis mažiau nei leidžia kreditorius
Maksimali patvirtinta suma nėra tikslas. Ji yra riba, kurią kreditorius laiko priimtina pagal savo vertinimą. Jūsų biudžetas gali būti jautresnis nei kreditoriaus formulė.
Skolinkitės mažiau, jei pajamos kinta pagal sezoną, turite vaikų, planuojate būsto remontą, didesnį pirkinį ar darbo pokytį. Taip pat atsargiau vertinkite paskolą, jei dalis pajamų yra premijos, viršvalandžiai ar projektinės įplaukos.
Jei pajamos mažos, bet paskola vis tiek reikalinga, verta skaityti apie paskolą su mažomis pajamomis. Ten svarbiausias klausimas yra ne ar įmanoma gauti pinigų, o ar įmoka nepastums biudžeto į skolų spiralę.
Dažniausiai užduodami klausimai
Kiek paskolos galiu gauti pagal atlyginimą?
Pirmiausia apskaičiuokite, kiek sudaro 40 % Jūsų tvarių mėnesio pajamų. Iš šios sumos atimkite jau turimas mėnesio įmokas. Likusi suma rodo apytikslę naujos paskolos įmokos ribą, o paskolos suma priklausys nuo termino ir BVKKMN.
Kiek galiu pasiskolinti, jei jau turiu kitą paskolą?
Turima paskola mažina naujai paskolai likusią mėnesio įmokos dalį. Jei Jūsų 40 % riba yra 600 €, o esama įmoka 220 €, naujai paskolai teoriškai lieka apie 380 €. Kreditorius vis tiek atliks individualų kreditingumo vertinimą.
Ar kelių paraiškų pateikimas blogina kredito istoriją?
Lietuvoje kelių paraiškų pateikimas savaime neturėtų veikti kaip JAV tipo kredito balo mažinimas. Vis dėlto kreditoriai vertina bendrą situaciją, turimus įsipareigojimus, pradelstus mokėjimus ir pajamų tvarumą.
Ar būsto paskolos suma skaičiuojama taip pat kaip vartojimo paskolos?
Pagrindinė logika panaši: vertinamos pajamos, įsipareigojimai ir įmokos santykis su pajamomis. Būsto paskolai papildomai svarbus pradinis įnašas, turto vertė, palūkanų jautrumas ir ilgesnis finansinis įsipareigojimas.
Ar verta imti visą maksimalią patvirtintą sumą?
Dažniausiai ne. Maksimali suma rodo kreditoriaus ribą, bet ne Jūsų komforto ribą. Saugiau rinktis įmoką, kuri lieka valdoma ir tada, kai padidėja išlaidos, sumažėja pajamos ar prireikia nenumatytų pinigų.