Pavyzdžiui: jei pasiskolintumėte 3000 € 36 mėn. su fiksuotąja metų palūkanų norma 4,32 %, tai bendra vartojimo kredito gavėjo mokama suma būtų 4044,04 €, mėnesio įmoka – 112,34 €, mėnesio administravimo mokestis - 23,25 €, bendros vartojimo kredito kainos metinė norma – 22 %, sutarties sudarymo mokestis – 0 €.
Pavyzdžiui, skolinantis 5 000 €, sutartį sudarant 48 mėn. laikotarpiui, metinė palūkanų norma – 10,8 %, mėnesinis administravimo mokestis – 0,2 % (bet ne mažiau 5 €) nuo visos paskolos sumos, bendra paskolos gavėjo mokama suma – 6659,60 €, mėnesio įmoka – 138,74 €, bendra vartojimo kredito kainos metinė norma – 15,89 %.
Pavyzdžiui: jei pasiskolintumėte 900 € 30 mėn. su fiksuotąja metų palūkanų norma 19 %, tai bendra vartojimo kredito gavėjo mokama suma būtų 1123,45 €, mėnesio įmoka – nuo 30 €, mėnesio administravimo mokestis - 0 €, bendros vartojimo kredito kainos metinė norma – 17,39 %, sutarties sudarymo mokestis – 0 €.
Negalime garantuoti, kad duomenys kasdien yra visiškai tikslūs.
Filtrai
Paskolos suma
Produktų statistika
Išsami visų lyginamų produktų duomenų apžvalga, padėsianti jums priimti tinkamą sprendimą.
Vartojimo paskola
6 (75 %)
Paskolų refinansavimas (kelių paskolų sujungimas)
3 (37,5 %)
Paskola automobiliui
3 (37,5 %)
Paskolos suma
50 € - 35 000 € (9 703,33 €)
Paskolos laikotarpis
1 mėnuo - 120 mėnesių (48 mėnesiai)
Metinė palūkanų norma
3,67 % - 136,27 % (45,93 %)
Minimalus amžius
18 - 21 (18,5)
Minimalios pajamos
0 € - 500 € (171,43 €)
Sąskaita šalies banke
8 (100 %)
Vietinis telefono numeris
5 (62,5 %)
Pilietybė
6 (75 %)
Elektroninė identifikacija
6 (75 %)
Galima ir su prasta kredito istorija
4 (50 %)
Išmokėjimas per 24 valandas
7 (87,5 %)
Išmokėjimas savaitgalį
7 (87,5 %)
Paskolos pratęsimai
7 (87,5 %)
Išankstinis grąžinimas
6 (75 %)
Kredito tarpininkas
1 (12,5 %)
Pirmoji paskola be palūkanų
3 (37,5 %)
Galimas bendraskolis
3 (37,5 %)
Teisė atsisakyti sutarties
8 (100 %)
Statistika pagrįsta 8 Paskolos produktais mūsų duomenų bazėje.
ĮmonėŽemiausiaAukščiausia
SMSpinigai8,9 %59,95 %
Finbee7 %63,97 %
SAVY6 %48,01 %
Fjord Bank7,9 %38 %
Paskolos.lt3,67 %59,95 %
Bobutės Paskola22,68 %136,27 %
Credit2435,53 %107,05 %
Creditea27,09 %102,95 %
Palūkanų normos
Palyginkite visų teikėjų siūlomas normas. Juostos rodo diapazoną tarp žemiausios ir aukščiausios kiekvienos įmonės siūlomos normos.
Financer pasirinkimas
SMSpinigai
SMSpinigai siūlo palūkanas nuo 8.9%, o BVKKMN svyruoja tarp 21.99% ir 59.95%. Pirma paskola iki 1 000 € nemokamai. Administravimo mokesčiai sudaro didžiąją kainos dalį.
Atsakymą į užklausą gavome akimirksniu, tačiau individualizuota pagalba nebuvo suteikta. Vietoj to, buvome pakviesti pildyti paraišką, kas truputį nuvylė.
SMSpinigai siūlo aiškias paskolos sąlygas, įskaitant termino pratęsimą bei nemokamą paskolą skolinantis pirmą kartą. Tiesa, žemos palūkanos yra “kompensuojamos” brangiu administravimo mokesčiu.
Paprastas paraiškos procesas keliais būdais: internetu, SMS, ofise. Pinigai išmokami per 15 minučių. Registracija reikalauja 0.01 € tapatybės pavedimo.
Gaukite išskirtines sąlygas geriausiose finansų įmonėse
Paskolos su bloga kredito istorija: ar tai realu?
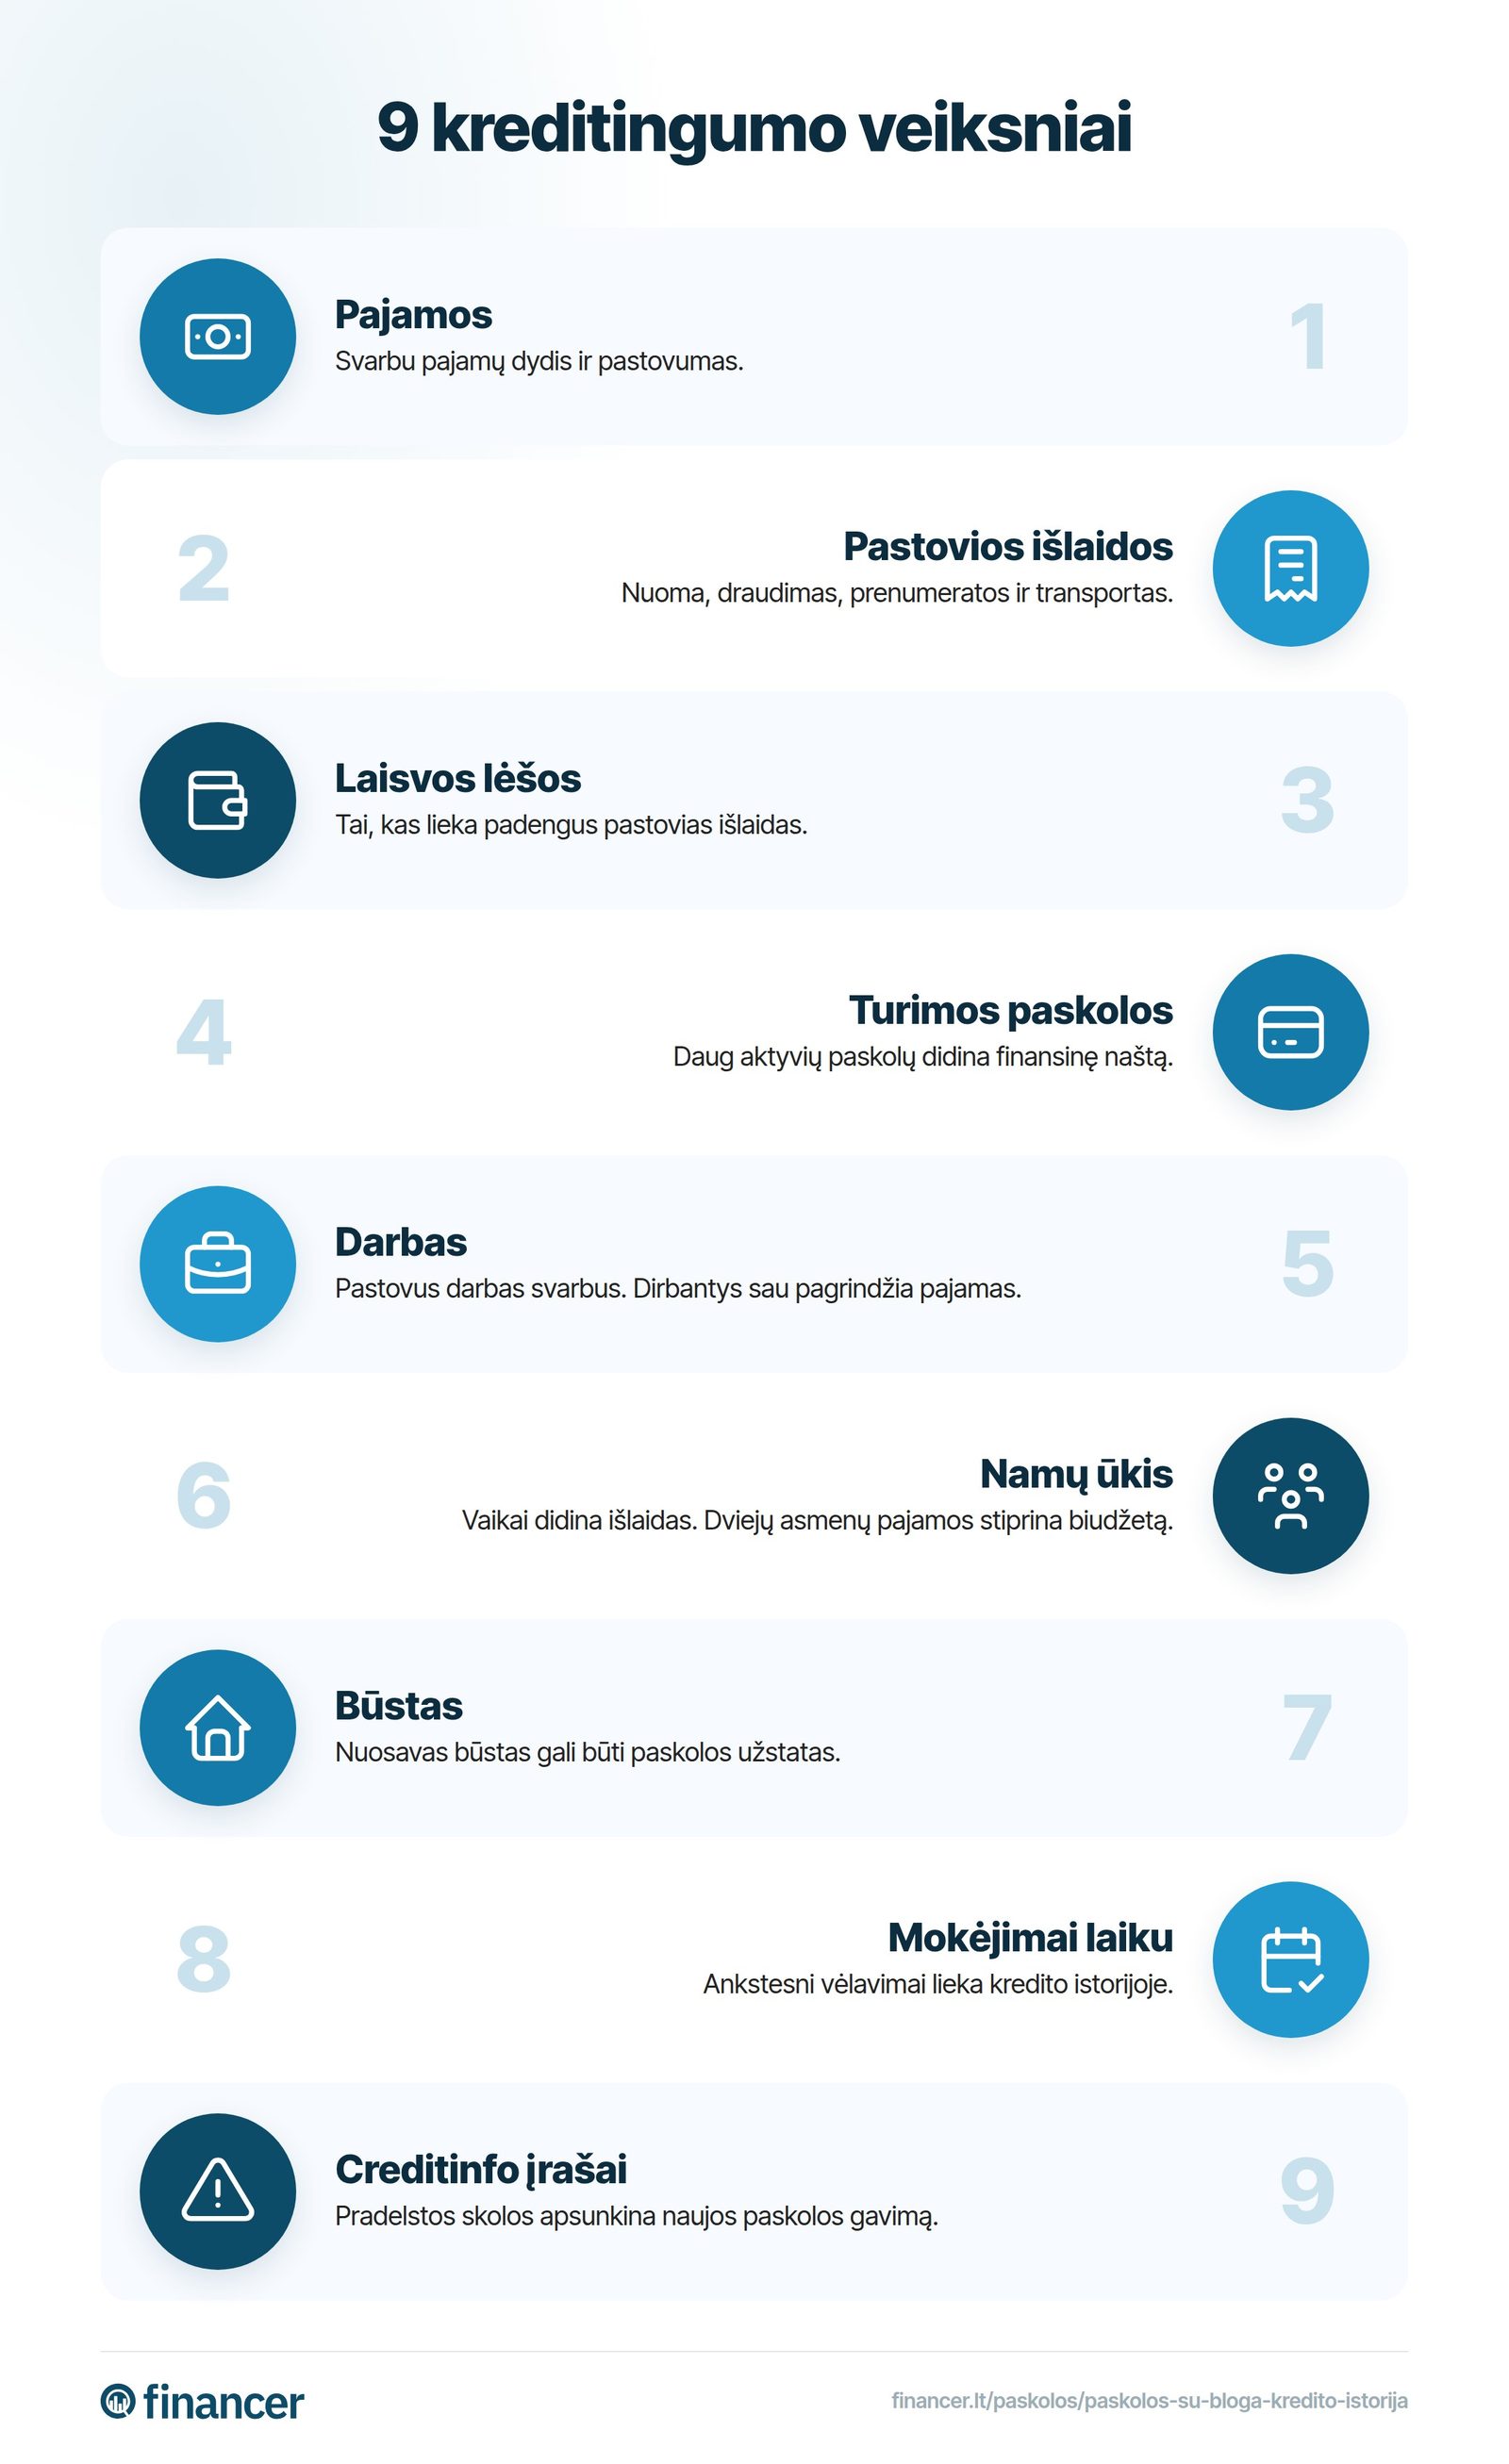
Paskolos su bloga kredito istorija Lietuvoje yra įmanomos tik tada, kai bloga istorija nėra aktyvi problema. Kitaip tariant, vienas senas vėlavimas dar nebūtinai uždaro duris. Bet pradelstos įmokos, antstoliai, nepadengtos skolos ar nuolatinis gyvenimas nuo kredito iki kredito kreditoriui atrodo kaip raudona šviesa.
Lietuvoje teisėtas vartojimo kredito davėjas negali tiesiog pasakyti: „duosime visiems“. Jis turi įvertinti Jūsų pajamas, šeimos finansinius įsipareigojimus, kredito istoriją ir tai, ar nauja įmoka nepadarys biudžeto per ankšto. Tai svarbu, nes bloga kredito istorija dažniausiai reiškia ne vieną seną įrašą, o klausimą: ar šiandien galite tvarkingai grąžinti dar vieną įsipareigojimą.
Jeigu ieškote įprasto finansavimo pirkiniui, remontui ar netikėtoms išlaidoms, pradėkite nuo vartojimo paskolos sąlygų. Jei jau turite kelias brangias paskolas, pirmiausia verta įvertinti paskolų refinansavimą, nes nauja paskola senoms skoloms dengti be plano dažnai tik pastumia problemą į kitą mėnesį.
Geriausi paskolos su bloga kredito istorija pasiūlymai 2026
Geriausias pasiūlymas šioje temoje nėra tas, kuris skamba drąsiausiai. Geriausias yra tas, kuris aiškiai parodo kainą, nepaslepia mokesčių ir netempia Jūsų į dar brangesnę skolą.
Praktiškai paskola su bloga kredito istorija dažniausiai reiškia vieną iš kelių scenarijų. Pirmas: Jūsų istorijoje yra senų vėlavimų, bet dabar pajamos stabilios, o pradelstų skolų nėra. Antras: pajamos yra, bet įsipareigojimų daug, todėl reikia ne naujo kredito, o refinansavimo. Trečias: kredito istorija prasta dėl aktyvių skolų. Tokiu atveju nauja paskola paprastai yra blogas sprendimas, kol nesutvarkėte senų įmokų.
Rinkoje žmonės dažnai lygina vartojimo kredito davėjus, tarpusavio skolinimo platformas ir paskolų tarpininkus. Pavyzdžiui, verta pasitikrinti Finbee, Paskolos.lt ar Altero apžvalgas, bet pats vardas dar negarantuoja patvirtinimo. Vienam klientui kreditorius gali pasiūlyti priimtiną kainą, o kitam atsakyti neigiamai dėl pajamų, pradelstų mokėjimų ar per didelio įsipareigojimų ir pajamų santykio.
Galimybė
Kada gali tikti
Ką tikrinti pirmiausia
Vartojimo paskola
Seni vėlavimai, bet dabartinės pajamos stabilios
BVKKMN, mėnesio įmoka, sutarties mokestis
Refinansavimas
Turite kelias paskolas ir norite vienos mažesnės įmokos
Ar bendra kaina sumažėja, o ne tik pailgėja terminas
Šiai temai netinka paviršinis „kur duoda lengviausiai“ sąrašas. Jei kredito istorija prasta, svarbiausia ne medžioti silpniausią patikrą, o suprasti, kuris sprendimas mažiausiai rizikingas Jūsų situacijoje.
Pirmiausia žiūrime į teisėtumą. Vartojimo kreditus Lietuvoje gali teikti tik į viešus Lietuvos banko sąrašus įrašytos įstaigos, tarpusavio skolinimo platformos ar kiti leidimą turintys rinkos dalyviai. Antra, lyginame kainą. Palūkanos yra tik viena eilutė. BVKKMN parodo platesnį vaizdą, nes į ją įeina ir dalis su kreditu susijusių mokesčių. Trečia, vertiname lankstumą: ar galima grąžinti anksčiau, ar aiškiai nurodyti vėlavimo mokesčiai, ar kreditorius siūlo realų refinansavimą, o ne tik naują brangią paskolą.
Atskiras kriterijus yra patvirtinimo realumas. Jei Jūsų įsipareigojimų įmokos jau arti 40 % pajamų, didesnė paskola gali būti atmesta net tada, kai atlyginimas atrodo normalus. Tokiu atveju pirmiausia pasiskaičiuokite įmoką su palūkanų skaičiuokle.
Vertinimo kriterijai
Kreditorius yra teisėtai veikiantis Lietuvoje ir įtrauktas į viešus priežiūros sąrašus.
BVKKMN, bendra grąžinama suma ir sutarties mokesčiai matomi prieš pasirašant sutartį.
Mėnesio įmoka telpa į biudžetą net tada, jei pajamos trumpam sumažėtų.
Sąlygos leidžia grąžinti anksčiau arba refinansuoti be neaiškių baudų.
Pasiūlymas sprendžia problemą, o ne tik suteikia pinigų dar vienam mėnesiui.
Kainos ir sąlygos: palūkanos, BVKKMN ir mokesčiai
Žiūrint į paskolas su bloga kredito istorija, kaina dažnai tampa didžiausia rizika. Kuo kreditoriui atrodo didesnė tikimybė, kad vėluosite mokėti, tuo brangesnis gali būti pasiūlymas arba tuo mažesnė suma bus patvirtinta.
Todėl nelyginkite vien palūkanų. Lietuvoje vartojimo kreditams svarbus rodiklis yra BVKKMN, tai yra bendros vartojimo kredito kainos metinė norma. Ji padeda pamatyti ne tik palūkanas, bet ir mokesčius, kurie gali stipriai pakeisti galutinę kainą. Mažesnė mėnesio įmoka ne visada reiškia pigesnį kreditą, jei terminas ištempiamas per ilgai.
Pavyzdys paprastas. Jei skolinatės 1 000 € ir renkatės ilgesnį terminą, mėnesio įmoka gali atrodyti patogesnė. Bet jei dėl to bendra grąžinama suma išauga keliais šimtais eurų, pigiau gali būti rinktis mažesnę sumą arba atidėti pirkimą. Bloga kredito istorija čia veikia kaip didinamasis stiklas: klaida, kuri įprastai kainuotų keliasdešimt eurų, silpnesnėje finansinėje situacijoje gali tapti nauju vėlavimu.
Paskolos su bloga kredito istorija reitingas: kas lemia atsakymą
Lietuvoje nereikėtų galvoti apie kredito istoriją kaip apie amerikietišką FICO balą. Creditinfo ir kiti duomenų šaltiniai padeda kreditoriams vertinti riziką, bet sprendimas paprastai nėra vienas skaičius. Kreditorius žiūri į visą vaizdą: pajamas, jų tvarumą, turimas skolas, vėlavimus, šeimos įsipareigojimus ir prašomą sumą.
Geriausias signalas yra ne tobula praeitis, o tvarkinga dabartis. Jei vėlavimas buvo seniai, skola padengta, o paskutinius mėnesius įmokas mokėjote laiku, paraiška gali būti vertinama geriau. Jei pradelstos skolos dar aktyvios, paraiška dažnai stringa net tada, kai norima suma nedidelė.
Svarbu ir tai, kad Lietuvoje kreipimasis dėl paskolos į kelias įstaigas pats savaime nėra pagrindinė problema. Dažnai verta palyginti kelis realius pasiūlymus. Bet pildyti dešimt paraiškų be plano nėra protinga. Pradėkite nuo sumos, kurią tikrai galite grąžinti, ir tikrinkite, kaip keičiasi įmoka, jei trumpinate arba ilginate terminą.
Į ką atkreipti dėmesį renkantis
Pirmas klausimas: ar Jums tikrai reikia naujos paskolos. Jei pinigų reikia maistui, nuomai ar senoms įmokoms, naujas kreditas dažnai yra ne sprendimas, o signalas, kad biudžetas jau pertemptas. Tokiu atveju geriau kalbėtis su esamais kreditoriais, tartis dėl mokėjimo grafiko, ieškoti papildomų pajamų arba svarstyti refinansavimą.
Antras klausimas: ar suprantate visą kainą. Sutartyje ieškokite BVKKMN, bendros grąžinamos sumos, administravimo mokesčių, sutarties sudarymo mokesčio, mokėjimo dienos keitimo sąlygų ir vėlavimo pasekmių. Jei skaitant sutartį reikia spėlioti, kiek iš tikrųjų mokėsite, tai nėra geras ženklas.
Trečias klausimas: ar pasiūlymas atitinka Jūsų situaciją. Jei pajamos mažos, skaitykite ir apie paskolą su mažomis pajamomis. Jei svarbiausias greitis, peržiūrėkite greituosius kreditus, bet nepamirškite, kad greitas atsakymas gali kainuoti brangiau.
Kada geriau nesiskolinti
Turite aktyvių pradelstų skolų ir neturite aiškaus plano jas padengti.
Nauja įmoka kartu su senomis skolomis priartintų Jus prie 40 % pajamų ribos arba ją viršytų.
Norite skolintis kasdienėms išlaidoms, nes pajamos nuolat nepadengia būtinų išlaidų.
Kreditorius neaiškiai pateikia BVKKMN, bendrą grąžinamą sumą ar vėlavimo mokesčius.
Paskolą imtumėte tam, kad padengtumėte kitą paskolą, bet bendra kaina nesumažėja.
Kam šie pasiūlymai labiausiai tinka
Paskolos su bloga kredito istorija labiausiai tinka žmonėms, kurių problema jau praeityje. Pavyzdžiui, buvo vėlavimas, bet skola padengta, pajamos stabilios, o dabar reikia nedidelės sumos aiškiam tikslui. Tokiu atveju kreditorius vis tiek vertins atsargiau, tačiau paraiška nėra beviltiška.
Šie pasiūlymai gali tikti ir tada, kai norite sutvarkyti kelias brangias paskolas į vieną aiškesnę įmoką. Čia svarbiausia žiūrėti ne į tai, ar mėnesio įmoka sumažėja šiandien, o į tai, ar bendra grąžinama suma per visą terminą tampa mažesnė arba bent jau valdoma. Refinansavimas neturi būti kosmetika. Jis turi sumažinti finansinę įtampą.
Jei kredito istorija bloga dėl aktyvių skolų, pirmas tikslas turėtų būti ne nauja paraiška, o tvarkos atstatymas: susisiekti su kreditoriais, susitarti dėl grafiko, padengti vėlavimus ir tik tada svarstyti naują finansavimą. Kartais keli mėnesiai tvarkingų mokėjimų yra vertingesni nei dar viena skubi paraiška.
Susijusi reguliacija ir vartotojų teisės: Lietuvos bankas, VVTAT ir Creditinfo
Vartojimo kreditus Lietuvoje prižiūri Lietuvos bankas. Jis skelbia vartojimo kredito davėjų sąrašus, rinkos statistiką, gaires ir informaciją vartotojams. Tai reiškia, kad prieš pasirašydami sutartį galite pasitikrinti, ar kreditorius apskritai turi teisę veikti šioje rinkoje.
Vartojimo kredito įstatymas Nr. XI-1253 nustato pagrindines vartojimo kredito taisykles: informavimo pareigas, mokumo vertinimą, sutarties turinį, grąžinimą anksčiau termino ir vartotojo teises. Blogos kredito istorijos atveju ypač svarbi mokumo vertinimo dalis, nes kreditorius negali atsakingai skolinti vien pagal Jūsų norimą sumą.
VVTAT kontekstas aktualus tada, kai kalbame apie vartotojų teises ir nesąžiningas sutarčių sąlygas, bet finansų rinkos dalyvių priežiūrą ir ginčų su bankais, kredito įstaigomis ar kitais finansų rinkos dalyviais nagrinėjimą vykdo Lietuvos bankas. Creditinfo ir Mano Creditinfo padeda matyti, kokią kredito istorijos informaciją apie Jus gali vertinti rinkos dalyviai. Tai nėra amerikietiškas kredito balas, bet finansinės reputacijos vaizdas vis tiek svarbus.
Prieš ieškodami paskolos, susitvarkykite skaičius. Tai padidina šansą gauti normalų pasiūlymą ir sumažina riziką pasirašyti per brangią sutartį.
Ką padaryti prieš siunčiant paraišką
Pasitikrinkite kredito istoriją
Peržiūrėkite, ar nėra aktyvių skolų, klaidingų įrašų ar senų įsipareigojimų, kuriuos jau turėjote uždaryti. Jei randate klaidą, pirmiausia ją taisykite.
Susiskaičiuokite visas įmokas
Įtraukite paskolas, lizingą, kredito korteles ir kitus reguliarius finansinius įsipareigojimus. Žiūrėkite, kokią pajamų dalį jie suvalgo kiekvieną mėnesį.
Pasirinkite mažesnę saugią sumą
Neprašykite maksimumo vien todėl, kad paraiškos forma leidžia. Blogos istorijos atveju mažesnė suma ir aiškus tikslas dažnai atrodo geriau nei didelis noras be plano.
Palyginkite BVKKMN ir bendrą grąžinamą sumą
Skirtingi kreditoriai gali rodyti skirtingą kainodarą. Vienas akcentuos mažas palūkanas, kitas mažą mėnesio įmoką. Lyginkite galutinę kainą.
Turėkite planą, jei atsakymas neigiamas
Neigiama paraiška nėra priežastis iš karto pildyti dar dešimt. Kartais geriau kelis mėnesius tvarkingai mokėti esamas įmokas, sumažinti skolas ir grįžti su stipresne situacija.
DUK
Ar galima gauti paskolą su bloga kredito istorija?
Taip, bet tik kai dabartinė finansinė situacija leidžia skolintis atsakingai. Jei bloga istorija yra sena, skolos padengtos, o pajamos stabilios, paraiška gali būti svarstoma. Jei turite aktyvių pradelstų skolų, tikimybė gerokai mažesnė.
Ar Lietuvoje yra paskolų be kredito istorijos tikrinimo?
Teisėtas vartojimo kredito davėjas turi vertinti mokumą, todėl pažadai skolinti be jokio tikrinimo turėtų kelti įtarimą. Kreditorius paprastai tikrina pajamas, įsipareigojimus ir mokėjimų istoriją.
Ar kelių paraiškų pateikimas gadina kredito istoriją?
Lietuvoje paraiška keliems kreditoriams pati savaime nėra tokia problema kaip JAV tipo kredito balo sistemoje. Vis dėlto geriau pildyti paraiškas tikslingai, prieš tai pasiskaičiavus sumą, įmoką ir realų grąžinimo planą.
Kas geriau: nauja paskola ar refinansavimas?
Jei jau turite kelias paskolas, dažnai pirmiau verta tikrinti refinansavimą. Jis gali sumažinti mėnesio įmoką ir sujungti skolas į vieną grafiką. Bet svarbu, kad bendra kaina netaptų didesnė vien dėl ilgesnio termino.
Ką daryti, jei paraiška atmesta?
Paprašykite paaiškinimo, patikrinkite kredito istoriją, sumažinkite prašomą sumą arba pirmiausia tvarkykite pradelstas skolas. Jei problema yra per dideli įsipareigojimai, nauja paraiška kitur gali nepadėti.
Ar bloga kredito istorija išnyksta automatiškai?
Ne visada taip greitai, kaip norėtųsi. Skirtingi duomenų valdytojai ir kreditoriai informaciją vertina pagal savo taisykles ir teisės aktus. Praktinis kelias paprastas: padengti pradelstas skolas, mokėti laiku ir pasitikrinti, ar istorijoje nėra klaidų.
Prisijunkite prie *Financer Stacks* - jūsų savaitinis gidas pinigų pagrindams įvaldyti, papildomoms pajamoms uždirbti ir gyvenimo, kur pinigai dirba jums, kūrimui.