Reprezentatyvus pavyzdys: 100 000 € būsto paskola 25 metams, kintama palūkanų norma (6 mėn. EURIBOR + banko marža) ~4,3 %, BVKKMN ~4,6 %. Sąlygos orientacinės ir priklauso nuo banko kredito vertinimo.
Reprezentatyvus pavyzdys: 110 000 € būsto paskola 26 metams, kintama nominali norma 4,0 %, sutarties mokestis 0,4 % (440 €), BVKKMN 4,19 %, mėnesio įmoka 572,32 €, bendra grąžintina suma 179 100,51 €. Sąlygos orientacinės.
Negalime garantuoti, kad duomenys kasdien yra visiškai tikslūs.
Filtrai
Paskolos suma
Paskolos laikotarpis
Reikalavimai pareiškėjui
Būsto paskolos paskirtis
Palūkanų nuolaidos
Produktų statistika
Išsami visų lyginamų produktų duomenų apžvalga, padėsianti jums priimti tinkamą sprendimą.
Pirmasis būstas
3 (100 %)
Antrasis būstas
3 (100 %)
Būsto paskolos refinansavimas
3 (100 %)
Minimali BVKKMN
4,19 % - 4,4 % (4,33 %)
Maksimalus APR
5,2 % - 5,5 % (5,4 %)
Žemiausia nominali palūkanų norma
4 % - 4,3 % (4,13 %)
Aukščiausia nominali palūkanų norma
5,1 % - 5,1 % (5,1 %)
Mažiausia paskolos suma
2 896 € - 20 000 € (11 448 €)
Didžiausia paskolos suma
500 000 € - 1 000 000 € (833 333,33 €)
Trumpiausias paskolos terminas
60 mėnesių - 60 mėnesių (60 mėnesių)
Ilgiausias paskolos terminas
360 mėnesių - 360 mėnesių (360 mėnesių)
Statistika pagrįsta 3 Būsto paskolos produktais mūsų duomenų bazėje.
ĮmonėŽemiausiaAukščiausia
SEB4,4 %5,5 %
Luminor4,4 %5,2 %
Swedbank4,19 %5,5 %
Palūkanų normos
Palyginkite visų teikėjų siūlomas normas. Juostos rodo diapazoną tarp žemiausios ir aukščiausios kiekvienos įmonės siūlomos normos.
Financer pasirinkimas
Aukščiausiai įvertintas
SEB
Financer įvertinimas™31
Būsto paskolos refinansavimas: kada verta pradėti?
Būsto paskolos refinansavimas reiškia, kad seną būsto kreditą padengiate nauja paskola. Dažniausiai tai daroma dėl mažesnės banko maržos, geresnio palūkanų tipo arba paprastesnio paskolos valdymo.
Jei paieškoje rašote be lietuviškų raidžių, ,,busto paskolos refinansavimas'', kalbame apie tą patį dalyką: norą sumažinti būsto paskolos kainą ir turėti aiškesnes sąlygas likusiam terminui.
Lietuvoje ši tema tapo daug svarbesnė po 2025 m. vasario 1 d., kai įsigaliojo supaprastinto refinansavimo tvarka. Iki tol refinansavimas dažnai reiškė vertinimus, notarą, pažymas, hipotekos keitimą ir išlaidas, kurios galėjo atbaidyti net tada, kai mažesnė marža būtų leidusi sutaupyti. Dabar daliai klientų procesas yra gerokai lengvesnis.
Pirmiausia verta palyginti savo dabartinę sutartį su naujais rinkos pasiūlymais. Jei dar tik renkatės finansavimą, pradėkite nuo mūsų būsto paskolos gido. Jei jau turite kelias paskolas ir norite jas sujungti, labiau tiks bendras paskolų refinansavimo palyginimas.
Geriausias refinansavimo pasiūlymas nėra tas, kuriame gražiausiai atrodo pirmas procentas reklamoje. Jis yra tas, kuris per visą likusį terminą sumažina Jūsų kainą ir neįkiša į nepatogią sutartį.
Praktiškai verta lyginti tris kelius. Pirmas kelias yra esamas bankas, kuris gali pasiūlyti persitarti dėl maržos ir palūkanų tipo. Antras kelias yra naujas bankas arba užsienio banko filialas. Trečias kelias yra kredito unija, kuri kai kuriais atvejais gali būti lankstesnė, ypač regionuose.
Lietuvos bankas 2026 m. gegužę nurodė, kad būsto paskolas Lietuvoje teikia devyni bankai ir užsienio bankų filialai bei kredito unijos. Taip pat minima, kad į rinką įžengusi Revolut grupė sustiprino konkurenciją. Skaitytojui tai reiškia paprastą dalyką: vieno banko atsakymas nebėra visa rinka.
Jei refinansuojama būsto paskola buvo paimta tada, kai maržos buvo didesnės, net 0,3 ar 0,4 procentinio punkto skirtumas per ilgą terminą gali virsti tūkstančiais eurų. Lietuvos banko duomenimis, nuo 2025 m. vasario refinansuotos paskolos maržas vidutiniškai sumažino 0,42 proc. punkto, o vidutinis sutaupymas per likusį paskolos laikotarpį siekia apie 7 000 €.
Ką lyginti
Kodėl svarbu
Ko prašyti iš kredito davėjo
Marža
Ji lieka prie EURIBOR arba kitos bazės ir dažnai lemia ilgalaikę kainą
Pasiūlymo su aiškia marža ir jos galiojimu
BVKKMN
Parodo platesnę kredito kainą, ne tik nominalias palūkanas
Standartinės informacijos formos su BVKKMN
Fiksuotos ar kintamos palūkanos
Keičia įmokos stabilumą ir riziką
Abiejų variantų skaičiavimo tam pačiam likučiui
Mokesčiai
Supaprastinta tvarka daugeliu atvejų turėtų nekainuoti vartotojui
Rašytinio patvirtinimo, kas dengia vertinimo, notaro ir hipotekos išlaidas
Sutarties lankstumas
Svarbu, jei planuojate parduoti būstą, grąžinti anksčiau ar fiksuoti palūkanas
Išankstinio grąžinimo ir palūkanų keitimo sąlygų
Kaip mes palyginome pasiūlymus
Būsto paskolos refinansavimą vertiname ne kaip vienkartinę akciją, o kaip ilgalaikį finansinį sprendimą. Todėl svarbiausi kriterijai yra ne reklaminė palūkanų eilutė, o bendras sutaupymas ir rizika.
Pirmas kriterijus yra maržos sumažinimas. Jei Jūsų dabartinė marža yra gerokai didesnė nei nauji rinkos pasiūlymai, refinansavimas arba persitarimas su esamu banku turi daugiau prasmės.
Antras kriterijus yra likęs paskolos terminas. Kuo ilgesnis terminas ir didesnis paskolos likutis, tuo daugiau laiko mažesnė marža dirba Jūsų naudai. Jei iki paskolos pabaigos liko keli metai, sutaupymas gali būti mažesnis.
Trečias kriterijus yra palūkanų rūšis. Lietuvoje daug būsto paskolų susietos su EURIBOR, todėl įmokos gali keistis. Nuo 2026 m. rinkoje daugiau dėmesio skiriama ir fiksuotoms palūkanoms, nes jos suteikia stabilesnę įmoką, bet kartais kainuoja daugiau arba riboja lankstumą.
Ketvirtas kriterijus yra procesas. Supaprastinta tvarka reiškia, kad naujas kredito davėjas turi atlikti didelę dalį darbo, o pradinis kredito davėjas negali vilkinti informacijos perdavimo. Tai svarbu, nes anksčiau vien administracinės kliūtys galėjo suvalgyti dalį naudos.
Greitas atsipirkimo patikrinimas
Užsirašykite dabartinį paskolos likutį, likusį terminą, maržą, palūkanų tipą ir mėnesio įmoką.
Paprašykite bent dviejų naujų pasiūlymų ir vieno pasiūlymo iš esamo banko dėl sąlygų pakeitimo.
Lyginkite ne tik mėnesio įmoką, bet ir bendrą sumą, kurią grąžintumėte per likusį terminą.
Patikrinkite, ar refinansavimas patenka į supaprastintos tvarkos sąlygas. Jei ne, prašykite atskiro visų mokesčių sąrašo.
Jei mažesnė įmoka gaunama tik prailginant terminą, žiūrėkite atsargiai. Taip trumpuoju laikotarpiu lengviau, bet bendra kaina gali padidėti.
Kainos ir sąlygos: palūkanos, BVKKMN, mokesčiai
Refinansuojant būsto paskolą, didžiausias dėmesys dažniausiai tenka maržai. Tai logiška, nes marža lieka sutartyje ir pridedama prie bazinės palūkanų normos, pavyzdžiui, EURIBOR. Vis dėlto vien marža dar nepasako visos kainos.
Žiūrėkite į BVKKMN, nes šis rodiklis padeda matyti platesnį kredito kainos vaizdą. Jis ypač svarbus tada, kai pasiūlymai skiriasi ne tik palūkanomis, bet ir sutarties, administravimo ar kitomis sąlygomis.
Supaprastinta tvarka stipriai pakeitė mokesčių logiką. Lietuvos bankas aiškina, kad refinansuojant paskolą supaprastinta tvarka pradinis kredito davėjas negali imti dokumentų rengimo ar kitų savo mokesčių, išskyrus ribotą kompensaciją, kai refinansuojama fiksuotųjų palūkanų paskola. Kitas proceso išlaidas, pavyzdžiui, NT vertinimą ar notarą, daugeliu atvejų turi dengti naujas kredito davėjas.
Tai nereiškia, kad visada galima pasirašyti nežiūrint į kainą. Jei refinansavimas neatitinka supaprastintos tvarkos sąlygų, gali atsirasti papildomų išlaidų. Tas pats galioja, jei kartu norite padidinti paskolos sumą, pakeisti įkeistą turtą arba prailginti terminą. Tokiais atvejais prašykite atskiro skaičiavimo.
Būsto paskolos refinansavimas reitingas: kas dažniausiai laimi
Jei reikėtų sudėti refinansavimo pasiūlymus į reitingą, viršuje atsidurtų ne konkretus logotipas, o pasiūlymas, kuris įvykdo kelias sąlygas vienu metu.
Pirmoje vietoje yra mažesnė marža be paslėpto termino prailginimo. Jei įmoka sumažėja todėl, kad paskola pratęsiama penkeriais metais, tai nėra tas pats, kas tikras sutaupymas.
Antroje vietoje yra aiškus palūkanų tipo pasirinkimas. Kredito davėjas turėtų parodyti, kaip atrodytų kintamos ir fiksuotos palūkanos bent penkeriems metams, jei toks pasiūlymas Jums taikomas.
Trečioje vietoje yra sklandus procesas. Naujas kredito davėjas turėtų aiškiai pasakyti, kokius dokumentus gaus pats, kiek užtruks vertinimas, kada reikės notaro ir kada bus padengta sena paskola.
Ketvirtoje vietoje yra galimybė derėtis su esamu banku. Lietuvos banko duomenys rodo, kad daug klientų sąlygas pagerino ne perkeldami paskolą, o persitardami su dabartiniu kredito davėju. Todėl naujo banko pasiūlymas gali būti ir derybų įrankis.
Refinansavimo privalumai
Galite sumažinti maržą ir bendrą palūkanų sumą per likusį paskolos terminą.
Supaprastinta tvarka daugeliu atvejų panaikina vartotojui tekusias refinansavimo išlaidas.
Naujas pasiūlymas sustiprina derybas su dabartiniu banku.
Galite peržiūrėti palūkanų tipą ir pasirinkti daugiau stabilumo, jei fiksuotos palūkanos kainuoja priimtinai.
Kreipimasis į kelis kredito davėjus Lietuvoje savaime nesugadina Jūsų kredito istorijos.
Rizikos ir trūkumai
Ne kiekviena paskola patenka į supaprastintos tvarkos sąlygas, todėl kai kuriais atvejais mokesčiai vis dar svarbūs.
Mažesnė mėnesio įmoka gali slėpti ilgesnį terminą ir didesnę bendrą kainą.
Fiksuotų palūkanų paskolai gali būti taikoma ribota kompensacija už ankstesnį grąžinimą.
Naujas kredito davėjas vis tiek vertins Jūsų pajamas, įsipareigojimus ir mokėjimų drausmę.
Jei turite pradelstų įmokų, supaprastinta tvarka gali būti neprieinama.
Kam šie pasiūlymai labiausiai tinka
Būsto paskolos refinansavimas labiausiai tinka žmonėms, kurių paskolos likutis dar didelis, terminas ilgas, o dabartinė marža atrodo aukštesnė nei nauji rinkos pasiūlymai. Ypač verta pasitikrinti, jei paskolą ėmėte laikotarpiu, kai bankų maržos buvo didesnės.
Refinansavimas taip pat gali tikti, jei Jūsų finansinė padėtis pagerėjo. Pavyzdžiui, išaugo pajamos, sumažėjo kiti įsipareigojimai, padidėjo įkeisto būsto vertė arba kelis metus mokėjote be vėlavimų. Tokiu atveju kredito davėjas gali Jus vertinti kaip mažesnės rizikos klientą.
Jei planuojate remontą, svarbu atskirti refinansavimą nuo naujo skolinimosi. Būsto paskolos perkėlimas nėra tas pats, kas papildoma paskola būsto remontui. Kai norite pasiskolinti papildomai, jau keičiasi suma ir gali nebetikti supaprastinta tvarka.
Jei Jums reikia trumpesnio, neužtikrinto finansavimo, būsto paskolos refinansavimas gali būti per sunkus instrumentas. Tokiu atveju verta atskirai lyginti vartojimo paskolos kainą, terminą ir BVKKMN.
Geriausia pradėti nuo skaičių, o ne nuo paraiškos. Taip lengviau suprasti, ar banko pasiūlymas tikrai geresnis.
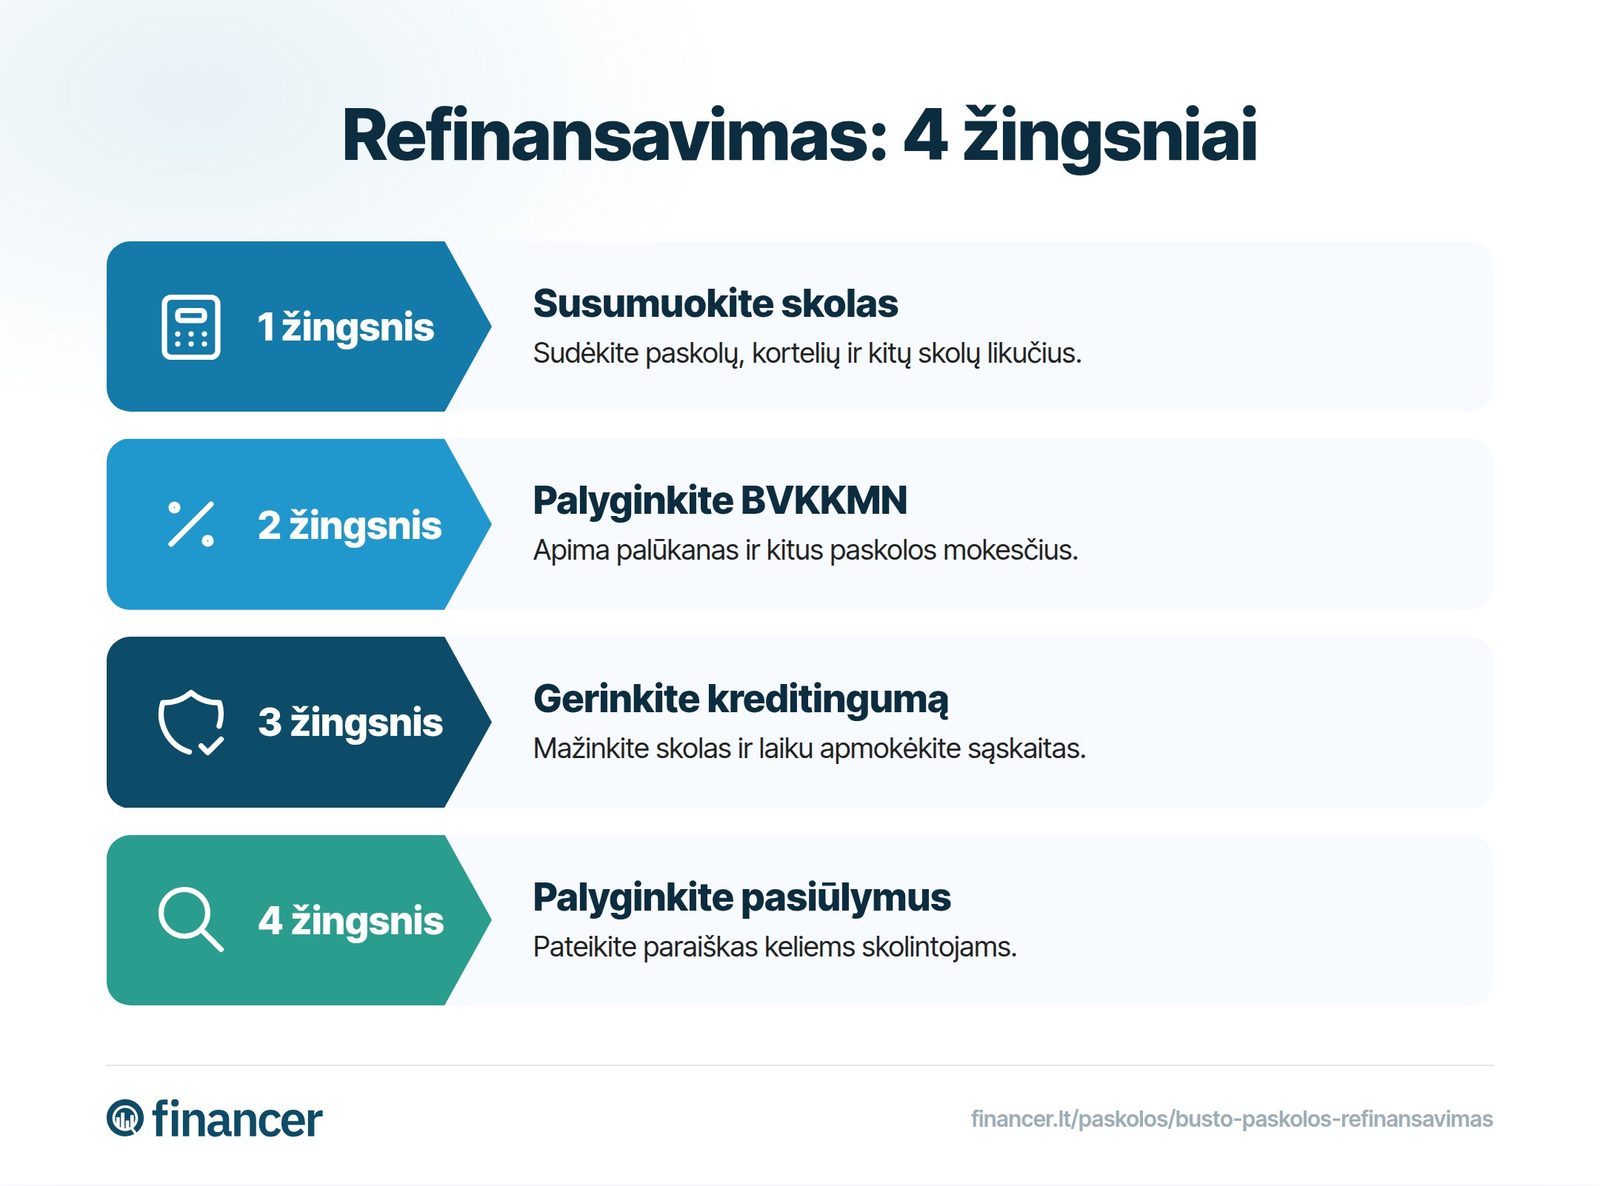
Kaip pasiruošti refinansavimui
Surinkite dabartinės paskolos duomenis
Reikės paskolos likučio, likusio termino, dabartinės maržos, palūkanų tipo, mėnesio įmokos ir informacijos apie galimus mokesčius. Jei kažko neturite, paprašykite banko.
Paprašykite kelių pasiūlymų
Kreipkitės į bent du naujus kredito davėjus ir į savo esamą banką. Lietuvoje pats kreipimasis į kelias įstaigas nėra tas pats, kas JAV tipo kredito balo mažinimas.
Lyginkite bendrą sutaupymą
Pasižiūrėkite, kiek sumokėtumėte per visą likusį terminą su dabartine sutartimi ir su nauju pasiūlymu. Mažesnė įmoka nėra pakankamas argumentas, jei bendra grąžinama suma padidėja.
Patikrinkite supaprastintos tvarkos sąlygas
Jei nesikeičia likutis, įkeistas tas pats turtas, terminas neilginamas ir nevėluojate mokėti, tikėtina, kad verta klausti dėl supaprastintos tvarkos.
Sprendimą priimkite ne skubos tvarka
Gavę refinansavimo pasiūlymą turite turėti pakankamai laiko apsispręsti. Lietuvos bankas nurodo bent 30 kalendorinių dienų terminą sprendimui dėl pasiūlymo.
Susijusi reguliacija ir vartotojų teisės
Svarbiausias teisės aktas šiai temai yra Su nekilnojamuoju turtu susijusio kredito įstatymas. Būtent jo pakeitimai įtvirtino supaprastintą refinansavimo tvarką, kuri galioja nuo 2025 m. vasario 1 d.
Pagal Lietuvos banko paaiškinimą, pradinis kredito davėjas reikalingą informaciją naujam kredito davėjui turi pateikti per 5 darbo dienas. Tai mažina riziką, kad procesas užstrigs dėl pažymų ar bankų tarpusavio komunikacijos.
Jei naujas kredito davėjas prašo naujo NT vertinimo ir Jūs su juo sudarote sutartį, tokio vertinimo išlaidos turi būti kompensuojamos per 30 dienų nuo sutarties sudarymo ar pakeitimo. Tačiau jei kreipėtės į kelis kredito davėjus ir vertinimą užsakė vienas, o sutartį pasirašėte su kitu, kompensavimo taisyklė gali neveikti taip pat.
Lietuvos bankas taip pat primena, kad būsto paskolą galima grąžinti anksčiau laiko. Kai kuriais atvejais tai nemokama, pavyzdžiui, palūkanų normos keitimo dieną, o kitais gali būti skaičiuojama kompensacija pagal Lietuvos banko formulę.
Jei kyla ginčas su kredito davėju, pirmiausia kreipkitės raštu į pačią įstaigą. Jei atsakymas netenkina arba jo negaunate, ginčą dėl finansinių paslaugų gali nagrinėti Lietuvos bankas. VVTAT dažniau siejama su bendromis vartotojų teisėmis, bet būsto kredito ginčų praktikoje pagrindinė priežiūros institucija yra Lietuvos bankas.
DUK apie būsto paskolos refinansavimą
Kas yra būsto paskolos refinansavimas?
Tai procesas, kai nauja būsto paskola naudojama senai būsto paskolai padengti. Tikslas dažniausiai yra mažesnė marža, geresnės palūkanų sąlygos arba patogesnė sutartis.
Kada būsto paskolos refinansavimas apsimoka?
Dažniausiai tada, kai turite didesnį paskolos likutį, ilgesnį likusį terminą ir galite gauti mažesnę maržą. Lietuvos banko pavyzdžiai rodo, kad net kelių dešimtųjų procentinio punkto maržos skirtumas per ilgą terminą gali sutaupyti tūkstančius eurų.
Ar refinansavimas supaprastinta tvarka yra nemokamas?
Daugeliu atvejų vartotojui jis neturėtų kainuoti, jei tenkinamos supaprastintos tvarkos sąlygos. Naujas kredito davėjas turi dengti su procesu susijusias išlaidas, o pradinis kredito davėjas negali taikyti savo dokumentų ar panašių mokesčių, išskyrus ribotas išimtis fiksuotų palūkanų atveju.
Kaip dažnai galima refinansuoti būsto paskolą supaprastinta tvarka?
Pagal Lietuvos banko paaiškinimą, supaprastinta tvarka galima naudotis ne dažniau kaip vieną kartą per dvejus metus.
Ar kreipimasis į kelis bankus blogina kredito istoriją?
Ne taip, kaip JAV tipo kredito balo sistemose. Lietuvoje vartotojo skolinimosi vertinimas labiau remiasi pajamomis, įsipareigojimais, mokėjimų drausme ir registrų duomenimis. Kreiptis dėl kelių pasiūlymų yra normalu.
Ar geriau refinansuoti, ar tartis su esamu banku?
Verta daryti abu dalykus. Naujas pasiūlymas parodo rinkos kainą, o esamas bankas gali pasiūlyti sumažinti maržą, kad išlaikytų klientą. Jei persitarimas duoda panašią naudą be kredito davėjo keitimo, tai gali būti paprastesnis kelias.
Prisijunkite prie *Financer Stacks* - jūsų savaitinis gidas pinigų pagrindams įvaldyti, papildomoms pajamoms uždirbti ir gyvenimo, kur pinigai dirba jums, kūrimui.