A
Anonimas
Finansų ekspertas · Financer
Dėmesio! Skolintis pinigus kainuoja.
Jeigu paieškoje įvedėte is paskola, greičiausiai norite suprasti paprastą dalyką: kas yra paskola, kiek ji realiai kainuoja ir kaip nepasirašyti sutarties, kurios vėliau gailėsitės.
Lietuvoje paskola gali reikšti kelis skirtingus produktus: vartojimo kreditą, būsto paskolą, refinansavimą, lizingą, paskolą iš tarpusavio skolinimo platformos ar trumpalaikį kreditą. Visi jie turi vieną bendrą bruožą: šiandien gaunate pinigus arba daiktą, o vėliau grąžinate daugiau, nei gavote. Skirtumas yra sąlygose.
Todėl šiame gide kalbėsime ne apie gražias reklamas, o apie tai, ką reikia patikrinti prieš skolinantis: BVKKMN, įmoką, bendrą grąžinamą sumą, kreditingumo vertinimą, sutarties atsisakymo teisę ir institucijas, kurios prižiūri paskolų rinką Lietuvoje.
Fraze is paskola dažnai yra tiesiog paieškos užklausa be lietuviškų raidžių. Finansine prasme kalbame apie paskolą: susitarimą, pagal kurį kredito davėjas suteikia Jums pinigų, o Jūs įsipareigojate juos grąžinti pagal sutartą grafiką.
Paprastai sutartyje nurodoma:
Svarbu neapsigauti: maža palūkanų norma nebūtinai reiškia pigiausią paskolą. Jei prie jos pridedamas didelis sutarties mokestis arba mėnesinis administravimo mokestis, reali kaina gali būti didesnė nei pasiūlyme su aukštesnėmis palūkanomis, bet mažesniais mokesčiais.
Paskolos procesas dažniausiai prasideda nuo paraiškos. Joje nurodote sumą, terminą, pajamas, turimus įsipareigojimus ir kitą informaciją. Dalis skolintojų leidžia viską atlikti internetu, o tapatybė patvirtinama per banką, Smart-ID ar kitą elektroninę priemonę.
Po paraiškos kreditorius turi įvertinti Jūsų kreditingumą. Tai nėra formalus žingsnis. Pagal vartojimo kredito reguliavimą kreditorius turi įsitikinti, kad paskola nebus suteikta žmogui, kuris objektyviai negali jos grąžinti. Vertinamos pajamos, esamos paskolos, vėlavimai, šeimos ar namų ūkio finansinė padėtis, kai ji aktuali.
Lietuvoje nereikėtų apie tai galvoti kaip apie JAV tipo FICO balą. Egzistuoja kredito istorija, Creditinfo ir kiti duomenų šaltiniai, bet vartotojui svarbiausia ne vienas magiškas skaičius. Svarbu, ar pajamos tvarios, ar nėra pradelstų skolų, ar bendra mėnesio įsipareigojimų našta nėra per didelė.
Jeigu pasiūlymas patvirtinamas, gaunate standartinę informaciją ir sutartį. Tik tada verta lyginti galutinę kainą su kitais pasiūlymais, o ne tik žiūrėti į reklamoje matytą įmoką. Jei ieškote įprasto vartojimo kredito, pradėkite nuo vartojimo paskolos palyginimo.
Prieš pasirašydami sutartį, pereikite per šiuos punktus. Tai paprasta, bet būtent čia dažniausiai pasimato brangūs pasiūlymai.
Patikrinkite BVKKMN
BVKKMN apima platesnę kainą nei nominalios palūkanos. Jei du pasiūlymai atrodo panašūs, pirmiausia lyginkite šį rodiklį ir bendrą grąžinamą sumą.
Suskaičiuokite bendrą sumą
Padauginkite mėnesio įmoką iš mėnesių skaičiaus ir pridėkite visus vienkartinius mokesčius, jei jie nėra įtraukti. Greitai pamatysite, kiek paskola kainuoja eurais.
Įvertinkite savo biudžetą
Įmoka neturi suvalgyti saugumo rezervo. Jei po jos nelieka pinigų nuomai, maistui, komunaliniams ir nenumatytoms išlaidoms, suma arba terminas per agresyvūs.
Palyginkite kelis kreditorius
Kreipimasis į kelias įstaigas Lietuvoje savaime nesugadina Jūsų kredito istorijos. Tai leidžia pamatyti, kuris kreditorius realiai siūlo geriausią kainą.
Žodis paskola skamba paprastai, bet rinkoje jis dengia kelis skirtingus produktus. Dėl to pirmas geras klausimas yra ne „kur pigiausia?“, o „kokios paskolos man reikia?“.
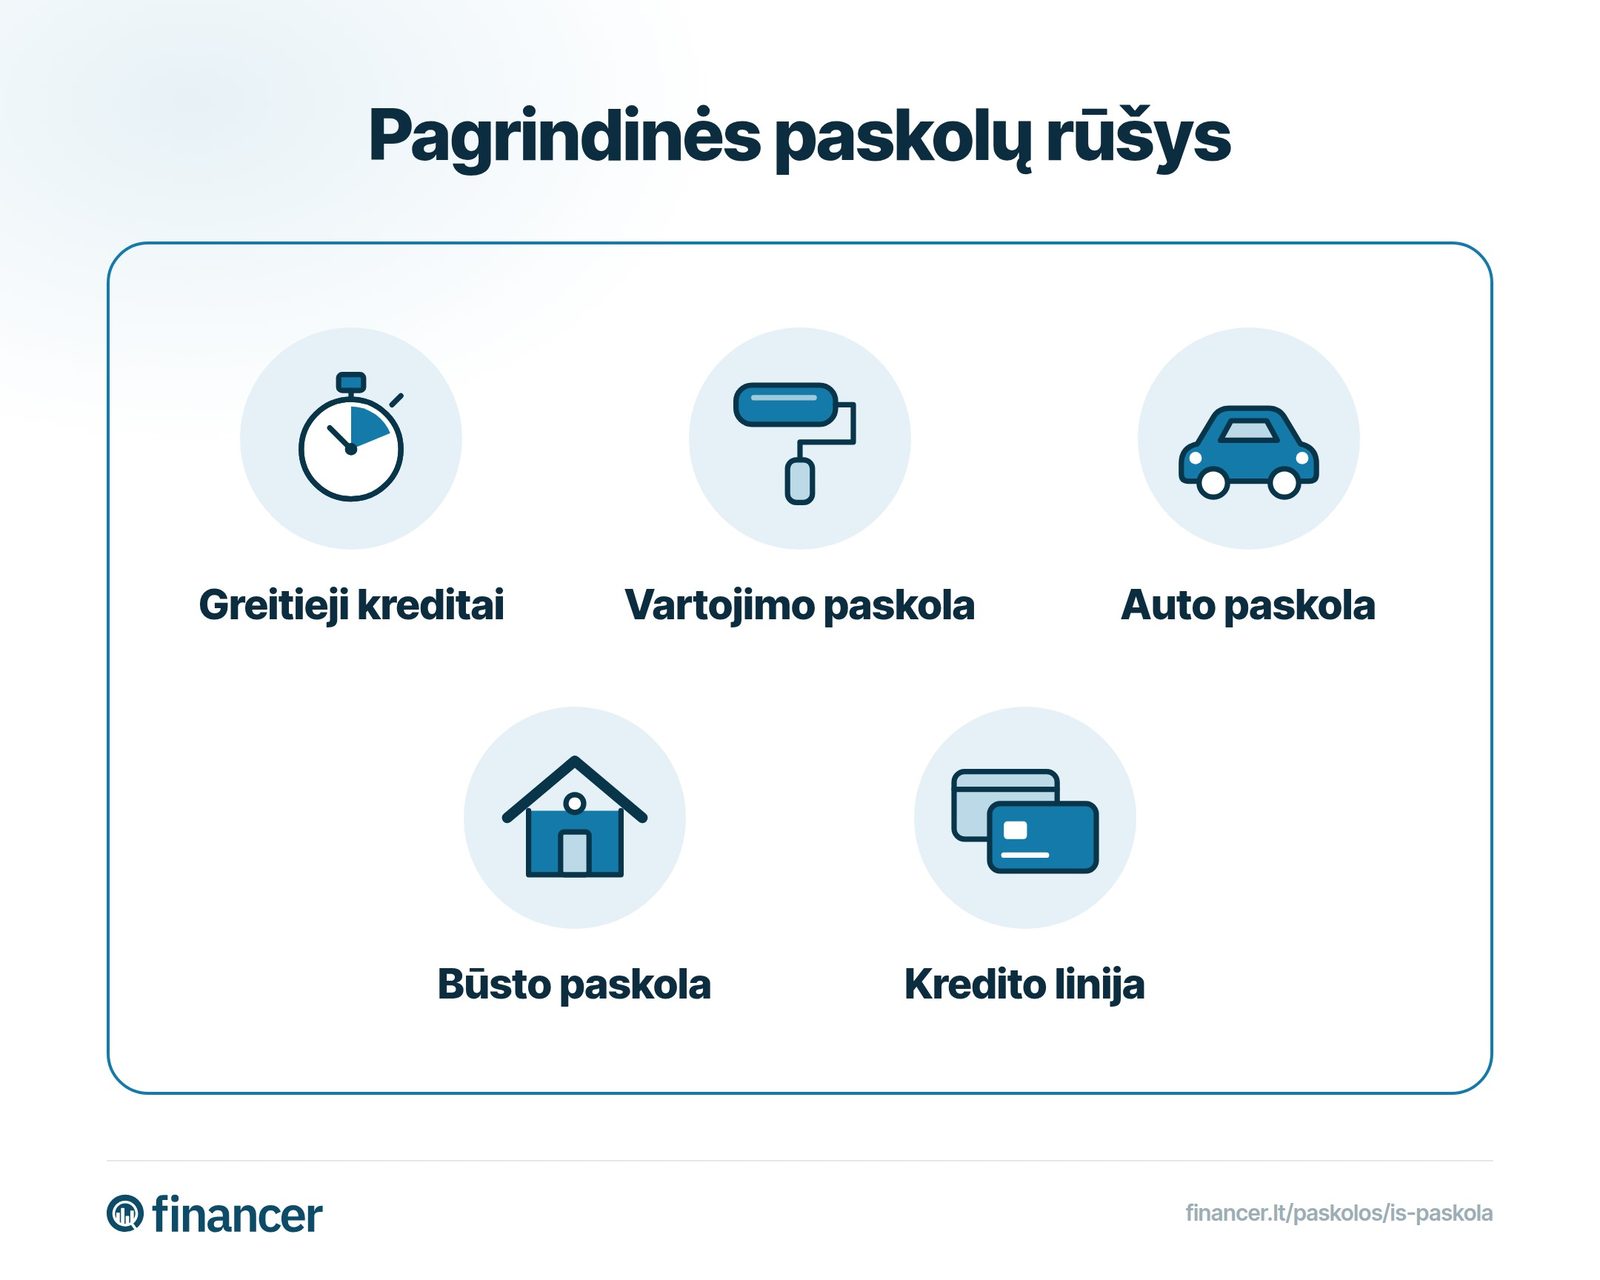
Jeigu pinigų reikia remontui, baldams, automobiliui ar didesniam pirkiniui, dažniausiai kalbame apie vartojimo paskolą. Jei perkate nekilnojamąjį turtą, sąlygos bus visai kitos: reikės pradinio įnašo, turto vertinimo, galbūt fiksuotų arba kintamų palūkanų pasirinkimo. Plačiau apie tai rašome puslapyje būsto paskola.
Jeigu jau turite brangią paskolą, gali būti aktualus paskolų refinansavimas. Jo esmė paprasta: seną įsipareigojimą pakeičiate nauju, tik su geresnėmis sąlygomis arba patogesniu grafiku. Tai naudinga ne visada, nes reikia skaičiuoti ir naujos sutarties mokesčius.
| Paskolos tipas | Kada tinka | Ką tikrinti pirmiausia |
|---|---|---|
Vartojimo paskola | Remontui, automobiliui, didesniam pirkiniui | BVKKMN, bendrą grąžinamą sumą, mokesčius |
Būsto paskola | Nekilnojamajam turtui pirkti | Maržą, EURIBOR, fiksavimo sąlygas, pradinį įnašą |
Refinansavimas | Kai norite pakeisti turimą paskolą pigesne arba patogesne | Ar sutaupymas didesnis nei nauji mokesčiai |
Greitas kreditas | Kai reikia mažos sumos trumpam laikui | Bendrą kainą ir vėlavimo pasekmes |
Paskola nėra nei savaime bloga, nei savaime gera. Ji yra finansinis įrankis. Problemos prasideda tada, kai įrankis naudojamas netinkamam tikslui arba be skaičiavimų.
Gera paskola gali padėti išspręsti konkretų poreikį: suremontuoti būstą, pakeisti brangų automobilio gedimą, įsigyti būtiną techniką, sujungti kelis brangius įsipareigojimus į vieną aiškesnę įmoką. Bloga paskola dažnai dengia emocinį pirkimą, lošimo nuostolius, kasdienes išlaidas arba kitą skolą be plano.
Rask geriausią paskolą su mūsų palyginimu - greitai, paprastai ir visiškai nemokamai!
Atrinktos pigiausios paskolosPaskola gali būti protingas pasirinkimas, jei turite stabilias pajamas, aiškų tikslą ir suprantate, kiek mokėsite kiekvieną mėnesį. Pavyzdžiui, jei sugedo būtinas automobilis, o be jo negalite nuvykti į darbą, paskola gali būti ekonomiškai pagrįsta.
Ji mažiau tinka tada, kai nėra tvaraus pajamų šaltinio, įmoka priklauso nuo optimistinio „kažkaip susitvarkysiu“ plano arba skolinamasi tam, kad būtų padengtos kitos skolos be aiškios strategijos. Tokiu atveju pirmiausia verta kalbėtis su kreditoriais dėl mokėjimo grafiko, svarstyti refinansavimą arba ieškoti nemokamos pagalbos dėl skolų.
Jeigu nesate tikri dėl sumos, pirma paskaičiuokite įmoką. Tam tinka palūkanų skaičiuoklė arba platesnė paskolos skaičiuoklė. Skaičiuoklė nepriima sprendimo už Jus, bet ji greitai parodo, ar norima suma telpa į biudžetą.
Pirmiausia susirašykite, kam tiksliai reikalingi pinigai. Jei tikslas miglotas, paskola dažnai tampa brangiomis papildomomis pajamomis, o ne sprendimu.
Tada paprašykite kelių pasiūlymų. Lyginkite ne reklaminį šūkį, o galutinę informaciją: sumą, terminą, mėnesio įmoką, BVKKMN, bendrą grąžinamą sumą, sutarties mokestį, išankstinio grąžinimo sąlygas ir vėlavimo pasekmes.
Jeigu norite bendro rinkos vaizdo, naudinga pradėti nuo platesnio palyginimo. Pavyzdžiui, geriausios paskolos padeda susidėlioti variantus, o greitieji kreditai tinka tik tada, kai kalbame apie mažesnes sumas ir trumpesnius terminus.
Galiausiai žiūrėkite į blogą scenarijų. Kas nutiktų, jei pajamos sumažėtų 20 %? Ar įmoka vis dar būtų pakeliama? Ar turėtumėte bent vieno mėnesio rezervą? Šie klausimai nėra malonūs, bet jie pigesni už vėlavimą.
Lietuvoje vartojimo kredito rinka nėra palikta vien reklamai. Pagrindinis teisės aktas yra Vartojimo kredito įstatymas Nr. XI-1253. Jis nustato, kokia informacija turi būti pateikta vartotojui, kaip vertinamas kreditingumas, kokios yra sutarties atsisakymo ir išankstinio grąžinimo teisės.
Lietuvos bankas prižiūri vartojimo kredito davėjus ir tarpininkus, taip pat nagrinėja dalį ginčų tarp vartotojų ir finansų rinkos dalyvių. VVTAT svarbi platesniame vartotojų teisių kontekste, ypač kai kalbama apie nesąžiningas sutarčių sąlygas ar klaidinančią komercinę praktiką.
BVKKMN yra vienas svarbiausių skaičių sutartyje. Tai nėra tas pats, kas paprastos metinės palūkanos. BVKKMN parodo bendrą vartojimo kredito kainą metiniu procentu, todėl padeda palyginti pasiūlymus, kurių mokesčių struktūra skiriasi.
Svarbi data: 2026 m. balandžio 16 d. Seimas priėmė Vartojimo kredito įstatymo pakeitimus, o nauja redakcija įsigalioja 2026 m. lapkričio 20 d. Kadangi šiandien yra 2026 m. birželio 29 d., vertindami konkretų pasiūlymą tikrinkite sutarties sudarymo datą ir tuo metu galiojančią redakciją.
Tarkime, norite pasiskolinti 2 000 € dvejiems metams. Vienas kreditorius siūlo mažesnę mėnesio įmoką, bet ilgesnį terminą. Kitas siūlo didesnę įmoką, bet mažesnę bendrą kainą.
Pirmas variantas gali atrodyti patogesnis, nes kiekvieną mėnesį piniginėje lieka daugiau. Bet jei per visą laikotarpį sumokate 400 € daugiau, tas patogumas turi kainą. Kartais ji verta ramybės, kartais ne.
Dėl to geras sprendimas atrodo taip: pasirenkate tokią įmoką, kuri telpa į biudžetą, bet neilginate termino vien tam, kad sumažintumėte mėnesio skaičių ekrane. Jei galite grąžinti anksčiau ir sutartis leidžia tai padaryti palankiomis sąlygomis, turite daugiau lankstumo.
Jeigu abejojate, kiek realiai galėtumėte skolintis, pirmiausia pasitikrinkite kiek galite gauti paskolos, o tik tada pildykite paraiškas.
Tai paieškos frazė, kuria dažniausiai ieškoma informacijos apie paskolą. Praktiškai kalbame apie kredito sutartį, kai gaunate pinigus dabar ir grąžinate juos dalimis pagal sutartą grafiką.
Paskola yra bendresnis žodis. Vartojimo kreditas yra konkreti paskolos rūšis, dažniausiai skirta asmeniniams poreikiams, pavyzdžiui, remontui, automobiliui ar didesniam pirkiniui.
BVKKMN reiškia bendros vartojimo kredito kainos metinę normą. Ji padeda palyginti pasiūlymus, nes apima ne tik palūkanas, bet ir dalį kitų privalomų kredito išlaidų.
Taip. Vartojimo kredito reguliavimas numato teisę atsisakyti sutarties per 14 kalendorinių dienų. Tada reikia grąžinti pasiskolintą sumą ir už naudojimosi laiką susikaupusias palūkanas.
Lietuvoje kreipimasis dėl paskolos į kelias įstaigas savaime nesugadina kredito istorijos taip, kaip dažnai įsivaizduojama pagal JAV sistemą. Vis dėlto kreditoriai mato ir vertina bendrą Jūsų finansinę padėtį.
Refinansavimą verta svarstyti, kai nauja sutartis sumažina bendrą kainą, mėnesio įmoką arba padeda sujungti kelis įsipareigojimus. Prieš pasirašydami palyginkite sutaupymą su naujos sutarties mokesčiais.
Ar turite klausimą šia tema? Paklauskite bendruomenės.
El. paštas patvirtintas. Jūsų komentaras pasirodys po peržiūros.
Nuoroda nebegalioja. Pateikite komentarą dar kartą.
Anonimas
Finansų ekspertas · Financer
Palyginkite kredito davėjus
nuo 3,67 % BVKKMN
9 variantų
Nemokama · Neveikia kredito reitingo
Žiūrėti palūkanų normąPalyginkite kredito davėjus
nuo 3,67 % BVKKMN
9 variantų
7 min skaitymoPaskolos
9 min skaitymoPaskolos
10 min skaitymoPaskolos
6 min skaitymoPaskolos
8 min skaitymoPaskolos
Prisijunkite prie *Financer Stacks* - jūsų savaitinis gidas pinigų pagrindams įvaldyti, papildomoms pajamoms uždirbti ir gyvenimo, kur pinigai dirba jums, kūrimui.