Pavyzdžiui: jei pasiskolintumėte 3000 € 36 mėn. su fiksuotąja metų palūkanų norma 4,32 %, tai bendra vartojimo kredito gavėjo mokama suma būtų 4044,04 €, mėnesio įmoka – 112,34 €, mėnesio administravimo mokestis - 23,25 €, bendros vartojimo kredito kainos metinė norma – 22 %, sutarties sudarymo mokestis – 0 €.
Pavyzdžiui, skolinantis 5 000 €, sutartį sudarant 48 mėn. laikotarpiui, metinė palūkanų norma – 10,8 %, mėnesinis administravimo mokestis – 0,2 % (bet ne mažiau 5 €) nuo visos paskolos sumos, bendra paskolos gavėjo mokama suma – 6659,60 €, mėnesio įmoka – 138,74 €, bendra vartojimo kredito kainos metinė norma – 15,89 %.
Pavyzdžiui: jei pasiskolintumėte 900 € 30 mėn. su fiksuotąja metų palūkanų norma 19 %, tai bendra vartojimo kredito gavėjo mokama suma būtų 1123,45 €, mėnesio įmoka – nuo 30 €, mėnesio administravimo mokestis - 0 €, bendros vartojimo kredito kainos metinė norma – 17,39 %, sutarties sudarymo mokestis – 0 €.
Negalime garantuoti, kad duomenys kasdien yra visiškai tikslūs.
Filtrai
Paskolos suma
Produktų statistika
Išsami visų lyginamų produktų duomenų apžvalga, padėsianti jums priimti tinkamą sprendimą.
Vartojimo paskola
6 (66,7 %)
Paskolų refinansavimas (kelių paskolų sujungimas)
3 (33,3 %)
Paskola automobiliui
3 (33,3 %)
Paskolos suma
50 € - 35 000 € (8 885,29 €)
Paskolos laikotarpis
1 mėnuo - 120 mėnesių (47 mėnesiai)
Metinė palūkanų norma
3,67 % - 136,27 % (46,41 %)
Minimalus amžius
18 - 21 (18,44)
Minimalios pajamos
0 € - 500 € (193,75 €)
Sąskaita šalies banke
9 (100 %)
Vietinis telefono numeris
5 (55,6 %)
Pilietybė
6 (66,7 %)
Elektroninė identifikacija
7 (77,8 %)
Galima ir su prasta kredito istorija
5 (55,6 %)
Išmokėjimas per 24 valandas
8 (88,9 %)
Išmokėjimas savaitgalį
8 (88,9 %)
Paskolos pratęsimai
7 (77,8 %)
Išankstinis grąžinimas
7 (77,8 %)
Kredito tarpininkas
1 (11,1 %)
Pirmoji paskola be palūkanų
3 (33,3 %)
Galimas bendraskolis
3 (33,3 %)
Teisė atsisakyti sutarties
9 (100 %)
Statistika pagrįsta 9 Paskolos produktais mūsų duomenų bazėje.
ĮmonėŽemiausiaAukščiausia
SMSpinigai8,9 %59,95 %
Finbee7 %63,97 %
SAVY6 %48,01 %
Fjord Bank7,9 %38 %
Paskolos.lt3,67 %59,95 %
Saldo15,7 %84,7 %
Bobutės Paskola22,68 %136,27 %
Credit2435,53 %107,05 %
Creditea27,09 %102,95 %
Palūkanų normos
Palyginkite visų teikėjų siūlomas normas. Juostos rodo diapazoną tarp žemiausios ir aukščiausios kiekvienos įmonės siūlomos normos.
Financer pasirinkimas
SMSpinigai
SMSpinigai siūlo palūkanas nuo 8.9%, o BVKKMN svyruoja tarp 21.99% ir 59.95%. Pirma paskola iki 1 000 € nemokamai. Administravimo mokesčiai sudaro didžiąją kainos dalį.
Atsakymą į užklausą gavome akimirksniu, tačiau individualizuota pagalba nebuvo suteikta. Vietoj to, buvome pakviesti pildyti paraišką, kas truputį nuvylė.
SMSpinigai siūlo aiškias paskolos sąlygas, įskaitant termino pratęsimą bei nemokamą paskolą skolinantis pirmą kartą. Tiesa, žemos palūkanos yra “kompensuojamos” brangiu administravimo mokesčiu.
Paprastas paraiškos procesas keliais būdais: internetu, SMS, ofise. Pinigai išmokami per 15 minučių. Registracija reikalauja 0.01 € tapatybės pavedimo.
Gaukite išskirtines sąlygas geriausiose finansų įmonėse
Lengvai gaunamos paskolos: ką tai reiškia?
Lengvai gaunamos paskolos yra kreditai, kurių paraišką galima pateikti internetu, atsakymą gauti greitai, o sąlygas palyginti be vizito banko skyriuje. Tai nereiškia, kad paskola suteikiama visiems. Lietuvoje kredito davėjas vis tiek privalo įvertinti Jūsų pajamas, turimus įsipareigojimus, mokėjimų istoriją ir tai, ar nauja įmoka nebus per didelė.
Praktiškai lengviau gauti paskolą tada, kai suma nėra per didelė, turite stabilias pajamas, neturite pradelstų įmokų ir galite aiškiai matyti, kiek kainuos visas kreditas. Dėl to verta pradėti nuo bendro paskolų palyginimo, o jei skolinatės įprastam pirkiniui ar remontui, dažnai artimiausia kategorija yra vartojimo paskola.
Šiame puslapyje daugiausia dėmesio skiriame ne gražiems pažadams, o tam, kas iš tikrųjų padidina patvirtinimo tikimybę: pajamų tvarumui, BVKKMN, bendrai grąžinamai sumai ir sutarties lankstumui.
Geriausi lengvai gaunamos paskolos pasiūlymai 2026
Geriausias pasiūlymas nėra tas, kuris garsiausiai žada greitą atsakymą. Jums svarbiausia, kad paraiška būtų aiški, sprendimas greitas, o kaina matoma dar prieš pasirašant sutartį.
Lengvai gaunamos paskolos dažniausiai būna trijų tipų: mažesni greitieji kreditai, įprastos vartojimo paskolos ir P2P paskolos, kuriose finansavimą suteikia investuotojai per platformą. Jei reikia nedidelės sumos trumpam laikui, galite žiūrėti greituosius kreditus. Jei suma didesnė ir norite mažesnės įmokos, dažnai verta rinktis vartojimo paskolos pasiūlymus. Jei turite kelis įsipareigojimus, pirmiausia įvertinkite refinansavimą, nes nauja paskola senoms skoloms dengti be plano gali tik pabloginti padėtį.
Tarp rinkoje matomų vardų skaitytojai dažnai lygina SMSpinigai, Paskolos.lt, Finbee, Credit24, Bobutės paskolą, Creditea ir Paskolų klubą. Vien pavadinimo neužtenka. Tas pats kreditorius vienam klientui gali pasiūlyti žemesnę kainą, o kitam atsakyti neigiamai dėl pajamų ar esamų skolų.
Situacija
Kur žiūrėti pirmiausia
Svarbiausias patikrinimas
Reikia 100-1 000 € trumpam laikui
Greitasis kreditas arba maža paskola internetu
BVKKMN ir mokestis už pratęsimą
Reikia 1 000-10 000 € pirkiniui
Vartojimo paskola
Mėnesio įmoka ir bendra grąžinama suma
Turite kelias paskolas
Refinansavimas
Ar nauja sutartis tikrai mažina bendrą kainą
Pajamos nestandartinės
P2P arba kreditoriai, vertinantys individualiai
Dokumentai, pajamų stabilumas ir įsipareigojimų dalis
Kaip mes palyginome pasiūlymus
Lengvumas čia reiškia ne silpnesnį tikrinimą, o mažesnę trintį vartotojui. Vertinome, ar paraišką galima pateikti internetu, ar sąlygos pateikiamos standartinėje informacijos formoje, ar aiškiai matoma BVKKMN, ar kreditorius leidžia grąžinti anksčiau ir ar pasiūlymas tinka realiam Lietuvos vartotojui.
Lietuvos bankas rekomenduoja kreiptis į kelis vartojimo kredito davėjus ir palyginti jų sąlygas. LT ai_settings taip pat akcentuoja, kad kelios paraiškos Lietuvoje savaime nesugadina kredito istorijos. Tačiau tai nereiškia, kad reikėtų skolintis bet kur. Teikite paraiškas tik tiems kreditoriams, kurių sąlygas rimtai svarstote.
Skirtingai nei banko skyriuje, internetinė paraiška leidžia greitai pamatyti preliminarų atsakymą. Tačiau realus pasiūlymas gali pasikeisti, kai kreditorius patikrina duomenis registruose, įvertina turimus įsipareigojimus ir paprašo papildomų dokumentų. Todėl mūsų vertinime svarbus ne vien mygtukas „pildyti paraišką“, bet ir tai, kiek aiškiai vartotojas supranta visą kelią iki sutarties.
Mūsų vertinimo kriterijai
Patvirtinimo realumas. Ar kreditorius priima skirtingus pajamų šaltinius, bet vis tiek taiko atsakingo skolinimo vertinimą.
Kaina. Palūkanos, BVKKMN, sutarties sudarymo ir administravimo mokesčiai, bendra grąžinama suma.
Greitis. Paraiškos pateikimas internetu, tapatybės patvirtinimas per Smart-ID ar Mobile-ID, lėšų išmokėjimo praktika.
Lankstumas. Ankstesnis grąžinimas, įmokos datos keitimas, galimybė refinansuoti arba atidėti įmokas finansinių sunkumų atveju.
Skaidrumas. Ar prieš sutartį pateikiama standartinė informacija ir ar lengva suprasti, kiek iš viso sumokėsite.
Ką kreditorius tikrina prieš suteikdamas paskolą
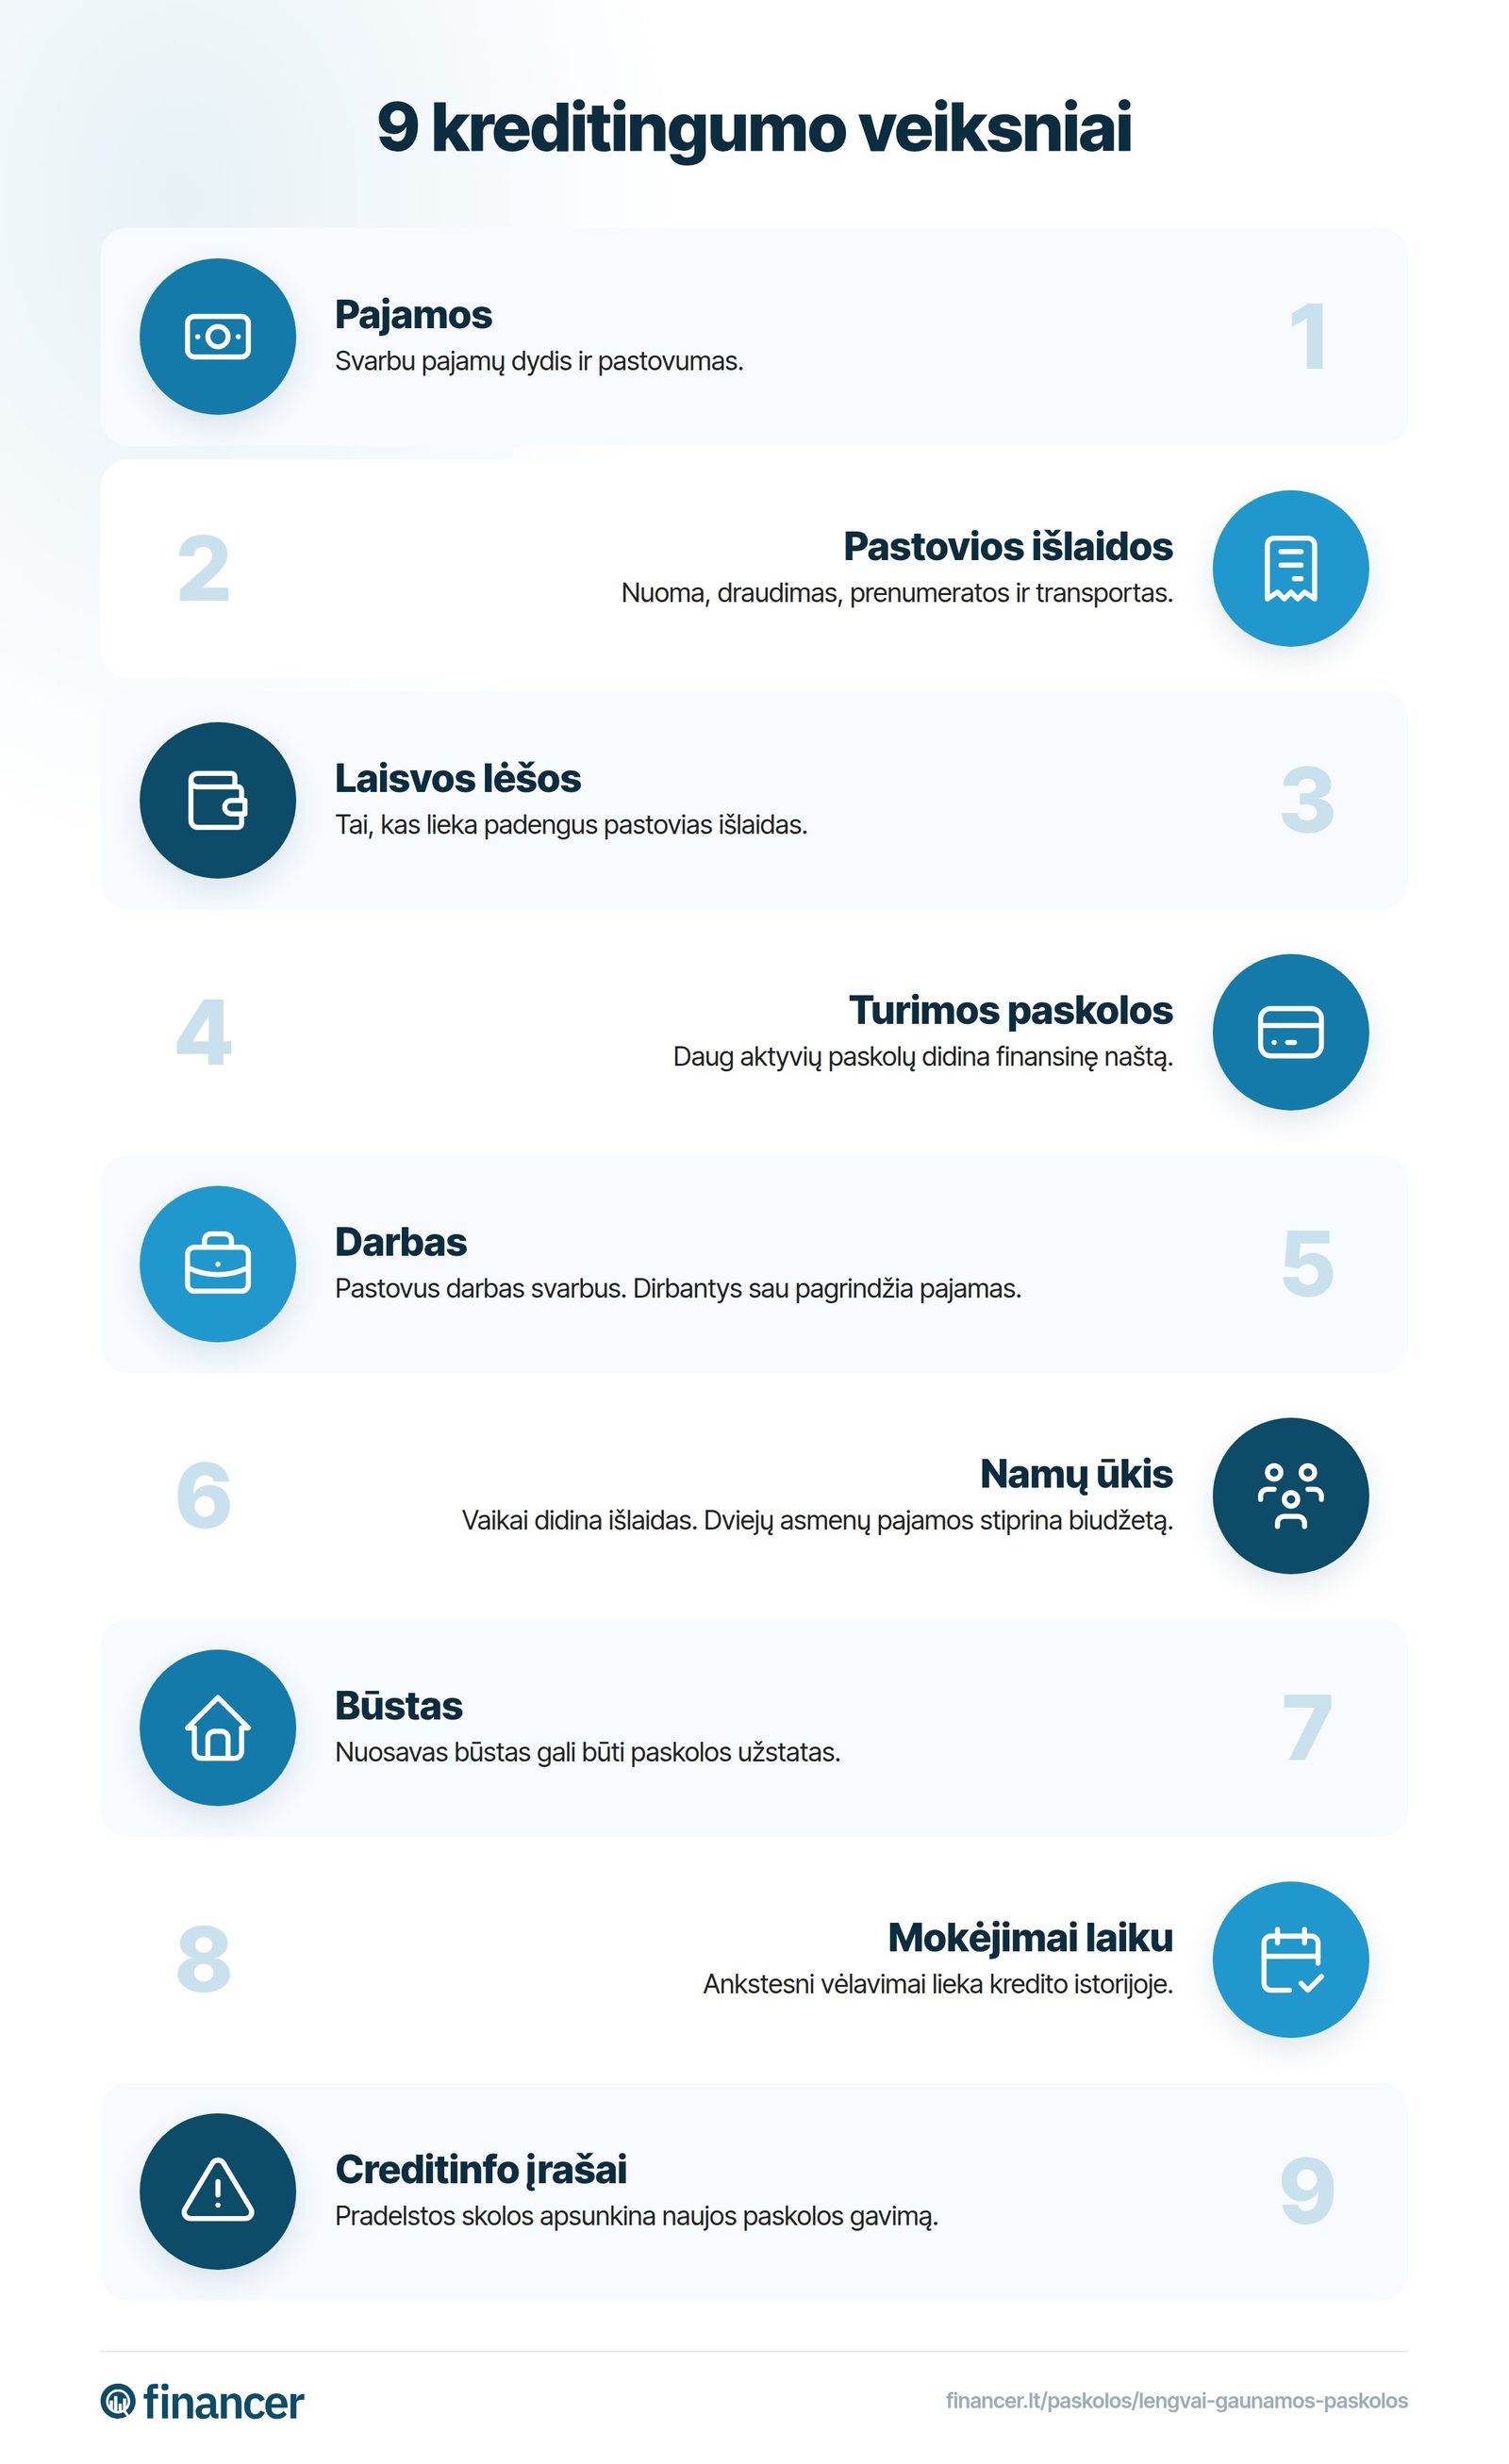
Kreditorius vertina ne tai, ar Jūs gražiai aprašėte tikslą, o ar paskola pagal skaičius yra saugi. Dažniausiai tikrinamos pajamos, jų reguliarumas, darbo ar veiklos tęstinumas, turimi įsipareigojimai, vėlavimai, šeimos finansinė padėtis ir banko sąskaitos judėjimas.
Jei dirbate pagal darbo sutartį ir gaunate stabilų atlyginimą, procesas paprastai būna paprastesnis. Jei dirbate su individualia veikla, gaunate pajamas iš kelių šaltinių arba neseniai keitėte darbą, kreditorius gali prašyti daugiau dokumentų. Tai nėra blogas ženklas. Tiesiog kreditoriui reikia aiškiai matyti, ar pajamos tęsis ir ar nauja įmoka netaps per sunkia našta.
Svarbu ir tai, kad Lietuvoje nėra JAV tipo vartotojo kredito balo, kuris vienu skaičiumi nulemtų viską. Kreditoriai gali naudoti Creditinfo Lietuva ir kitus duomenis rizikai vertinti, bet sprendimas priklauso nuo bendro vaizdo. Todėl tvarkingi mokėjimai, mažesni įsipareigojimai ir realistiška suma dažnai padeda labiau nei bandymas ieškoti „lengviausio“ kreditoriaus.
Kainos ir sąlygos: palūkanos, BVKKMN, mokesčiai
Paskolos kaina Lietuvoje turi būti lyginama ne tik pagal metinę palūkanų normą. Svarbiausias rodiklis yra BVKKMN, tai yra bendros vartojimo kredito kainos metinė norma. Ji parodo bendrą kredito kainą metiniu procentu ir padeda palyginti pasiūlymus, kai vienas kreditorius taiko mažesnes palūkanas, bet didesnį sutarties ar administravimo mokestį.
Dar vienas skaičius, kurį būtina tikrinti, yra bendra vartojimo kredito gavėjo mokama suma. Paprastai tariant, tai visa suma, kurią grąžinsite: pasiskolinti pinigai, palūkanos ir kiti mokesčiai. Jei skolinatės 1 000 €, vienas pasiūlymas gali atrodyti pigus dėl mažos palūkanų normos, bet pabrangti dėl mėnesinio administravimo mokesčio.
Lietuvos banko naujausioje vartojimo kredito rinkos apžvalgoje matyti, kad ne kredito įstaigų vartojimo kredito portfelis siekė 209,14 mln. €, o ilgiau kaip 90 dienų pradelstų kreditų dalis buvo 6,8 %. Šie skaičiai primena paprastą dalyką: greitas suteikimas turi prasmę tik tada, kai paskola lieka valdoma. Prieš pasirašydami pasitikrinkite įmoką su palūkanų skaičiuokle arba bendra paskolos skaičiuokle.
Pavyzdys: kodėl mažiausia įmoka gali apgauti
Įsivaizduokite, kad skolinatės 2 000 €. Vienas kreditorius siūlo trumpesnį terminą ir didesnę mėnesio įmoką, kitas siūlo mažesnę įmoką, bet dvigubai ilgesnį laikotarpį. Iš pirmo žvilgsnio antras pasiūlymas atrodo lengvesnis, nes kas mėnesį iš sąskaitos išeina mažiau pinigų.
Tačiau ilgesnis terminas dažnai reiškia daugiau palūkanų per visą sutartį. Jei prie to prisideda administravimo mokestis, bendra grąžinama suma gali išaugti šimtais eurų. Dėl to visada lyginkite ne tik įmoką, bet ir bendrą sumą, kurią sumokėsite iki paskutinės dienos.
Jei biudžetas leidžia, rinkitės trumpiausią terminą, kurio įmoka dar saugiai telpa į Jūsų mėnesio pajamas. Jei reikia ilgesnio termino, žiūrėkite, ar sutartis leidžia grąžinti anksčiau, kai finansinė padėtis pagerės.
Lengvai gaunamos paskolos reitingas: TOP kryptys
Lengviausias kelias priklauso nuo to, kodėl skolinatės. Jei norite greičio, paprastai laimi internetiniai kreditoriai ir P2P platformos. Jei norite mažesnės kainos, verta tikrinti vartojimo paskolas ir ilgesnį terminą. Jei turite kelias senas paskolas, dažnai racionaliau ne imti dar vieną kreditą, o ieškoti refinansavimo.
Greitas mažos sumos kreditas. Tinka netikėtai sąskaitai ar trumpam pinigų trūkumui, bet kaina gali būti didesnė. Čia svarbu nepasiduoti vien pažadui „pinigai per kelias minutes“. Jei konkrečiai ieškote greičio, palyginkite paskolas per 5 min, bet neignoruokite kainos.
Vartojimo paskola internetu. Dažnai geresnis pasirinkimas, jei suma didesnė arba grąžinsite per 12-84 mėn. Paraiška vis tiek gali būti greita, o kaina dažnai mažesnė nei trumpo kredito.
P2P paskola. Gali būti naudinga, kai norite individualaus vertinimo. Platformos, tokios kaip Finbee ar Paskolų klubas, jungia paskolos gavėjus su investuotojais, todėl procesas skiriasi nuo banko.
Refinansavimas. Jei jau turite brangių kreditų, refinansavimas gali sumažinti įmoką ir sutvarkyti kelias sutartis į vieną. Tačiau jis turi prasmę tik tada, kai nauja bendra kaina yra mažesnė.
Patvirtinimo nepavyks nusipirkti reklamos šūkiu. Tačiau galite paruošti paraišką taip, kad kreditoriui būtų lengviau priimti sprendimą.
Kaip padidinti patvirtinimo tikimybę
Skolinkitės mažesnę sumą
Kuo mažesnė suma ir trumpesnis protingas terminas, tuo lengviau įrodyti, kad įmoką galėsite mokėti. Jei reikia 700 €, neprašykite 2 000 € vien dėl atsargos.
Parodykite stabilias pajamas
Darbo užmokestis, individualios veiklos pajamos ar kiti reguliarūs pinigų srautai turi būti aiškūs. Jei pajamos kinta, pasiruoškite banko išrašus ar kitus dokumentus.
Sumažinkite esamus įsipareigojimus
Kreditoriai vertina ne tik pajamas, bet ir jau turimas paskolas, lizingą, kortelių limitus. Jei galite uždaryti mažą brangų įsipareigojimą prieš paraišką, tai gali padėti.
Palyginkite kelis pasiūlymus
Lietuvoje verta kreiptis į kelis kreditorius. Taip pamatysite realias sąlygas, o ne tik reklaminius intervalus. Nesirinkite pirmo pasiūlymo, jei jis nėra aiškiai pigiausias.
Nepagražinkite paraiškos
Netikslūs duomenys gali baigtis atmetimu arba blogesniu pasiūlymu. Geriau nurodyti realią padėtį ir rinktis mažesnę sumą, nei bandyti atrodyti finansiškai stipriau.
Paskola su mažomis pajamomis: kada įmanoma?
Paskola su mažomis pajamomis nėra automatiškai neįmanoma, bet ji turi būti mažesnė ir atsargesnė. Kreditoriui svarbu ne vien atlyginimo dydis, o tai, kiek pinigų lieka po būtinų išlaidų ir esamų įsipareigojimų. Žmogus, uždirbantis mažiau, bet neturintis kitų skolų, kartais gali atrodyti saugiau nei didesnes pajamas gaunantis žmogus su keliomis brangiomis sutartimis.
Jei Jūsų pajamos mažesnės, pradėkite nuo mažesnės sumos, ilgesnį terminą rinkitės tik tada, kai bendra kaina išlieka protinga, ir būtinai pasitikrinkite įmoką. Daugiau niuansų rasite puslapyje apie paskolą su mažomis pajamomis.
Nerekomenduojame imti paskolos tam, kad paslėptumėte kasdienį pinigų trūkumą. Jei kas mėnesį pritrūksta lėšų maistui, nuomai ar komunaliniams mokesčiams, nauja paskola greičiausiai tik nukels problemą į kitą mėnesį ir padidins bendrą spaudimą.
Į ką atkreipti dėmesį renkantis
Pirmiausia žiūrėkite į bendrą kainą. Reklamoje gali būti rodoma maža palūkanų norma, bet sutartyje atsirasti administravimo, sutarties sudarymo ar kiti mokesčiai. Dėl to BVKKMN ir bendra mokama suma yra svarbesni už vieną gražų procentą.
Antra, patikrinkite grąžinimo lankstumą. Vartojimo kredito gavėjas Lietuvoje turi teisę grąžinti dalį ar visą vartojimo kreditą anksčiau nustatyto termino, tačiau tam tikrais atvejais kredito davėjas gali turėti teisę į kompensaciją. Jei planuojate grąžinti greičiau, šią vietą perskaitykite prieš pasirašydami.
Trečia, įvertinkite sutarties atsisakymo teisę. Finansų ministerija nurodo, kad vartojimo kredito gavėjas turi teisę nenurodydamas priežasties atsisakyti vartojimo kredito sutarties per 14 kalendorinių dienų nuo sutarties sudarymo arba reikiamos informacijos gavimo dienos. Tai nėra priežastis skolintis neapgalvotai, bet tai svarbi vartotojo apsauga.
Raudonos vėliavos
Kreditorius vengia aiškiai parodyti BVKKMN arba bendrą grąžinamą sumą.
Spaudžiama pasirašyti greitai, kol nespėjote palyginti alternatyvų.
Reklamoje žadamas „garantuotas“ patvirtinimas, nors atsakingas kreditorius privalo tikrinti mokumą.
Sutartyje neaiškūs pratęsimo, vėlavimo ar administravimo mokesčiai.
Paskola siūloma kaip būdas dengti kitas skolas, bet nepateikiamas realus refinansavimo skaičiavimas.
Kam šie pasiūlymai labiausiai tinka
Lengvai gaunama paskola labiausiai tinka žmogui, kuris turi stabilias pajamas, supranta savo mėnesio biudžetą ir skolinasi konkrečiam tikslui. Pavyzdžiui, netikėtam automobilio remontui, buitinės technikos keitimui, medicinos išlaidoms ar kitam pirkiniui, kurio negalima ramiai atidėti.
Šie pasiūlymai mažiau tinka, jei jau vėluojate mokėti kitas įmokas, neturite aiškių pajamų arba norite skolintis kasdienėms išlaidoms. Tokiu atveju pirmas žingsnis turėtų būti biudžeto peržiūra, derybos su esamais kreditoriais arba refinansavimo skaičiavimas.
Jei jaučiate, kad sunku kontroliuoti norą skolintis, Lietuvos banko „STOP vartojimo kreditams“ sąrašas gali būti apsauga. Įsirašius į šį sąrašą vartojimo kredito davėjai neturėtų suteikti naujo vartojimo kredito.
Kaip palyginti pasiūlymus per 10 minučių
Atsidarykite bent tris pasiūlymus ir kiekvienam užsirašykite penkis skaičius: paskolos sumą, terminą, mėnesio įmoką, BVKKMN ir bendrą grąžinamą sumą. Jei matote tik palūkanas, informacijos dar nepakanka.
Tada pasižiūrėkite, kas nutiktų, jei paskolą grąžintumėte anksčiau, pavėluotumėte su viena įmoka arba norėtumėte pakeisti mokėjimo dieną. Šios detalės atrodo smulkios tol, kol gyvenime atsiranda netikėtas remontas, liga ar mažesnės pajamos.
Galiausiai atmeskite pasiūlymus, kurių nesuprantate. Gera sutartis neturi būti paslėpta po sudėtingais sakiniais. Jei po 10 minučių negalite aiškiai pasakyti, kiek skolinsitės, kiek mokėsite kas mėnesį ir kiek grąžinsite iš viso, ieškokite skaidresnio varianto.
Susijusi reguliacija ir vartotojų teisės
Lietuvoje vartojimo kreditus prižiūri Lietuvos bankas, o pagrindinis teisės aktas yra Vartojimo kredito įstatymas Nr. XI-1253. Kreditoriai privalo prieš sutartį pateikti standartinę informaciją, įvertinti kreditingumą ir laikytis atsakingo skolinimo reikalavimų.
Svarbus praktinis ribojimas yra įsipareigojimų ir pajamų santykis. Lietuvos banko medžiagoje aiškinama, kad visi vartotojo ir šeimos finansiniai įsipareigojimai paprastai turi sudaryti ne daugiau kaip 40 % gaunamų pajamų. Jei nauja įmoka šią ribą peržengtų, patvirtinimo tikimybė mažėja.
Lietuvoje taip pat nereikėtų kalbėti apie JAV tipo FICO balus. Creditinfo Lietuva ir kiti duomenų šaltiniai gali būti naudojami rizikai vertinti, bet vartotojui svarbiausia turėti tvarkingą mokėjimų istoriją, nevėluoti su įmokomis ir neturėti nevaldomų įsipareigojimų. Naujausi vartojimo kredito reguliavimo pakeitimai papildomai stiprina informavimo, reklamos ir automatizuoto vertinimo taisykles, todėl prieš pasirašant verta remtis aktualia sutarties ir teisės aktų redakcija.
Dažniausiai užduodami klausimai
Ar lengvai gaunama paskola yra garantuota?
Ne. Atsakingas kreditorius Lietuvoje privalo įvertinti Jūsų pajamas, esamus įsipareigojimus ir mokėjimų istoriją. Jei reklama žada garantuotą paskolą be jokio vertinimo, tai yra rimtas signalas sustoti.
Kur gauti lengvai gaunamą paskolą internetu?
Pradėkite nuo kelių patikimų kreditorių palyginimo. Vertinkite ne tik atsakymo greitį, bet ir BVKKMN, bendrą grąžinamą sumą, sutarties mokesčius bei ankstesnio grąžinimo sąlygas.
Ar kelios paskolos paraiškos gadina kredito istoriją?
Lietuvoje kelios paraiškos savaime neveikia taip kaip JAV tipo FICO užklausos. Vis dėlto kreditoriai mato Jūsų finansinę padėtį ir vertina riziką, todėl paraiškas verta teikti tik ten, kur pasiūlymą tikrai svarstote.
Ką reiškia BVKKMN?
BVKKMN yra bendros vartojimo kredito kainos metinė norma. Ji padeda palyginti skirtingus pasiūlymus, nes į kainą įtraukia ne tik palūkanas, bet ir dalį kitų privalomų kredito išlaidų.
Kokią sumą lengviausia pasiskolinti?
Dažniausiai lengviau patvirtinama mažesnė suma, kurios mėnesio įmoka dera su Jūsų pajamomis ir turimais įsipareigojimais. Jei abejojate, prašykite mažesnės sumos ir pirmiausia paskaičiuokite įmoką.
Ar galima atsisakyti vartojimo kredito sutarties?
Taip. Vartojimo kredito gavėjas turi teisę nenurodydamas priežasties atsisakyti sutarties per 14 kalendorinių dienų nuo sutarties sudarymo arba reikiamos informacijos gavimo dienos. Visada tikrinkite konkrečios sutarties sąlygas.
Prisijunkite prie *Financer Stacks* - jūsų savaitinis gidas pinigų pagrindams įvaldyti, papildomoms pajamoms uždirbti ir gyvenimo, kur pinigai dirba jums, kūrimui.