A
Anonimas
Finansų ekspertas · Financer
Pirkdami akciją, Jūs perkate ne DI technologiją, o konkrečios bendrovės nuosavybės dalį. Jūsų rezultatas priklauso nuo viso jos verslo, vadovybės sprendimų, finansinės būklės, akcijos įsigijimo kainos ir rinkos lūkesčių.
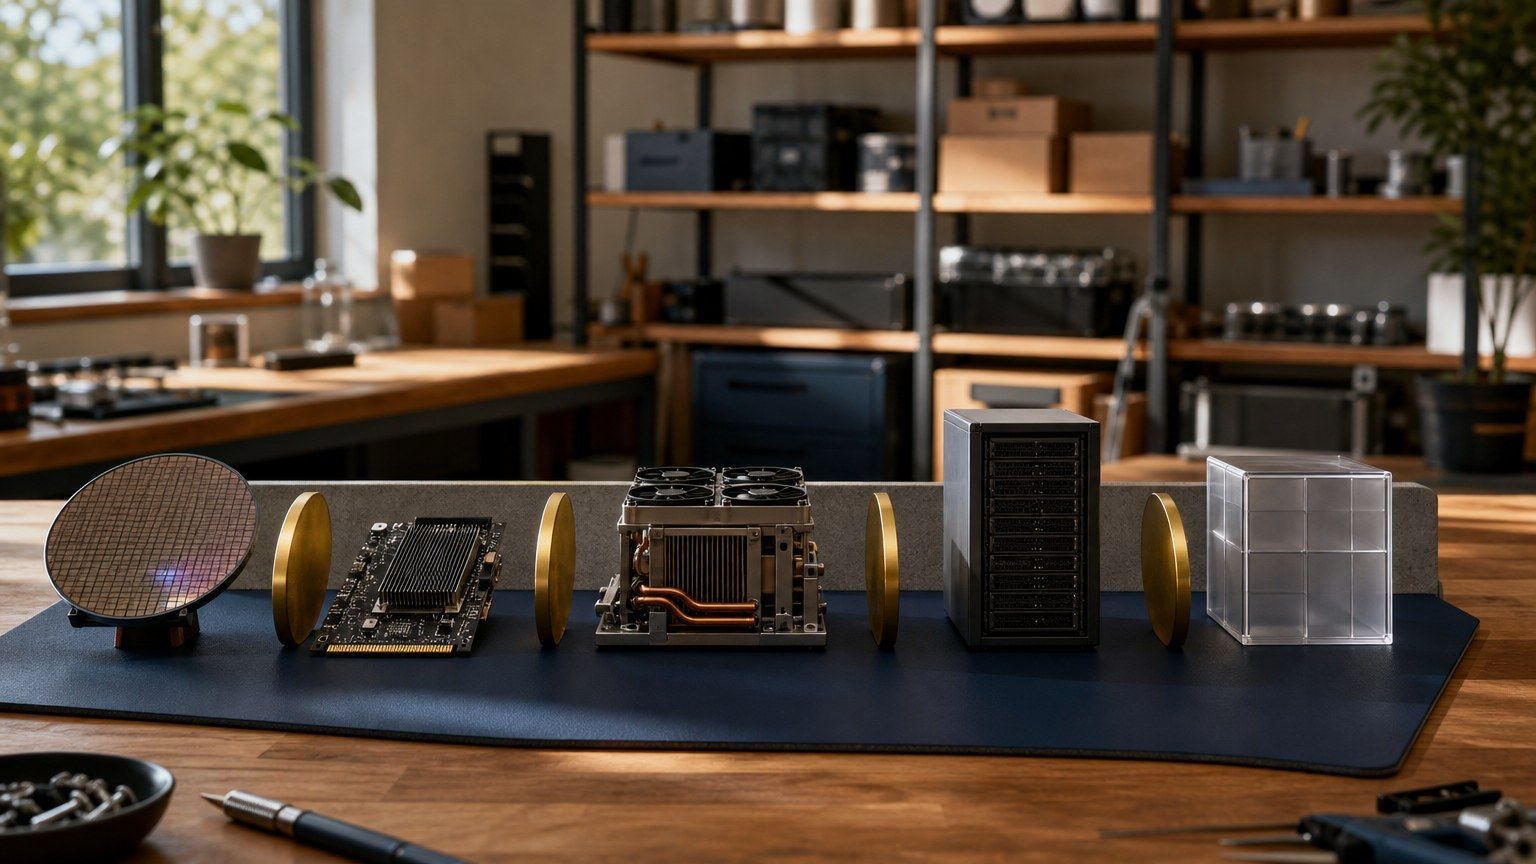
DI vertės grandinės pradžioje yra lustų kūrėjai ir puslaidininkių gamyklos. Vienos bendrovės projektuoja procesorius, kitos pagal užsakymą juos pagamina. Jų rezultatus gali veikti gamybos pajėgumai, technologinių procesų pažanga, stambių klientų užsakymai ir puslaidininkių ciklas.
Kita grandis yra duomenų centrų ir debesijos infrastruktūra. Čia DI paklausa gali didinti skaičiavimo galios, serverių, tinklo įrangos ir elektros poreikį. Didelės investicijos savaime negarantuoja geros grąžos, todėl būtina stebėti, ar naujas turtas kuria pakankamas pajamas ir pinigų srautus.
Platformų bei programinės įrangos įmonės DI modelius paverčia paslaugomis vartotojams ir verslui. Jų galimybė gali slypėti prenumeratose, debesijos naudojime, reklamoje ar didesniame darbuotojų našume. Rizika atsiranda tada, kai funkciją lengva nukopijuoti arba klientai nenori už ją mokėti.
Todėl DI nėra vienalytis sektorius. Lustų kūrėjo, gamyklos ir debesijos platformos pajamų šaltiniai bei rizikos skiriasi, net jei visos bendrovės pristatomos kaip DI rinkos dalyvės.
NVIDIA, TSMC, Microsoft ir Alphabet parodo keturis skirtingus ryšius su DI paklausa. Tai nėra geriausių akcijų sąrašas ar raginimas jas pirkti.
NVIDIA projektuoja DI skaičiavimams naudojamus procesorius ir susijusias sistemas. Bendrovės 2027 finansinių metų pirmąjį ketvirtį, pasibaigusį 2026 m. balandžio 26 d., pajamos siekė 81,6 mlrd. JAV dolerių ir buvo 85 % didesnės nei prieš metus. Duomenų centrų pajamos sudarė 75,2 mlrd. JAV dolerių ir išaugo 92 %.
TSMC yra lustų gamybos bendrovė, pagal užsakymą gaminanti kitų įmonių sukurtus procesorius. 2025 m. jos pajamos JAV doleriais išaugo 35,9 %, o 3 nanometrų technologija sudarė 24 % plokštelių pajamų. 2 nanometrų gamyba dideliu mastu pradėta 2025 m. ketvirtąjį ketvirtį.
Microsoft ir Alphabet yra platesni verslai. DI poveikis jų rezultatams persipina su debesija, programine įranga, reklama ir kitomis veiklomis, todėl vien DI antraštės nepakanka įmonei įvertinti.
| Įmonė | DI poveikio pobūdis | Finansinis įrodymas | Pagrindinė rizika |
|---|---|---|---|
NVIDIA | DI procesoriai, sistemos ir duomenų centrų skaičiavimo infrastruktūra | 2027 finansinių metų I ketvirčio duomenų centrų pajamos: 75,2 mlrd. JAV dolerių | Aukšti rinkos lūkesčiai, konkurencija ir didelė priklausomybė nuo duomenų centrų paklausos |
TSMC | Pažangių lustų gamyba pagal klientų užsakymus | 2025 m. 3 nm technologija sudarė 24 % plokštelių pajamų | Puslaidininkių ciklas, gamybos koncentracija ir brangi technologinė plėtra |
Microsoft | Azure debesija, DI infrastruktūra ir programinės įrangos paslaugos | 2025 finansiniais metais Azure ir kitų debesijos paslaugų pajamos augo 34 % | Didelės infrastruktūros sąnaudos ir spaudimas debesijos maržai |
Alphabet | Google Cloud, nuosavi TPU procesoriai, NVIDIA procesoriai, modeliai ir platformos | 2025 m. kapitalo išlaidos siekė 91,4 mlrd. JAV dolerių | Investicijų grąžos neapibrėžtumas, konkurencija ir reguliavimo poveikis |
Pradėkite nuo įmonės ataskaitų, o ne nuo jos pristatymuose vartojamo žodžio „DI“. Ieškokite aiškaus ryšio tarp produkto, klientų paklausos ir finansinių rezultatų.
Microsoft 2025 finansiniais metais Azure ir kitų debesijos paslaugų pajamas padidino 34 %. Tuo pat metu Microsoft Cloud bendroji marža sumažėjo iki 69 %, iš dalies dėl plečiamos DI infrastruktūros. Bendrovė taip pat turėjo 32,1 mlrd. JAV dolerių statybos įsipareigojimų, daugiausia susijusių su duomenų centrais.
Alphabet 2025 m. kapitalo išleido 91,4 mlrd. JAV dolerių, daugiausia techninei infrastruktūrai. Vadovybė 2026 m. prognozavo 175–185 mlrd. JAV dolerių kapitalo išlaidų. Šis intervalas yra bendrovės gairės, o ne jau pasiektas rezultatas.
Skaičiai rodo paklausą ir investicijų mastą, bet dar neatsako, ar akcija įvertinta patraukliai. Bendrovės analizę reikia derinti su akcijos kaina ir galimais nepalankiais scenarijais. Platesnį procesą rasite investavimo į akcijas gide.
Pirmas kelias yra pirkti konkrečių bendrovių akcijas. Jis suteikia tiesioginę pasirinktos įmonės ekonominę riziką, tačiau reikalauja daugiau analizės. Vienos akcijos svoris portfelyje neturėtų atsirasti vien dėl to, kad bendrovė dažnai minima DI naujienose.
Antras kelias yra ETF fondai. Teminis DI ar puslaidininkių ETF gali turėti kelias dešimtis bendrovių, tačiau fondo pavadinimas neatskleidžia visos sudėties. Patikrinkite indeksą, didžiausias pozicijas, jų svorius, fondo mokestį ir tai, ar portfelis nėra sutelktas keliose toms pačioms bendrovėms.
Akcijas ir ETF galima įsigyti per brokerį arba kitą investavimo paslaugų teikėją. Prieš atidarydami sąskaitą patikrinkite, ar paslauga prieinama Lietuvos gyventojams, kokia įmonė saugo turtą, kokie taikomi sandorių, valiutos keitimo ir turto saugojimo mokesčiai. Pradėti galima nuo investavimo platformų palyginimo, bet galutinės sąlygos turi būti tikrinamos paties paslaugų teikėjo dokumentuose.
Dalis šiame gide minimų akcijų prekiaujama JAV doleriais. Investuotojo, kurio lėšos ir tikslai išreikšti eurais, rezultatas priklauso ir nuo EUR bei USD kurso pokyčio. Todėl lyginkite ne tik akcijos grąžą jos prekybos valiuta, bet ir galutinę vertę eurais po valiutos keitimo bei mokesčių.
Portfelio išskaidymas tarp skirtingų sektorių ir regionų gali sumažinti vienos temos poveikį. Plačiau apie tai skaitykite diversifikacijos gide. Jei nenorite visos sumos investuoti vienu metu, galite įvertinti ir periodinio investavimo principą.
Sutaupyk tūkstančius pasirinkdamas geriausią akcijų brokerį - mūsų palyginimas visiškai nemokamas ir momentalus.
Geriausi Akcijų brokeriaiDI akcijų kainos gali atspindėti labai spartaus būsimo augimo lūkesčius. Jei pajamos augs lėčiau, maržos mažės arba investicijų grąža vėluos, akcijos kaina gali kristi net tada, kai bendrovė lieka pelninga.
Puslaidininkių paklausa juda ciklais. Klientai gali sukaupti per daug įrangos, atidėti naujus užsakymus arba pereiti prie kitų sprendimų. Lustų kūrėjams ir gamintojams taip pat svarbus gebėjimas laiku pristatyti naują technologiją.
Duomenų centrams reikia pastatų, procesorių, tinklo įrangos ir daug elektros. Šios išlaidos gali mažinti maržas, kol nauji pajėgumai nepradeda kurti pakankamų pajamų. Microsoft 2025 m. duomenys jau parodė, kad DI infrastruktūros plėtra gali spausti debesijos bendrąją maržą.
Konkurencija vyksta tarp procesorių kūrėjų, debesijos platformų, atvirų ir uždarų modelių bei programinės įrangos tiekėjų. Kliento perėjimas prie pigesnio ar geriau pritaikyto sprendimo gali pakeisti ankstesnes augimo prielaidas.
Reguliavimo reikalavimai gali didinti atitikties sąnaudas arba riboti tam tikrus naudojimo būdus. Poveikis skirsis pagal bendrovės veiklą ir rinkas, todėl bendras teiginys, kad reguliavimas visoms DI įmonėms bus vienodas, būtų klaidinantis.
Lietuvos bankas primena, kad akcijos neturi nustatytų pajamų, o dividendai nėra garantuoti. Vertinant akciją svarbu peržiūrėti vadovybę, finansinę būklę, pajamas, perspektyvas ir konkurencingumą. Jei Jums svarbios reguliarios išmokos, atskirai įvertinkite dividendinių akcijų ypatybes.
Dirbtinio intelekto akcijos yra bendrovių, kurių veikla reikšmingai susijusi su DI lustais, infrastruktūra, modeliais ar programine įranga, akcijos. Tai nėra oficiali ar vienalytė akcijų klasė, todėl kiekvienos įmonės pajamų šaltinius ir riziką reikia vertinti atskirai.
Ne. Investicijos rezultatas priklauso nuo įmonės finansų, konkurencinio pranašumo, akcijos kainos ir to, ar realūs rezultatai pateisins rinkos lūkesčius. Net sparčiai auganti DI bendrovė gali nuvilti investuotojus, jei akcija buvo įsigyta per brangiai.
DI akcijų iš Lietuvos galima įsigyti per Lietuvos gyventojus aptarnaujantį brokerį ar kitą investavimo paslaugų teikėją. Prieš pirkdami patikrinkite konkrečios akcijos prieinamumą, paslaugos teikėjo reguliavimą, turto saugojimo tvarką ir visus sandorio bei valiutos keitimo mokesčius.
Vieno visiems geresnio pasirinkimo nėra. Konkreti akcija suteikia tiesioginę pasirinktos įmonės riziką, o ETF gali paskirstyti investiciją tarp daugiau bendrovių. Vis tiek būtina patikrinti fondo sudėtį, nes teminis ETF gali būti sutelktas keliose didžiausiose pozicijose.
Nuo 2026 m. sausio 1 d. investicinės sąskaitos režimu mokestis atsiranda tada, kai išimtos lėšos viršija įnašų likutį. VMI nurodo, kad tokioms apmokestinamosioms pajamoms taikomas 15 % tarifas, nepriklausomai nuo sumos. Individualią situaciją ir tinkamas deklaravimo formas tikrinkite pagal naujausią VMI informaciją.
Ne. Dividendai nepatenka į investicinės sąskaitos mokesčio atidėjimo režimą ir apmokestinami įprasta tvarka. VMI paaiškina, kad į sąskaitą įskaityta grynoji dividendų suma po mokesčių padidina investicinės sąskaitos įnašų likutį.
Ar turite klausimą šia tema? Paklauskite bendruomenės.
El. paštas patvirtintas. Jūsų komentaras pasirodys po peržiūros.
Nuoroda nebegalioja. Paskelbkite komentarą dar kartą.
Anonimas
Finansų ekspertas · Financer
Palyginkite akcijų brokerius
nuo 0 € min. įnašas
4 parinkčių
Patikrinti, reguliuojami brokeriai
Palyginkite brokeriusPalyginkite akcijų brokerius
nuo 0 € min. įnašas
4 parinkčių
8 min skaitymoInvestuok
8 min skaitymoInvestuok
22 min skaitymoInvestuok
7 min skaitymoInvestuok
11 min skaitymoInvestuok
Prisijunkite prie *Financer Stacks* - jūsų savaitinis gidas pinigų pagrindams įvaldyti, papildomoms pajamoms uždirbti ir gyvenimo, kur pinigai dirba jums, kūrimui.