A
Anonimas
Finansų ekspertas · Financer
 Peržiūrėjo Viktoria Krusenvald
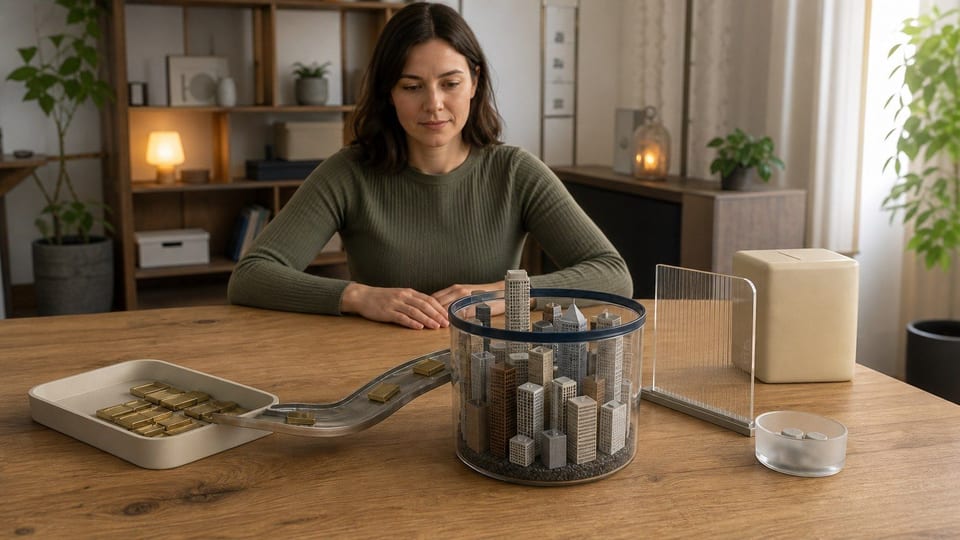
Sutelktinis investavimas yra būdas investuoti kartu su kitais investuotojais, kai daug žmonių mažesnėmis sumomis finansuoja vieną verslo projektą, nekilnojamojo turto projektą arba paskolą verslui. Vietoje to, kad vienas investuotojas duotų visą sumą, platformoje susirenka dešimtys, šimtai ar net tūkstančiai investuotojų.
Paprastai Jūs pasirenkate projektą platformoje, pervedate pasirinktą sumą ir gaunate teisę į sutartyje numatytą grąžą. Ji gali būti mokama kaip palūkanos, kaip vertybinių popierių pajamos arba kaip kita projekto dokumentuose aprašyta nauda.
Svarbu atskirti du dalykus. Sutelktinis investavimas nėra banko indėlis ir nėra garantuotas uždarbis. Tai investicija į konkretų projektą ar paskolą, todėl rezultatas priklauso nuo projekto savininko, užstato kokybės, ekonominės aplinkos ir pačios platformos rizikos valdymo.
Visa logika gana paprasta. Platforma suveda dvi puses: projekto savininką, kuriam reikia finansavimo, ir investuotojus, kurie nori įdarbinti savo pinigus. Platforma pati nėra tas pats, kas bankas. Ji organizuoja procesą, tikrina projektą pagal savo metodiką, pateikia informaciją investuotojams ir administruoja mokėjimus.
Projektas gali būti, pavyzdžiui, verslo paskola, nekilnojamojo turto vystymo etapas, energijos projektas ar obligacijoms panašus finansavimas. Jūs matote projekto aprašymą, terminą, numatomą grąžą, rizikos kategoriją, užtikrinimo priemones ir mokesčius. Tada nusprendžiate, ar projektas atitinka Jūsų rizikos toleranciją.
Jeigu norite plačiau suprasti, kur tokios platformos įsipaišo bendrame investavimo žemėlapyje, pirmiausia verta peržiūrėti investavimo platformų palyginimą ir gaires, kaip pasirinkti investavimo platformą.
Skirtingos platformos turi savų niuansų, tačiau dažniausiai procesas atrodo taip:
Patikrinkite platformą
Pradėkite nuo licencijos. Lietuvos bankas nurodo, kad Lietuvoje šią veiklą gali vykdyti tik licencijuoti sutelktinio finansavimo paslaugų teikėjai arba kitoje ES valstybėje licencijuoti paslaugų teikėjai, turintys teisę veikti tarpvalstybiniu principu.
Įvertinkite projektą
Skaitykite projekto aprašymą, finansinius planus, užtikrinimo priemones, projekto savininko istoriją ir PIID dokumentą. Vien graži palūkanų norma nėra pakankama priežastis investuoti.
Pasirinkite sumą
Geriau pradėti nuo mažesnės sumos ir paskirstyti lėšas per kelis projektus. Lietuvos bankas taip pat akcentuoja rizikos išskaidymą, nes vienas nesėkmingas projektas neturėtų sugadinti viso portfelio.
Stebėkite mokėjimus
Po investavimo stebėkite, ar mokėjimai vyksta pagal grafiką, ar projektas nevėluoja ir ką platforma komunikuoja investuotojams. Vėlavimai šioje rinkoje nėra teorinė rizika, todėl nereikėtų jų ignoruoti.
Dažniausiai susidursite su dviem modeliais. Pirmasis yra paskolinis sutelktinis finansavimas, kai investuotojai suteikia paskolą verslui ar projekto savininkui ir tikisi palūkanų. Antrasis yra finansavimas per perleidžiamuosius vertybinius popierius arba panašias priemones, kai investuotojas įsigyja projekto savininko išleistą instrumentą.
Lietuvoje labai matomas nekilnojamojo turto projektų finansavimas. Tokiu atveju svarbu neapsigauti: dažnai Jūs finansuojate įmonę, kuri vysto NT projektą, bet neįsigyjate paties buto, žemės ar pastato dalies. Tai nėra tas pats, kas tiesioginis investavimas į nekilnojamąjį turtą.
Dar viena artima sritis yra P2P investavimas. Abu modeliai remiasi paskolomis ir platformomis, bet sutelktinis finansavimas pagal ES reglamentą skirtas verslo finansavimui, o vartojimo paskolos, labdara ir atlygio nesiekiantis finansavimas į šią reguliavimo sritį nepatenka.
Sutelktinis investavimas labiausiai tinka tiems, kas jau turi bazinį finansinį rezervą ir supranta, kad didesnė tikėtina grąža ateina su didesne rizika. Jeigu Jūsų tikslas yra saugoti pinigus artimiausioms kelių mėnesių išlaidoms, tai nėra tinkama vieta visai sumai laikyti.
Šis būdas gali būti įdomus investuotojui, kuris nori matyti konkrečius projektus, pats priimti sprendimus ir dalį portfelio skirti alternatyvioms investicijoms. Pavyzdžiui, dalis portfelio gali būti ETF fondai, dalis, indėliai ar obligacijos, o maža dalis, sutelktinio finansavimo projektai.
Pradedančiajam geriau nešokti į vieną didelį projektą. Jei turite 500 €, daug protingiau ją išskaidyti nei visą sumą patikėti vienam projektui. Čia padeda paprasta matematika: keli vėlavimai mažame portfelyje jaučiasi skaudžiau nei keli vėlavimai plačiai išskaidytame portfelyje. Grąžos scenarijus galite pasitikrinti su sudėtinių palūkanų skaičiuokle, tik nepamirškite, kad reali grąža gali būti mažesnė dėl vėlavimų, mokesčių ir nuostolių.
Susipažink su peer-to-peer investicijomis, kurios siūlo potencialiai aukštesnę grąžą bei didesnį lankstumą.
P2P PlatformosPirmas filtras yra licencija. Jeigu platforma nėra Lietuvos banko arba kitos ES priežiūros institucijos sąraše, sustokite. Sutelktinio finansavimo investavimas ir taip turi rizikos, todėl nereikia papildomai prisiimti nelegalios platformos rizikos.
Antras filtras yra projekto informacija. Ieškokite ne tik numatomos palūkanų normos, bet ir projekto savininko istorijos, užstato, paskolos ir užstato santykio, mokėjimų grafiko, platformos vėlavimų statistikos, išieškojimo tvarkos ir mokesčių. Jeigu PIID ar projekto aprašymas parašytas miglotai, tai signalas būti atsargiems.
Trečias filtras yra platformos specializacija. Vienos platformos stipresnės NT projektuose, kitos, verslo paskolose ar kitose nišose. Jei lyginate konkrečius pasirinkimus, verta peržiūrėti, kaip atrodo Profitus, LetsInvest ar Debitum Investments sąlygos ir rizikos aprašymai. Ne dėl to, kad vienas pavadinimas automatiškai geriausias, o dėl to, kad pamatytumėte, kokie skirtumai slepiasi detalėse.
Nuo 2021 m. lapkričio 10 d. ES taikomas Reglamentas (ES) 2020/1503, o pereinamasis laikotarpis baigėsi 2023 m. lapkričio 10 d. Tai reiškia, kad sutelktinio finansavimo paslaugų teikėjai turi veikti pagal bendras ES taisykles, gauti leidimą ir laikytis investuotojų apsaugos reikalavimų.
Lietuvos bankas nurodo, kad sutelktinis finansavimas pagal šį reguliavimą skirtas verslo reikmėms. Vienas projektas per 12 mėnesių negali pritraukti daugiau kaip 5 mln. €. Platforma turi atskleisti paslaugų pobūdį, rizikas, mokesčius, projektų atrankos kriterijus, interesų konfliktus, įsipareigojimų nevykdymo rodiklius ir kitą investuotojui svarbią informaciją.
2025 m. Lietuvos banko apžvalgoje nurodyta, kad Lietuvoje pagal Europos sutelktinio finansavimo paslaugų verslui teikėjų reglamentą veikė 16 SFPT. Per metus finansuota suma padidėjo 36,3 % ir sudarė 379,4 mln. €, o finansuotų projektų skaičius siekė 2 948. Tai jau nebe nišinė lentynėlė, bet ir ne saugus banko produktas. Rinka auga, todėl ir atrankos disciplina tampa svarbesnė.
Pirma rizika yra projekto neįvykdymas. Projekto savininkas gali vėluoti, bankrutuoti arba nepasiekti plane numatytų rezultatų. Užstatas gali padėti, bet jis negarantuoja greito ir pilno pinigų grąžinimo. Išieškojimas gali trukti ilgai, o rezultatas priklauso nuo konkrečių aplinkybių.
Antra rizika yra likvidumas. Akciją ar ETF vienetą dažnai galima parduoti biržoje, o sutelktinio finansavimo projektas dažniausiai turi terminą. Jei Jums prireiks pinigų anksčiau, gali nebūti paprasto būdo investiciją parduoti.
Trečia rizika yra platformos kokybė. Net licencijuota platforma gali turėti silpnesnę projektų atranką, prastesnę komunikaciją ar didesnius vėlavimus. Todėl verta stebėti ne vien reklaminius grąžos procentus, bet ir realius įsipareigojimų nevykdymo rodiklius, ankstesnių projektų istoriją ir tai, kaip platforma elgiasi, kai projektas stringa.
Mokesčių pusė priklauso nuo to, kokias pajamas gaunate: palūkanas, vertybinių popierių pajamas ar kitą investicinę grąžą. Todėl vienos universalios taisyklės visiems projektams nėra. Praktinis principas paprastas: saugokite platformos ataskaitas, metines pažymas ir mokėjimų istoriją, nes jų gali prireikti deklaruojant pajamas VMI.
Jeigu investuojate per kelias platformas, metų pabaigoje pasidarykite vieną suvestinę: kiek įnešėte, kiek gavote palūkanų ar kitų pajamų, kiek buvo mokesčių, kiek projektų vėluoja ir ar turėjote nuostolių. Tai nuobodžioji investavimo dalis, bet ji padeda suprasti tikrąją grąžą, o ne tik platformoje rodomą nominalų procentą.
Jeigu abejojate dėl konkretaus apmokestinimo, geriau remtis VMI paaiškinimais arba pasitarti su mokesčių specialistu. Sutelktinio finansavimo platformos gali pateikti ataskaitas, bet mokesčių deklaravimo atsakomybė dažniausiai lieka investuotojui.
Verta svarstyti, jeigu turite rezervą, suprantate riziką ir sutelktiniam investavimui skiriate tik dalį portfelio. Tai nėra produktas, kuriam reikėtų patikėti visas santaupas. Bet kaip papildomas portfelio sluoksnis, jis gali turėti prasmės.
Geriausias startas nėra ieškoti projekto su didžiausia palūkanų norma. Geresnis startas yra pasirinkti licencijuotą platformą, investuoti mažą sumą į kelis skirtingus projektus, stebėti, kaip vyksta mokėjimai, ir tik tada spręsti, ar norite didinti dalį portfelyje.
Trumpai: sutelktinis investavimas gali dirbti Jūsų naudai, jei ateinate su kantrybe ir skaičiuotuvu. Jei ateinate tik dėl dviženklės grąžos reklamoje, jis gali labai greitai parodyti, kodėl žodis „rizika“ investavime nėra dekoracija.
Sutelktinis investavimas yra investavimas per platformą, kai daug investuotojų mažesnėmis sumomis finansuoja vieną verslo projektą, paskolą ar vertybinių popierių pasiūlymą. Investuotojas tikisi grąžos, bet ji nėra garantuota.
Saugus jis nėra ta prasme, kaip banko indėlis. Licencijuotos platformos turi laikytis reguliavimo, tačiau projektai gali vėluoti arba neįvykdyti įsipareigojimų. Dėl to būtina diversifikuoti ir tikrinti platformos licenciją.
Sutelktinis finansavimas pagal ES reglamentą skirtas verslo finansavimui, o P2P investavimas dažnai siejamas su paskolomis fiziniams asmenims arba platesniu paskolų finansavimu per platformas. Praktikoje abi sritys panašios, bet reguliavimas ir projektų tipai gali skirtis.
Tai priklauso nuo platformos. Kai kuriose platformose galima pradėti nuo kelių dešimčių eurų, bet svarbiau ne minimali suma, o rizikos paskirstymas. Pradžioje geriau investuoti mažesnes sumas į kelis projektus.
Ne. Tai nėra banko indėlis, todėl indėlių draudimo apsauga tokioms investicijoms netaikoma. Jei projektas negrąžina pinigų, investuotojas gali patirti nuostolį.
Patikrinkite Lietuvos banko finansų rinkos dalyvių sąrašą arba ESMA sutelktinio finansavimo paslaugų teikėjų registrą. Jei platformos nerandate, prieš pervesdami pinigus išsiaiškinkite, pagal kokią licenciją ji teikia paslaugas Lietuvoje.
Ar turite klausimą šia tema? Paklauskite bendruomenės.
El. paštas patvirtintas. Jūsų komentaras pasirodys po peržiūros.
Nuoroda nebegalioja. Paskelbkite komentarą dar kartą.
Anonimas
Finansų ekspertas · Financer
Palyginkite P2P platformas
iki 18 % metinė grąža
8 parinkčių
Tik patikrintos platformos
Palyginkite platformasPalyginkite P2P platformas
iki 18 % metinė grąža
8 parinkčių
9 min skaitymoInvestuok
7 min skaitymoInvestuok
6 min skaitymoInvestuok
7 min skaitymoInvestuok
6 min skaitymoInvestuok
Prisijunkite prie *Financer Stacks* - jūsų savaitinis gidas pinigų pagrindams įvaldyti, papildomoms pajamoms uždirbti ir gyvenimo, kur pinigai dirba jums, kūrimui.