A
Anonimas
Finansų ekspertas · Financer
Sveiko proto investavimas yra ne triukas ir ne slaptas metodas, kurį žino tik keli žmonės. Tai paprastas požiūris: pirkti platų rinkos krepšelį, mokėti kuo mažiau mokesčių, investuoti reguliariai ir nebandyti kas savaitę atspėti, kur pasuks rinka.
Šią mintį išpopuliarino John C. Bogle, indeksinio investavimo šalininkas ir „Vanguard“ įkūrėjas. Lietuviškai ši tema dažnai siejama su knyga „Sveiko proto investavimas“, bet pats principas platesnis už vieną knygą. Jis tinka žmogui, kuris nori investuoti protingai, bet nenori savo vakarų praleisti žiūrėdamas grafikus.
Esmė tokia: Jūs negalite kontroliuoti rinkos grąžos, EURIBOR, JAV technologijų akcijų kainų ar kito investuotojo panikos. Tačiau galite kontroliuoti, kiek mokate mokesčių, ar portfelis išskaidytas, ar investuojate pagal planą ir ar neperkate produkto vien dėl gražios reklamos.
Pradedant investuoti lengva pasiklysti. Vienas žmogus kalba apie „karštas“ akcijas, kitas siūlo kripto projektą, trečias rodo portfelį, kuris per mėnesį uždirbo tiek, kiek kiti neuždirba per metus. Problema ta, kad tokios istorijos retai parodo antrą pusę: riziką, mokesčius, nesėkmingus sandorius ir laiką, kurį reikėjo skirti stebėjimui.
Sveiko proto požiūris klausia ne „kur uždirbsiu daugiausia šį mėnesį?“, o „kaip didinti tikimybę, kad po 10 ar 20 metų turėsiu daugiau turto?“ Tai visai kitas klausimas. Jis veda prie platesnių fondų, automatinio investavimo, mažesnių komisinių ir aiškios rizikos ribos.
Lietuvos bankas savo finansinio raštingumo medžiagoje pabrėžia pasiruošimą investavimui ir rizikos supratimą. Tai svarbu, nes investavimas nėra indėlis. Vertė gali kristi, o blogai pasirinktas produktas gali kainuoti daug net tada, kai rinka kyla.
| Principas | Ką tai reiškia praktiškai |
|---|---|
Paprastumas | Rinkitės produktą, kurį galite paaiškinti vienu sakiniu. |
Išskaidymas | Vienos akcijos ar vieno sektoriaus klaida neturi sugadinti viso portfelio. |
Maži mokesčiai | Kiekvienas 0,5% metinių išlaidų per dešimtmečius palieka mažiau pinigų Jums. |
Laikas | Ilgesnis horizontas sumažina poreikį spėlioti trumpalaikius rinkos judesius. |
Drausmė | Planą verta keisti dėl gyvenimo aplinkybių, ne dėl vienos raudonos savaitės biržoje. |
Dažniausias sveiko proto investavimo įrankis yra indeksinis investavimas. Pasyvus investavimas ir investavimas į ETF fondus dažnai eina kartu: vietoje bandymo išrinkti vieną laimėtoją, Jūs perkate fondą, kuris seka plačią rinką. Pavyzdžiui, ETF fondas gali sekti S&P 500, pasaulio akcijų indeksą arba obligacijų krepšelį.
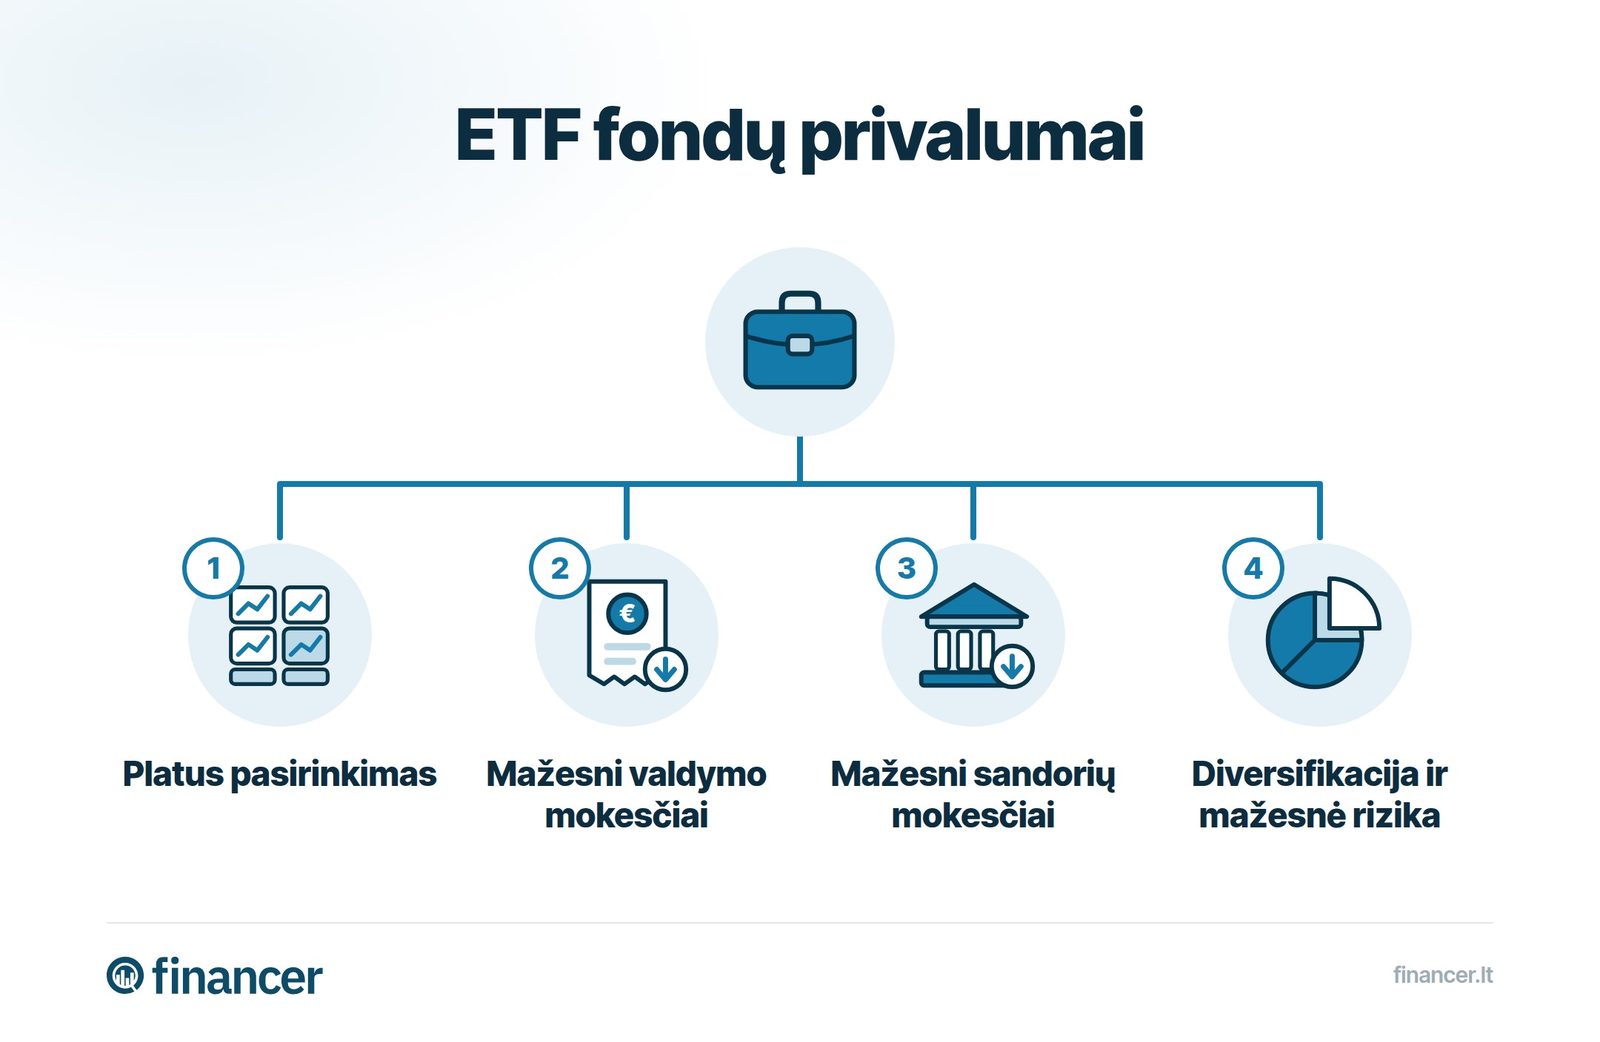
Lietuvos bankas aiškina, kad ETF leidžia vienu fondo vienetu gauti prieigą prie daugelio vertybinių popierių. Jei ETF seka 500 akcijų indeksą, investuotojui nereikia pačiam pirkti šimtų atskirų akcijų ir mokėti už kiekvieną sandorį. Dėl pasyvios strategijos ETF valdymo mokesčiai dažnai būna mažesni nei aktyviai valdomų fondų.
Pradedančiajam tai svarbu. Maži mokesčiai nėra smulkmena. Jei du portfeliai uždirba tą pačią grąžą prieš mokesčius, bet vienas kasmet kainuoja 0,2%, o kitas 1,5%, po keliolikos metų skirtumas jau matomas sąskaitoje. Dėl to verta suprasti ETF fondų veikimą prieš renkantis konkrečią platformą.
Lietuvoje investuoti šiandien paprasčiau nei prieš dešimtmetį. Galite naudotis bankais, investavimo platformomis, akcijų brokeriais, P2P platformomis, ETF fondais ir kitais produktais. Būtent dėl tokio pasirinkimo verta pradėti ne nuo platformos, o nuo plano.
Pirmas klausimas: kam investuojate? Rezervui iki 12 mėnesių dažniausiai netinka rizikingos akcijos. Vaiko studijoms po 15 metų ar pensijai tinka visai kita logika. Antras klausimas: kiek kritimo atlaikytumėte nepardavę? Jei 20% portfelio nuosmukis priverstų viską parduoti, portfelis galbūt per rizikingas.
Kai planas aiškus, jau galima rinktis įrankį. Jeigu lyginate brokerius, pradėkite nuo mokesčių, reguliavimo, instrumentų pasiūlos, indėlių ir investuotojų apsaugos, klientų aptarnavimo ir galimybės investuoti mažomis sumomis. Tam pravers mūsų investavimo platformų palyginimas ir atskiras gidas, kaip pasirinkti investavimo platformą.
Šie žingsniai nėra gražiai skambanti teorija. Jie padeda išvengti klaidų, kurios dažniausiai kainuoja brangiau nei pirmasis pasirinktas fondas.
Susitvarkykite rezervą
Prieš investuodami rizikingai, turėkite pinigų nenumatytiems atvejams. Dažnam žmogui tai yra 3 iki 6 mėnesių būtinųjų išlaidų suma sąskaitoje arba indėlyje. Investicijų nereikėtų pardavinėti vien todėl, kad sugedo automobilis ar sumažėjo pajamos.
Pasirinkite tikslą ir laikotarpį
Trumpas tikslas reikalauja mažesnės rizikos, ilgas tikslas leidžia daugiau akcijų dalies. Pensijai po kelių dešimtmečių tinka kitokia strategija nei būsto pradiniam įnašui po dvejų metų.
Nusistatykite portfelio struktūrą
Paprastas pavyzdys: dalis pasaulio akcijų ETF, dalis obligacijų arba grynųjų pagal Jūsų rizikos toleranciją. Kuo mažiau atskirų pozicijų, tuo lengviau suprasti, kas vyksta.
Investuokite reguliariai
Periodinis investavimas sumažina pagundą laukti tobulo momento. Vieną mėnesį perkate brangiau, kitą pigiau, bet svarbiausia, kad planas juda. Plačiau apie šią logiką rasite puslapyje apie periodinį investavimą.
Peržiūrėkite, bet nejudinkite be priežasties
Kartą ar du per metus patikrinkite, ar portfelis vis dar atitinka tikslą. Jei akcijos smarkiai paaugo ir rizikos dalis tapo per didelė, subalansuokite. Jei tiesiog perskaitėte triukšmingą naujieną, dažniausiai geriau nieko nedaryti.
Sutaupyk tūkstančius pasirinkdamas geriausią akcijų brokerį - mūsų palyginimas visiškai nemokamas ir momentalus.
Geriausi Akcijų brokeriaiSveiko proto investavimas daug dėmesio skiria mokesčiams, nes jie yra viena iš nedaugelio investavimo dalių, kurią galite kontroliuoti. Rinka gali būti gera arba bloga. Mokesčiai nuskaičiuojami bet kuriuo atveju.
Žiūrėkite ne tik į sandorio komisinį. Svarbu fondo metinės išlaidos, valiutos keitimo kaina, saugojimo mokestis, išėmimo mokestis, spredo dydis ir tai, ar platforma leidžia pirkti dalines akcijas. Jei investuojate 50 € per mėnesį, 3 € sandorio mokestis yra visai kitas dalykas nei investuojant 2 000 €.
Naudinga pasiskaičiuoti, ką duoda laikas. Sudėtinės palūkanos veikia paprastai: grąžą uždirba ne tik įnešti pinigai, bet ir ankstesnė grąža. Jei norite pamatyti skaičius, naudokite sudėtinių palūkanų skaičiuoklę.
Svarbiausia nesupainioti skirtingų apsaugų. Indėlių draudimas iki 100 000 € taikomas tinkamiems indėliams, bet tai nėra garantija, kad investicijos nekristų. Įsipareigojimų investuotojams draudimas Lietuvoje yra kitas mechanizmas ir, pagal VšĮ „Indėlių ir investicijų draudimas“ informaciją, maksimali išmoka investuotojui siekia iki 22 000 €. Jis skirtas situacijoms, kai įmonė negali įvykdyti įsipareigojimų investuotojui, o ne rinkos nuostoliams kompensuoti.
Tradicinėms investicinėms paslaugoms taikomi MiFID II principai: tarpininkas turi įvertinti kliento žinias, patirtį ir tinkamumą, kai teikia tam tikras paslaugas. Tai nereiškia, kad reguliatorius saugo nuo blogo pasirinkimo. Tai reiškia, kad platforma ir tarpininkas turi laikytis taisyklių.
Kriptoturtui reikia dar daugiau atsargumo. Lietuvos bankas primena, kad kriptoturtui netaikoma kompensacijų investuotojams schema kriptoturto paslaugų teikėjo bankroto atveju. MiCA reguliavimas sustiprino taisykles kriptoturto paslaugų teikėjams, bet tai nepaverčia kripto indėliu ar mažos rizikos produktu.
Sveiko proto investavimas labiausiai tinka žmogui, kuris nori auginti turtą ilgai, bet nenori tapti aktyviu prekiautoju. Tai gali būti samdomas darbuotojas, savarankiškai dirbantis žmogus, šeima, kaupianti ateičiai, arba pradedantysis, kuris dar tik mokosi rinkų kalbos.
Ši strategija netinka, jei norite adrenalino, kasdienių sandorių ar istorijos apie greitą praturtėjimą. Ji taip pat netinka, jei pinigų gali prireikti labai greitai. Akcijų rinka nėra vieta kitų metų nuomai, mokesčiams ar pradiniam įnašui, kurio praradimas pakeistų Jūsų planus.
Jei vis dėlto norite pirkti atskiras akcijas, darykite tai sąmoningai. Atskirkite pagrindinį ilgalaikį portfelį nuo mažesnės dalies, skirtos mokymuisi ar idėjoms. Taip klaida vienoje pozicijoje netaps visos finansinės ateities problema. Pirmiausia verta suprasti ir akcijų pirkimo pagrindus bei diversifikacijos naudą.
Tarkime, Jūs galite investuoti po 100 € per mėnesį. Sveiko proto planas nebando rasti vienos akcijos, kuri iš 100 € padarys 10 000 €. Vietoje to jis klausia, kokį portfelį galėtumėte pildyti metų metus.
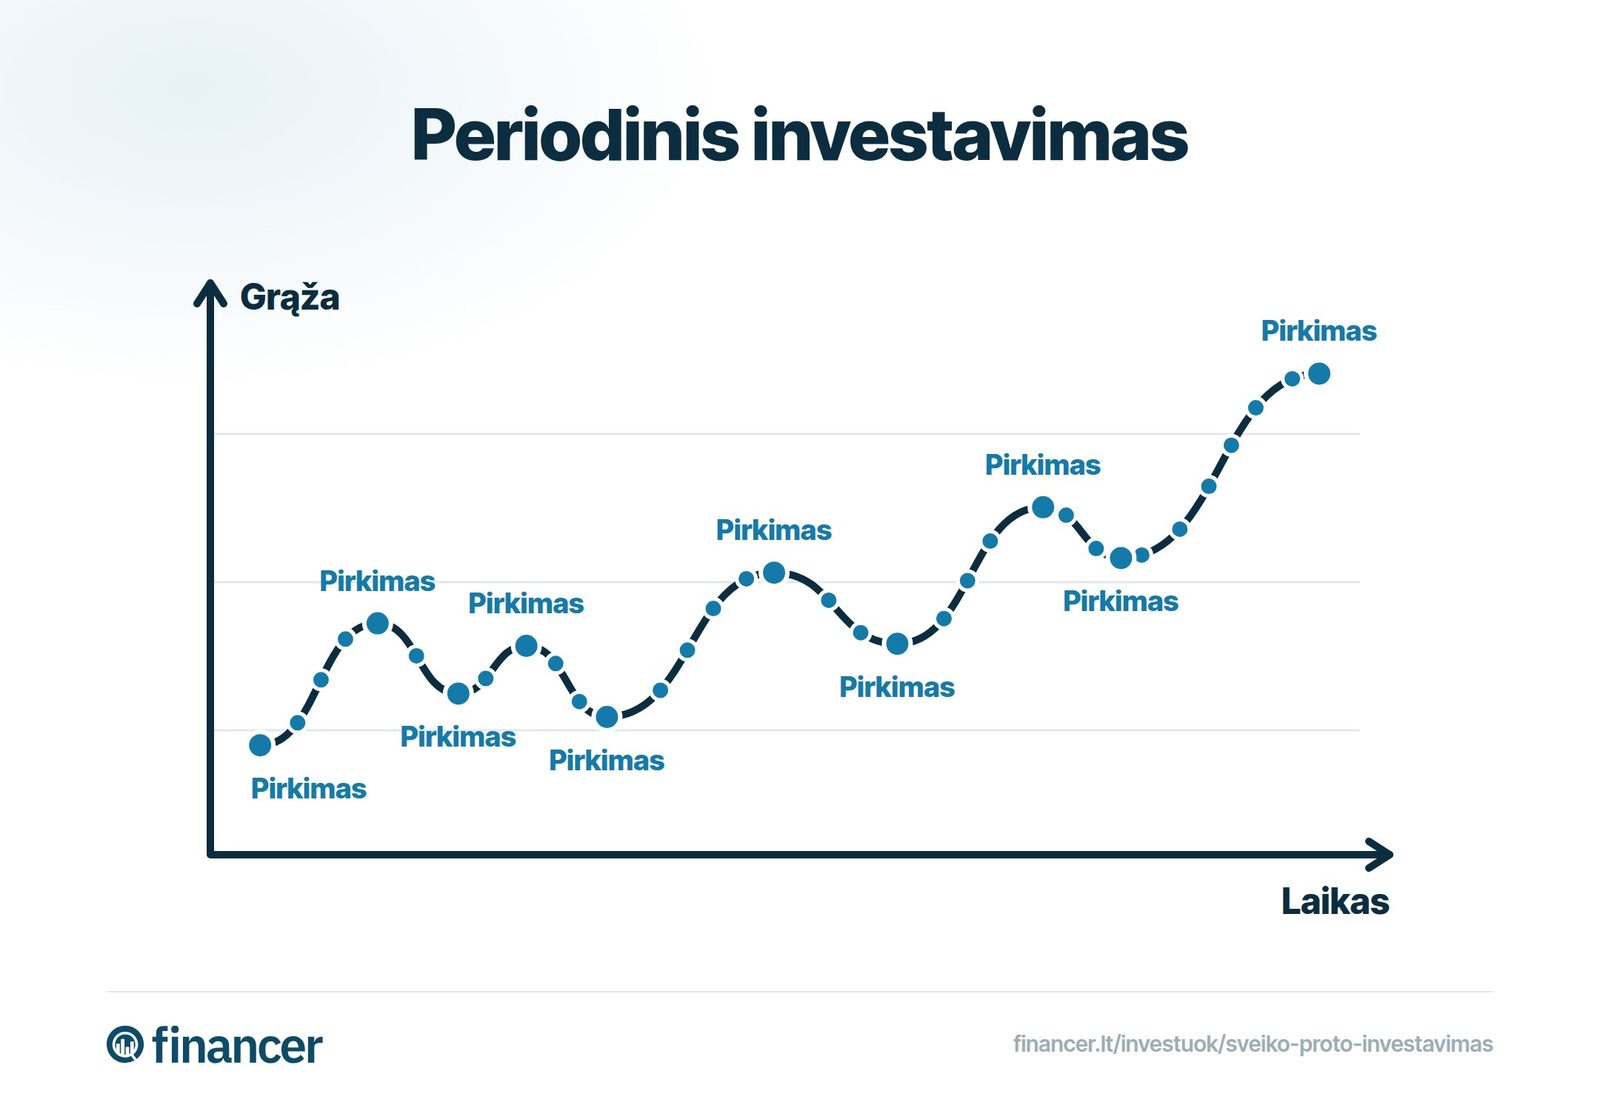
Vienas žmogus renkasi pasaulio akcijų ETF ir nedidelę dalį saugesnių priemonių. Kitas turi didesnį rezervą ir renkasi daugiau akcijų. Trečias artėja prie didelio tikslo, todėl mažina riziką. Visi trys gali elgtis protingai, jei jų sprendimai atitinka tikslą, laikotarpį ir emocinę toleranciją.
Čia ir yra svarbiausia mintis. Sveiko proto investavimas nėra vienas tobulas portfelis visiems. Tai sprendimų sistema, kuri verčia klausti: ar suprantu, ką perku, kiek moku, kokią riziką prisiimu ir ką darysiu, kai rinka kris?
Tai ilgalaikis investavimo požiūris, paremtas paprastumu, plačiu portfeliu, mažais mokesčiais ir drausme. Dažniausiai jis siejamas su indeksiniu investavimu ir ETF fondais.
Ne tik ETF, bet ETF dažnai yra patogiausias įrankis. Principas svarbesnis už produktą: supraskite, ką perkate, išskaidykite riziką, mokėkite mažiau ir investuokite pagal planą.
Pradėti galima ir nuo mažų sumų, jei platforma leidžia pirkti dalines akcijas ar ETF vienetus. Svarbiau pirmiausia turėti rezervą ir investuoti sumą, kurios neprireiks artimiausiems mėnesiams.
100 000 € riba taikoma tinkamiems indėliams, ne rinkos investicijų vertei. Įsipareigojimų investuotojams draudimo maksimali išmoka siekia iki 22 000 €, ir ji nekompensuoja įprastų rinkos nuostolių.
Kriptoturtas gali būti tik nedidelė rizikinga portfelio dalis, jei suprantate jo svyravimus ir reguliavimo ribas. Lietuvos bankas pabrėžia, kad kriptoturtui netaikoma įprasta investuotojų kompensavimo schema bankroto atveju.
Ar turite klausimą šia tema? Paklauskite bendruomenės.
El. paštas patvirtintas. Jūsų komentaras pasirodys po peržiūros.
Nuoroda nebegalioja. Pateikite komentarą dar kartą.
Anonimas
Finansų ekspertas · Financer
Palyginkite akcijų brokerius
nuo 0 € min. įnašas
4 variantų
Patikrinti, reguliuojami brokeriai
Palyginkite brokeriusPalyginkite akcijų brokerius
nuo 0 € min. įnašas
4 variantų
7 min skaitymoInvestuok
8 min skaitymoInvestuok
7 min skaitymoInvestuok
6 min skaitymoInvestuok
6 min skaitymoInvestuok
Prisijunkite prie *Financer Stacks* - jūsų savaitinis gidas pinigų pagrindams įvaldyti, papildomoms pajamoms uždirbti ir gyvenimo, kur pinigai dirba jums, kūrimui.